暗号資産を読み解く。
NBTCNEWS

市場

暗号資産市場、機関投資家向け金融、経済動向。

この版では最近の翻訳記事を掲載しています。過去の記事は英語版のアーカイブをご覧ください。 英語で読む

市場

Solanaのトークン化株式、取引高3210万ドルに到達し、上回る

Token Metrics Solanaのトークン化株式の取引は急増し、わずか7日間で取引高3210万ドルを達成しました。この実績は、NYSEのVIDAで記録された410万ドルとは大きく対照的で、投資家がデジタル資産や革新的な取引商品に目を向ける傾向が強まっていることを反映しています。暗号資産市場に現在見られるまちまちな兆候は、トレーダーがトークン化株式などの新興分野で積極的に機会を探していることを示唆しています。 Solanaは、高速かつ低コストの取引を可能にすることで知られる高性能ブロックチェーンプラットフォームです。トークン化株式の取引が最近急増したことは、ネットワークの影響力が高まっていることを反映しており、特に個人投資家や高いボラティリティを求めるトレーダーに人気のミーム株などの分野でその傾向が見られます。 今後の展開 トレーダーは、特にトークン化株式の提供に関するSolanaの継続的な動向に注目すべきです。現在の勢いを踏まえると、需要の変化に伴い、取引高はさらに変動する可能性があります。また、SolanaとNYSEなどの伝統的市場との相互作用は、今後の取引動向を理解するうえで重要になるでしょう。 この記事は情報提供のみを目的としており、金融アドバイスを構成するものではありません。

市場

Castle、ビットコイン貯蓄スタックを個人向けに開放

「投資家は長い間、安定した利回りを得るか、ビットコインを保有するかの選択を迫られてきました。Castleはそのトレードオフをなくします」と、共同創業者兼CTOのJoão Almeida氏は述べた。「配当収入の一部を自動的にビットコインに変換できるようにすることで、顧客はキャッシュフローと長期的な上昇余地の両方を得られます。」 より広い意味での売り込みは、機能の集約だ。Castleは運転資金、債券などの確定利付商品、ビットコインの積み立てを1つのプラットフォームにまとめ、銀行、暗号資産購入の入口、証券会社の間を行き来する手間を省く。このシステムは自動化を最優先に設計されており、ユーザーが一度戦略を設定すれば、プラットフォームがそれを実行する。 これまでCastleは、レストラン、ジム、教会、会計事務所、電子商取引の店舗、自動車販売店、SaaS企業、不動産事業者、非営利団体など、事業体のみを対象としてきた。個人向け口座への進出は、そうした顧客の声を受けたものだった。 「事業主から何度も聞いたのは、『このスタックが大好きです。個人でもいつ使えるようになりますか?』という声でした」と、共同創業者兼CEOのStephen Cole氏は述べた。「今日、その要望に応えます。彼らの会社の貸借対照表を運用する、同じビットコイン対応の自動金融スタックが、今度は個人の財務も運用できるようになります。」 CastleはCole氏とAlmeida氏によって創業され、Boost VCとWinklevoss Capitalの支援を受けている。同社の製品に関する詳細はこちらで確認できる。 この記事「Castle、ビットコイン貯蓄スタックを個人向けに開放」はBitcoin Magazineに初掲載され、Mathew Di Salvoが執筆した。

市場

Standard CharteredのRene Michauが語るトークン化の知見

価格動向の分析 具体的な価格変動は報告されていないものの、トークン化やステーブルコインを取り巻く環境への関心は高まっています。Solanaのエコシステムは、新たな市場ニーズに適応するなかで、引き続き注目を集めています。この進化する状況を受け、投資家がこうした進展の影響を見極めようとするなかで、取引量や市場への参加が増える可能性があります。市場全体は、近い将来に取引の動向を変えうる展開に引き続き注目しています。 Standard Charteredは、投資銀行業務や法人向け銀行業務を含む銀行サービスを世界各地で提供する大手金融機関です。デジタル資産の規制やイノベーションは同行の業務領域に含まれるため、トークン化やステーブルコインをめぐる状況が変化するなかで、同行の見解は特に貴重です。 今後の展開 トレーダーは、今回のエピソードでの議論が市場動向に影響するトレンドを示唆している可能性があるため、トークン化やステーブルコインをめぐる展開に注目すべきです。デジタル資産への関心の高まりは、取引量の増加や投資家心理の変化につながる可能性があります。市場が適応するなかで、こうした見解が実際の展開につながるかどうかは、新たな機会を活用しようとする人々にとって重要です。 この記事は情報提供のみを目的としており、金融アドバイスを構成するものではありません。

市場

AAPL株連動型ミームコインがトークン化株式1000ドル相当をエアドロップ

数字で見る 現在、トレーダーが独自の投資機会を探す中、AAPLのトークン化株式が注目を集めている。ミームコインの購入後に1000ドル相当を超えるトークン化株式がエアドロップされたことは、この分野への関心の高まりを示している。トレーダーが両市場の複雑さに向き合う中、大幅な価格変動の可能性が引き続き焦点となっている。取引高がないことは、この市場統合がまだ初期段階にあることを示している。 テクノロジー業界に大きな影響を与えてきたAAPLは、従来型の投資家と暗号資産愛好家の双方から引き続き注目を集めている。トークン化株式の登場により、株式の分割所有や、より幅広い市場へのアクセスが可能となり、多様な投資家にとって魅力的なものとなっている。この規制環境は、消費者保護を確保しながらイノベーションを支えている。 今後の見通し トレーダーが次に注視すべきなのは、さらなるエアドロップの可能性と、トークン化株式に対する全体的なセンチメントだ。暗号資産と従来型株式の相互作用は、特にAppleのような著名企業による発表を受けて、ボラティリティを高める可能性がある。さらに、トークン化株式が広く受け入れられるようになれば、この革新的な市場分野への投資が大幅に増える可能性がある。 この記事は情報提供のみを目的としており、金融アドバイスを構成するものではありません。

市場

株式市場の休場中にトークン化株式の取引高が10億ドルに

Robinhood Chainが半分を占める 週末の取引高のうち、Robinhoodのトークンは5億7280万ドルを占め、計測された総額の57%に当たった。内訳は土曜日が2億8820万ドル、日曜日が2億8460万ドルだった。BinanceのbStocksが3億350万ドルで続き、Backed FinanceのxStocksは8710万ドル、Ondo Global Marketsは4380万ドルだった。 Robinhoodは取引高で首位に立つ一方、上位3プラットフォームの中で最も小規模な銘柄群を抱える。rwa.xyzのデータによると、Robinhoodのトークン化株式の価値は1億3320万ドルで、Ondoの8億6000万ドル、xStocksの6億3120万ドルを下回る。このセクター全体では、286万人の保有者が合計28億9000万ドルを保有している。DefiLlamaによると、Robinhood Chainの分散型取引所の総取引高は土曜日に16億1000万ドル、日曜日に15億1000万ドル、レイバーデーに15億1000万ドルで、株式トークンはその一部を占めた。 The Defiantは7月、Robinhood Chainがミームコインのペアを追い風に、トークン化株式の取引高でSolanaを上回ったと報じた。そうしたペアの取引は今も続いている。AIというミームコインは、トークン化されたNVDAとの取引で、流動性2240万ドルのプールから2日間で1130万ドルの売買を記録した。GeckoTerminalのデータによる。 Nasdaqトークン1銘柄で1億8000万ドル 週末に最も取引された銘柄は、Invesco QQQ Trustを基にしたbStocks版の$QQQBで、1億8050万ドルだった。内訳は土曜日が8890万ドル、日曜日が9160万ドル。この額はxStocksとOndoの週末の取引高を合わせた額を上回る。 CoinGeckoが追跡する$QQQBの流通価値は134万ドルで、24時間取引高は8780万ドル、つまり1日の取引高はトークン価値の65倍に当たる。価格はQQQの金曜日の終値718.96ドルに対して719.36ドルと落ち着いており、取引高は価格の乖離によるものではない。$BNB ChainはbStocksを「手数料なし」で交換可能、「24/7」で取引可能、さらにVenus、Lista DAO、PancakeSwap、Asterで利用可能なものとして販売している。これらは、トークンがプールを通じて際限なく再利用されうる条件だ。The Defiantは6月にbStocksのローンチを報じた。 AMCは取引を続けた RobinhoodのAMC Entertainmentトークンは、週末の取引高が1億310万ドルで3番目に活発な銘柄だったが、週末は取引が落ち着いた期間だった。金曜日にはトークンの取引高が2億3260万ドルに達し、サンプル中で単日として最大を記録した。その前日、AMCの最高経営責任者Adam AronはRobinhoodに商品の提供停止を要求し、Robinhoodの最高法務責任者Dan Gallagherは、弁護士をよこすよう返答していた。 取引高は土曜日に3280万ドル、日曜日に7030万ドルとなり、レイバーデーには2140万ドルに減少した。このトークンのオンチェーン市場価値は660万ドルだ。 株価指数とロケット企業 $QQQBとAMCに続き、週末に取引が活発だった銘柄は、RobinhoodのSPYが1億2550万ドル、NVDAが7390万ドル、SpaceXトークンが6300万ドルだった。続いてbStocksのSpaceXトークンが3420万ドル、RobinhoodのHIMSが3310万ドル、xStocksのS&P 500トークンが3170万ドル、Robinhoodの金ETFトークンが3150万ドル、TSLAが3080万ドルだった。 原資産別では、Nasdaq-100へのエクスポージャーが1億9280万ドルで首位、S&P 500へのエクスポージャーが1億5720万ドルで続いた。SpaceXは3銘柄合計で約1億270万ドルとなり、3位だった。同社には、どの曜日のどの時間帯にも参照できる市場がない。非公開企業であるため、そのトークンには収束すべき終値がない。 Hims & Hersは取引のタイミングが週末の外れ値となり、日曜日の取引高が2600万ドルだったのに対し、土曜日は710万ドルだった。8月下旬時点で、Robinhood Chainではトークン化されたHIMSを相手に9つのミームコインが取引されており、そのうち1つがトークンのオンチェーン流通量の半分超を買い占めた。 価格は金曜日の水準近辺を維持 トークン化価格は金曜日の終値に近い水準を保った。主要なトークン化NVDAのプールでは、土曜日に229.18ドルから233.52ドル、日曜日に230.15ドルから233.25ドルの範囲で取引された。NVDAの金曜日の終値は230.36ドルで、プレミアムは1.4%を超えなかった。トークン化HIMSは2日間で27.20ドルから28.97ドルの範囲となり、株式の終値は27.71ドルだった。8月には、流通量の半分をミームコインが占めるなか、同じHIMSトークンが132.64ドルを記録した一方、株価は28.84ドルだった。 火曜日の市場再開後は、両銘柄とも逆方向に動いた。NVDAは225.96ドル、Hims & Hersは28.03ドルで引けた。 Krakenでは38万5010ドル 取引高のほぼすべてが分散型取引所を経由した。CoinGeckoのティッカーデータに基づく24時間の集計では、$QQQBはPancakeSwap V3で4700万ドル、Uniswap V4で4220万ドル、$BNB Chainのネイティブ取引所で1960万ドル、Binance本体では720万ドルの取引高だった。RobinhoodのSPYトークンは、Robinhood Chain上のUniswap V4で2990万ドル、Ramses V3で1540万ドル、Uniswap V3で1230万ドルに分散している。 xStocksのS&P 500トークンは、Raydiumの集中流動性プールで1030万ドル、LBankで260万ドル、xStocksが最初に上場した取引所の1つであるKrakenで38万5010ドルの取引高だった。中央集権型取引所が占めるのは、追跡対象の$QQQB取引高の約8%、xStocksのS&P 500トークンの取引高の21%だ。RobinhoodのSPYトークンは、取引所にまったく上場していない。 ONDOは0.3845ドルで取引され、24時間で0.6%上昇した。Robinhood ChainのネイティブローンチパッドトークンであるPONSは0.8304ドルで、14.5%上昇した。

市場

MoonshotのKimiが市場を揺るがした。米政府機関は今、米国のモデルで訓練されたと述べている

米国の安全保障機関は、DeepSeek、Alibaba、Moonshot AIを含む中国の人工知能企業6社が、自社のシステムの訓練を支援するため、米国の最先端モデルを大規模に利用したと非難している。 NSA、FBI、CISAは火曜日、これらの企業が少なくとも2024年後半以降、Claude、GPT、Gemini、Grokなどのモデルに対し、数百万件のリクエストを通じて数十億個のトークンを抽出したと述べた。多くの場合、検知を避けるためにプロキシサービスや複数のアカウントを利用していたという。 各機関は、この行為を悪意ある知識蒸留と呼び、中国政府が認識していた可能性が高いと述べた。 蒸留はAIを訓練する一般的な手法で、開発者がより高性能なモデルに大量の質問をし、その回答を集めて、その出力を別のモデルの改良に使う。 米国の各機関によると、中国企業はこれをはるかに大規模に行い、検知や利用制限を回避するため複数のアカウントやプロキシサービスを使いながら、米国のモデルに何百万件もの綿密に設計したリクエストを送り、コーディング、数学、推論の能力を模倣した。 MoonshotはKimi K3を開発した企業だ。このオープンウェイトモデルは7月、広く注目されているコーディングベンチマークでAnthropicとOpenAIを上回り、一時的にAI関連銘柄全般の売りを引き起こした。

市場

欧州は10兆ユーロの貯蓄を「動員」したい。ビットコインはある?

しかし、「使われずに眠っている」という表現からは、そうした貯蓄が実際には誰のものなのか、また個人にリスクを評価し、自分のお金の管理方法を自ら決める判断を任せられるのかという前提が透けて見える。欧州のプロジェクトは資本投資をより魅力的にすることができるし、そうすべきだ。しかし、こうした取り組みが個人所有という概念に踏み込み始めると、国が、人々自身よりも、人々が自分のお金をどう使うべきかを判断するのにふさわしいと自任する危険がある。 欧州には現実の資本問題がある 欧州の資金調達ギャップは真剣に受け止めるべきだ。欧州委員会の「貯蓄・投資同盟」戦略は、ドラギ報告書の推計を引用し、EUは2030年までに年間7500億~8000億ユーロの追加投資を必要としているとしている。銀行は欧州経済の中核であり続けているが、創業初期のテクノロジー企業には、株式資本とリスクを吸収できる厚みのある市場が必要だ。有望な企業の多くは、事業を拡大したり、より大きな外国企業に身売りしたりするため、今も大西洋を越えている。 欧州の家計は米国の家計より所得に占める貯蓄の割合が高い一方、資本市場に回す割合ははるかに低い。2024年11月の演説で、欧州中央銀行のクリスティーヌ・ラガルド総裁は、家計貯蓄率は欧州で約13%、米国で8%だと述べた。また、2023年に欧州の人々が保有していた現金と預金は約11.5兆ユーロで、家計金融資産の3分の1に相当すると語った。 経済成長にとっての機会費用は、確かに大きい可能性がある。欧州中央銀行の分析によると、預金が金融資産に占める割合を米国と同水準にすれば、最大8兆ユーロを欧州市場に振り向けられる可能性がある。欧州は貯蓄者と企業の間にあるボトルネックを特定しており、それを解消すれば、理論上は家計を豊かにしながら欧州企業の成長を後押しできる。 ブリュッセルが実際に提案していること 貯蓄を「動員する」という表現は、ブリュッセルが預金を没収する計画だという懸念を招いてきた。しかし、公表された政策はその主張を裏付けていない。欧州委員会が2025年9月に示した「貯蓄・投資口座」に関する勧告は、加盟国に対し、個人投資家が株式、債券、規制対象ファンドにアクセスできる簡便な投資口座を設けるよう求めている。口座開設時の最低残高は設けず、複数口座の保有を認め、課税対象となる事象を発生させずに資産を提供事業者間で移せるようにすることを勧告している。 その代わり、欧州委員会は、控除、免除、課税繰り延べ、または一律税率による優遇税制を通じて、資本投資を呼び込むことを目指している。加盟国には、こうした優遇措置を簡便な口座や幅広い提供事業者へのアクセスと組み合わせるよう促している。家計に口座開設を義務付ける内容は、勧告のどこにもない。提供事業者には、資産クラスや地域をまたぐ分散投資を用意し、デジタルインフラ、防衛、「グリーン」インフラといった欧州の優先課題を支える選択肢を提供するよう促している。この勧告では大半の暗号資産が口座の対象外とされているが、暗号資産へのエクスポージャーを持つ金融商品は既存の規則の下で対象となる可能性がある。 銀行預金はすでに役割を果たしている しかし、預金を使われずに眠っていると呼ぶのが妥当なのは、欧州が望む投資という視点に立った場合に限られる。預金は、まだスタートアップの株式資本にも、欧州の製造業者が発行する債券にも、欧州の証券を保有するファンドにもなっていないため、動きがないように見える。それを保有する家計には、まったく別の目的があるかもしれない。 銀行預金は流動性、安定性、選択の余地をもたらす。翌月の家賃、医療や介護に備えた貯蓄、あるいは失業時に家族が暮らしを維持するための蓄えかもしれない。また、銀行の貸借対照表では負債として計上され、銀行システムの融資機能や流動性機能を支えている。特にインフレ調整後の利回りは低いかもしれないが、低利回りは、資金をすぐに使えることと価格変動の小ささのために、貯蓄者が承知のうえで支払う代償となり得る。 ECB自身のデータは、こうした考え方を理解する手がかりになる。ラガルド総裁によると、欧州の消費者の45%は、金融アドバイスが自分たちの最善の利益にかなうという確信を持てなかった。欧州の個人投資家が投資信託に支払う手数料は、米国の同等の投資家よりほぼ60%高かった。高い手数料、分からないリスク、そして不信感に直面した家計は、不完全な条件のもとで選択をしてきた。市場を改善すれば、ゆっくり着実に人々の考えを変えられるかもしれない。しかし、人々が苦労して築いた貯蓄を「使われずに眠っている」と否定的に表現することは、そうした態度を生み出した制度上の失敗を見えにくくする。 ビットコインによって所有権の問題が具体化する ビットコインは、欧州が直面する差し迫った株式資金の不足を解決できない。欧州が今や大きく後れを取っている最先端技術の開発競争で、追いつく助けにもならない。しかし、国家や政府から切り離されたお金を可能にするという点で、ビットコインはこの議論に関係する。 ビットコインの所有者は、取引を承認するために必要な鍵を保有する。ビットコインネットワークには、承認された産業目的に向けて残高を振り向ける権限を持つ中央発行者も口座管理者もいない。政府は取引所を規制し、利益に課税し、犯罪を訴追できる。また、通常の法的手段や物理的な強制力によって人々に命令することもできる。しかし、当局が別の用途のほうが生産的だと考えたからといって、コインを再配分する行政上の手段は、プロトコル自体には備わっていない。 この仕組みは、古くからある考えに技術的な形を与える。貯蓄とは、労働、判断、節制によって生み出される、先送りされた消費である。持ち主はそれを投資したり、使ったり、貸したり、手をつけずに保有したりできる。ビットコインを自己管理で保有すれば、持ち主が十分な責任感を持ち、技術に抵抗がない限り、その判断を持ち主の手元にとどめられる。 ビットコインの価格は以前ほど不安定ではなくなったが、唯一の貯蓄手段として持つには、依然として多くの人が受け入れられる範囲を超えて不安定だ。一方で、価格の変動性と購買力が恒久的に失われるリスクは別物である。貯蓄する人々には、自分がどの程度の価格変動を受け入れられるかを決める自由が必要だ。その変動性には、インフレや没収的な政策介入のリスクが低いことが伴うのだから。 欧州は市民の資本をめぐって競うべきだ 貯蓄・投資同盟の立場を好意的に解釈するなら、簡素化された投資口座、低いファンド手数料、一貫した規則、より充実したリスク開示といった提案を、私たちは容易に支持できる。これらは、これまで分断され、利用しにくかった市場に対し、家計が必要とする自信とアクセスをもたらすものだ。また、欧州企業が魅力的なリターンを提供し、欧州が財産権を守れば、家計の資本が貯蓄を投資する理由が生まれる。 しかし、欧州における私有財産権の保護は、控えめに言っても、歴史的に一貫していなかった。極端な事例では(それでも少なくとも数十年ごとに起きている)、各国が口座から貯蓄を直接没収したり、数百万人を一斉に拘束し、自宅から退去させ、持ち物を奪ったりする。つまり、欧州の人々が安心するためにより多くの貯蓄を必要とするのであれば、それには正当な理由がある。市場への信頼を築くには、優れた金融工学は必要だが、それだけでは不十分だ。個人の自由と私有財産を尊重する文化を育むことは、欧州の貯蓄者の姿勢を米国の人々に近づけるうえで、はるかに大きな効果があるだろう。欧州委員会は、この文化的変革の必要性を認識し、その進展に向けて行動すべきであり、ビットコインも全体像の一部として認めるべきだ。 フォン・デア・ライエン氏の言葉は、欧州の資本不足が差し迫っていることを捉えていたが、欧州市場への信頼が比較的低い理由について、公の場で議論する必要性も浮き彫りにした。強い投資の論拠は、貯蓄者が受け入れる条件を提示することで資本を得る。貯蓄は、積み重ねられた選択の結果だ。欧州はその資金をめぐって競うことができる。最後に決めるのは、働いてそれを得た人々であるべきだ。

市場

Bitcoin Core LightningのDockerバグ、更新版と表示されていてもノード運用者が危険にさらされる

自動ビルドプロセスにより、プレースホルダーのタグからイメージが公開されました。メンテナーによると、イメージは差し替えられ、すべてのタグから誤ったマニフェストへの参照が削除されました。しかし、不具合のあるイメージを保持している運用者は、起動時に表示されるバージョンだけでパッチが適用されたと確認することはできません。 4つのタグで不具合のあるCore LightningのDockerイメージが配信され、その後に修正版が公開され、イメージダイジェストの確認方法が案内されたことを示すインフォグラフィック。 8月28日のリリースでは、ソースの公開に14日間のエンバーゴが設定され、9月11日に開示する予定が示されました。9月8日時点で、告知ではその公開は引き続き今後の予定とされています。メンテナーによると、この遅延によって、攻撃者になり得る者が修正内容をリバースエンジニアリングする前に、運用者がアップグレードする時間を確保できます。 Lightningのバグを修正するためのDockerイメージの確認方法 メンテナーは、以前に4つのタグのいずれかを取得した人に対し、イメージを識別するハッシュであるダイジェストを、修正済みの値と照合するよう求めています。 標準のバージョン付きイメージについて、告知ではローカルイメージを調べるために次のコマンドが示されています。この出力だけでは、既存のコンテナがどのイメージを実行しているかは確認できません。 docker image inspect --format '{{index .RepoDigests 0}}' elementsproject/lightningd:v26.06.7 ダイジェストが異なる場合、対応するイメージのダウンロードコマンドは次のとおりです。 docker pull elementsproject/lightningd:v26.06.7 告知では、このタグ用としてdocker pull elementsproject/lightningd:latestも示されています。VLSユーザーは、表にある別個のVLSダイジェストを使う必要があります。また、VLS_CLN_VERSIONの設定もv26.06.7と一致していなければならず、一致しない場合はremote_hsmd_socketが起動を拒否します。署名者自体は引き続きVLS v0.14.0です。 v26.06.6以前に固定していたユーザーは、このパッケージング上のミスを免れていました。この免除が対象とするのは不具合のあるパッケージングであり、新たなセキュリティ修正はv26.06.7に含まれています。 パッケージングの修正によって、運用者が直ちに直面する問題は、アップグレードを試みた後に再確認が必要となる可能性があるというものに変わりました。この猶予期間はまだ続いています。 エンバーゴ期間中には、別のダウンロード上の落とし穴もあります。GitHubが自動で添付するソースコードのアーカイブはv26.06.7のソースではないとメンテナーは警告しており、それらのアーカイブからビルドしても、告知されたパッチ適用済みバイナリは生成されません。

市場

ユーロ建てステーブルコイン、年初来で1億5600万ドル増加、ドルの供給量は横ばい

この成長にもかかわらず、セクターではドルが99.5%の市場シェアで圧倒的な地位を占め、ユーロ建てステーブルコインは0.3%で2位となっている。 ユーロ建てステーブルコインの供給量の82%を2つの発行体が保有 ユーロ建てステーブルコインのセクター内で資産別の時価総額を見ると、その内訳が決して幅広くないことは明らかだ。$EURCの市場シェアは62.6%、$EURCVは19.6%を占める。2つの発行体で供給量全体の82%にあたる。EURIは4.5%、EUReは3.9%で、残り22資産を合わせても6%未満だ。 ここで注視すべきなのは$EURCVだ。この資産は、ソシエテ・ジェネラルのデジタル資産子会社であるSG-Forgeが発行しており、同社はMiCAに基づきACPRから電子マネー機関の認可を受けている。ユーロ建てステーブルコイン全体の供給量の5分の1を、認可を受けた欧州銀行の子会社が保有する状況になった。ドル側にはこれに類するものはなく、TetherとCircleが引き続き市場を支配している。 成長のほぼすべてをEthereumが獲得 チェーン別の時価総額の成長を見ると、Ethereumが首位で、1月1日以降、4億6340万ドルから5億8870万ドルへと1億2500万ドル増加した。現在、同チェーンはユーロ建てステーブルコイン市場で圧倒的な69.4%のシェアを占める。Ethereumに次ぐのはSolanaで、市場シェアは14.7%。時価総額は9490万ドルから1億2490万ドルに増えた。2つのチェーンを合わせると1億5500万ドルとなり、実質的に今年の成長分のすべてにあたる。 一方、Baseは7390万ドルから5870万ドルに減少した。Gnosisは数百万ドル増えて2230万ドルに達し、BNB Chainは410万ドルから1040万ドルに増加した。 新たに発行される規制準拠のトークンは、すでに機関投資家向けの流動性がある場所に流入している。 ドルの供給量は1月以降、変化なし ドル建てセグメントは年初に2985億ドル近辺で始まり、現在は2987億ドルで、変化率は0.05%だ。GENIUS Actを追い風に2025年に拡大した市場で、8カ月間純成長がなかったことは、ひと休みしているというより、拡大の余地が尽きたことを示しているように見える。 これにより、ユーロの数字が実際に意味するものも捉え直される。市場全体が横ばいのなかで成長が起きており、これはカテゴリーの拡大ではなく、通貨間のシェア移動だ。 発行が需要を上回る MiCAによって、欧州の銀行や認可を受けた電子マネー機関(EMI)にはトークンを発行する法的な道筋ができ、実際に発行が進んでいる。一方で、まとまった量のトークンを保有する理由はまだ生まれていない。オフショア市場では合成ドルへの需要が非常に大きく、それがそもそもドル市場を築いた。欧州の人々はすでにユーロを保有しており、DeFiのレンディングプールや無期限先物の担保では、ユーロ建ての取引ペアの流動性が薄いままだ。 この隔たりが埋まるまでは、ユーロ建てセグメントの成長をもたらすのは、ユーザーの需要ではなく発行体による供給だ。

市場

BitwiseとInvesco、オンチェーン投資商品を通じて展開

数字で見る 現在、市場ではBitwiseやInvescoのような既存企業がRWA分野でより活発になっている傾向が見られる。こうした企業のオンチェーン商品への参入は、これらの資産がどのように認識され、活用されるかに大きな変化が起きる兆しとなる可能性がある。現時点で特定の価格変動は報告されていないが、こうした提携は今後数カ月で流動性や投資機会の拡大につながる可能性があり、市場の動向に好影響を与えるとみられる。 Bitwiseは暗号資産投資の専門性で知られ、個人投資家と機関投資家の双方を対象とするさまざまな商品を提供している。グローバルな資産運用会社であるInvescoは、金融分野で高い評価を得ている。両社の提携は、現実資産の管理にブロックチェーン技術を活用することを目指しており、提供される投資商品の性質上、金融規制当局の管轄下に置かれる。 今後の展開 トレーダーは、BitwiseとInvescoのオンチェーン商品がRWA市場全体にどのような影響を与えるか、注視すべきだ。同様の道を検討する企業が増えれば、競争環境は大きく変化する可能性がある。オンチェーン投資分野の成長によって、現実資産に関連するデリバティブ商品の資金調達率や建玉が増加する可能性もある。市場は今後の進展と、こうした革新が流動性や暗号資産分野への機関投資家の関与に及ぼす影響に注目するだろう。 この記事は情報提供のみを目的としており、金融アドバイスを構成するものではありません。

市場

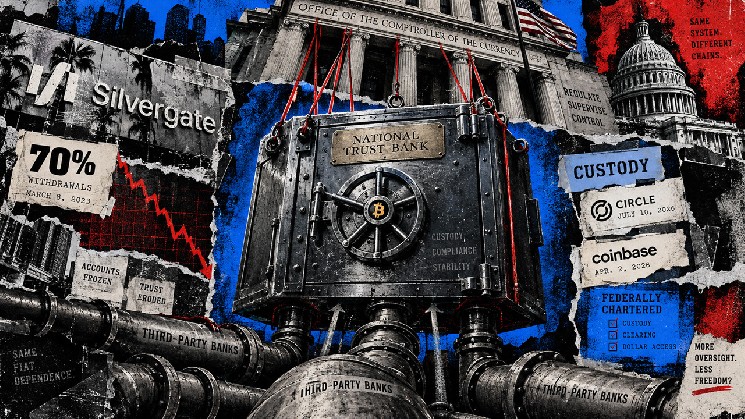
連邦銀行になることで、暗号資産はワシントンから守られるのか、それともワシントンの支配が強まるのか?

銀行が自主的な清算を発表してから3年以上がたち、暗号資産企業は連邦信託銀行の認可を取得している。これにより、顧客資産の保管事業が通貨監督庁(OCC)の直接的な監督下に置かれる。 連邦信託銀行の認可により、顧客資産を安全に保管する事業に、確立された法的枠組みが与えられる。一方で、ワシントンとの直接的な監督関係が生まれ、企業が現金のために他の銀行に依存する状況が残る可能性もある。 レーン氏によると、2022年後半の預金引き出し後もSilvergateは「支払い能力と流動性を維持しており」、顧客へのサービスを続けることができたという。同氏は、2023年3月8日に清算を発表した決定の原因として、政治的・規制上の圧力を挙げている。 連邦準備制度理事会(FRB)の監察総監室は、2023年9月の検証で異なる説明を示した。同室は、暗号資産業界の預金者への集中、急速な成長と資金調達リスクに加え、ガバナンスとリスク管理に重大な弱点があったことを清算の理由として挙げた。 FRBは2024年7月、Silvergateが清算を完了し、顧客預金を全額返済し、銀行としての機能を停止したと確認した。FRBは別途、マネーロンダリング対策の不遵守を理由にSilvergateに4300万ドルの罰金を科した。 SilvergateもすでにFRBとそのサンフランシスコ連邦準備銀行を通じて、連邦政府の監督を受けていた。新たな企業は異なる銀行モデルを選び、連邦政府の別の監督機関の下に入ろうとしている。 Silvergateの脆弱性は、預金を資金源とし、特定の業界に集中してサービスを提供する金融機関に関わるものだった。一方、資産の保全を主な業務とする信託銀行では、役割が異なる。 銀行とのつながりを維持しつつ、保管業務の認可を取得 OCCは2025年12月、RippleとCircleが設立を提案するFirst National Digital Currency Bankの新規信託銀行申請、ならびにBitGo、Fidelity Digital Assets、Paxosの業態転換を条件付きで承認した。 Circleは7月10日、Circle National Trustとして運営される機関について最終承認を得たと発表した。開業時には同社とその関連会社の資産を保管し、準備金の管理は将来的に可能となる機能だと説明した。 OCCの審査中申請一覧には、Zerohashが8月19日に提出した申請と、Payward National Trust Company、Agora National Trust Bank、EDX Trustが2026年に先行して提出した申請が含まれている。 Coinbaseは4月2日、受託者としてのデジタル資産の保管および関連サービスについて、予備的な条件付き承認を得た。この信託銀行案は預金保険の対象となる預金取扱機関ではなく、保管する法定通貨は第三者銀行の顧客のために保有する口座に置かれる。 この仕組みにより、認可された保管業務は連邦政府の監督下にある関連会社で行われる一方、現金については外部の銀行とのつながりが維持される。 この承認は、直接的な監督権限も維持する。最終承認までの間、状況の変化を踏まえて必要と判断すれば、OCCはCoinbaseの予備的決定を変更、停止、または取り消すことができる。重要な事業計画の変更には、組織設立期間中と営業開始後最初の3年間、事前通知と書面による異議なしの確認が必要であり、資本と流動性に関する条件も課される。 したがって、認可は企業が定められた条件の下で行える事業を定める一方、事業の拡大には引き続き適用される承認条件が課される。 2021年11月、OCCは特定の暗号資産関連業務に対し、書面による異議なしの確認を得る手続きを導入した。銀行は対象となる業務を始める前に、監督当局との手続きを経なければならなかった。 2025年3月7日、同機関はこの手続きを撤回し、2023年の省庁間による暗号資産リスクに関する声明2件について、同行への適用を取り下げた。 この方針転換は、暗号資産関連業務に進むための手段を変えた一方、検査と、安全に業務を行い法律を順守する義務は維持した。Coinbaseに固有の事業計画条件が示すように、暗号資産全般に対する規制上の入口をなくしても、承認要件がすべてなくなるわけではない。 2025年12月に公表された暫定的な調査結果で、OCCは検証対象とした国内最大手9行が、2020年から2023年にかけて、合法的な事業分野に対し不適切な制限を設けたり、追加の承認を求めたりしていたと述べた。デジタル資産も影響を受けた分野に含まれていた。 この調査結果が対象とするのは検証を受けた銀行の方針であり、Silvergateの清算の原因とは別の問題だ。 将来の監督当局の幹部は、法的権限の範囲内で、金融リスクやコンプライアンスについてより厳しい見方を取る可能性がある。認可の存続をめぐる争いがなくても、企業は業務に関する条件の厳格化や、検査官を納得させるためにより多くの対応を迫られる可能性がある。 2025年の方針転換は、同じ法的枠組みの下でも監督方針が大きく変わり得ることを示している。 規則が監督当局を制約する 今年採択された規則により、規制当局が暗号資産企業を監督する際に評判リスクをどう扱うかに、新たな制限が設けられた。こうした制限と、各銀行に認められた業務が、連邦認可によってどれほどの保護が得られるかを左右する。 OCCと連邦預金保険公社(FDIC)が定めた、6月9日施行の評判リスク規則は、評判リスクを根拠とする不利益な監督措置を両機関が取ることを禁じている。また、政治的に好ましくないと見なされても合法な活動をしているという理由だけで、金融機関に顧客との取引を打ち切るよう圧力をかけることも禁じている。この規則は当局の行動を制約する一方、民間銀行による口座の判断や、金融・業務上のリスクに対する監督はそのまま維持する。 各機関は8月27日、さらに踏み込み、安全でない、または健全性を欠く業務慣行と、対応が必要な事項に関する新たな基準を発表した。これらは、銀行の対応を求める監督上の指摘事項だ。 基準は、重大な財務上の損害や預金保険のリスクに焦点を当て、銀行法違反に対処する根拠を維持している。財務状況と無関係な評判上の懸念は対象外としている。 この最終規則は9月1日に公表され、11月2日に発効する。8月27日に改定されたOCCの別の方針は、段階的な対応、個別事情に応じた調整、特定の不備に焦点を当てた是正措置を重視している。 状況に応じて、法的根拠を裏付けられる執行措置も引き続き可能としている。 この年表は、2021年の従来の監督上の承認から、2026年11月に予定される新たなリスクベースの基準まで、OCCの暗号資産関連の銀行政策の変遷をたどっている。 12 U.S.C. 93(a)に基づく没収の手段の1つでは、所定の違反と裁判所の判断が必要となる。行政手続法の司法審査基準では、審査対象となる行政機関の措置が違法または恣意的な場合、これを取り消すことができる。 こうした保護措置によって、政治的な方針の変化と、銀行を制限するための適法な根拠とは区別される。一方で、カストディ、コンプライアンス、財務的な強靱性をめぐる規制当局の広範な権限は残る。 11月の基準は、こうした保護措置が個別の認可条件とどのように両立するかを試す初期の機会となる。暗号資産企業にとっての試金石は、予測可能なルールの下で認可された事業を営みながら、事業に依然として必要な銀行との関係を維持できるかどうかだ。 全米信託銀行になることで、暗号資産企業はカストディに対する管理を強め、より確固たる法的立場を得られる可能性がある。その一方で、ワシントンと直接関係を持つことになり、その関係を規律するルールの持続性がより重要になる。

市場

PayPal、独自トークン発行プラットフォームでステーブルコインの仕組みを拡大

インターネット商取引大手のPayPal PYPL52.79ドルは、法定通貨連動トークンの専門企業M0と暗号資産決済企業MoonPayの協力を得て構築した、PYUSDxと名付けられた独自ステーブルコイン開発プラットフォームを追加し、ブロックチェーンベースのステーブルコイン事業を拡大したと、各社が火曜日に発表した。 PayPal USD $PYUSD0.9995ドルを裏付けとする独自ステーブルコインを事業者が発行するためのインフラを提供するこのプラットフォームは、2月に初めて予告されていた。 プレスリリースによると、暗号資産ネイティブ企業のSaturn、Concrete、Capが発行するトークンで、現在サービスを開始しており、これらの企業はプラットフォームに1億ドルを超える処理実績をもたらしている。 既存の金融界がオンチェーン化するなか、競争は大手ステーブルコイン発行者であるTetherとCircle Internet(CRCL)の2社にとどまらず、広がっている。既存の決済企業は戦略的優位性を探っており、例えば決済大手Stripeが積極的なアプローチを取っていることも、そうした動きの背景にある。 CoinDeskが明らかにしたところによると、PayPalは2020年に暗号資産の提供を始めた初の決済機関だった。今、PayPalは岐路に立っており、M0やMoonPayのような暗号資産専門企業と提携し、技術に一段と注力するのが妥当な選択肢となっている。

市場

TetherとFasanara Capital、ステーブルコインを活用した実体経済向け融資の拡大に向け、4億ドルのプライベートクレジットファンドを設立

この仕組みは、60カ国超で事業を展開するフィンテックプラットフォームを通じて、中小企業や消費者向け融資の流れにUSD₮を組み込み、従来の資金調達手段では歴史的に十分なサービスを受けられなかった借り手を対象とする。 この取り組みは、国境を越えた決済やデジタル流動性においてすでに中心的な役割を果たしているTetherのグローバルなステーブルコイン基盤を土台とし、その用途を、スピード、資本効率、グローバルな展開力がますます重要となっているプライベートクレジット市場へと広げるものだ。Fasanaraが確立した実体経済向け融資プラットフォーム、引受審査の専門知識、独自技術と組み合わせることで、このファンドは、世界各地のフィンテックの融資組成チャネルを通じた短期の資産担保型融資に重点を置く、ステーブルコインを活用したプライベートクレジット戦略を支えるよう設計されている。 この取り組みは、迅速でグローバルかつ摩擦のない資本移動を必要とする現実の金融システムへと、取引や決済を超えてデジタル資産インフラを拡大し続けるTetherの姿勢を中核に据えている。十分なサービスを受けていない市場に広く浸透していることを示してきた一方、従来の資金調達や決済の仕組みに制約されているフィンテックプラットフォームを通じて、実体経済向け融資の供給力を継続的に拡大することを支援する。 「USD₮は、国境を越えて、24時間、摩擦なく、どこでも使えるお金として作られました。このファンドを通じ、Tetherは最も力を発揮できる役割を担い、USD₮に連動した融資機会を発掘するとともに、シームレスな国境を越えた融資を可能にするステーブルコイン基盤を提供します。Fasanaraとともに、Tetherの融資組成ネットワークを、最も必要としている企業やコミュニティへ資本を届ける直接的な経路に変えていきます」と、TetherのCEOであるPaolo Ardoino氏は述べた。 「私たちは長年にわたり、独自技術、融資組成における関係、そして従来の金融が組織的に十分なサービスを提供できていない借り手へ機関投資家の資本を振り向けるための引受審査規律を築いてきました。Tetherはその取り組みに、他にはないものをもたらします。世界最大のステーブルコインネットワーク、大きな資本力を持つ暗号資産ネイティブの投資家層、そして従来の資金調達の仕組みでは実現できない範囲にまで信用供与を広げるUSD₮の決済レールです。ともに、実体経済向け融資市場への資本配分のあり方を改善し、より効率的な国境を越えた信用供与の流れを可能にします」と、Fasanara CapitalのCEOであるFrancesco Filia氏は述べた。 FasanaraとTetherの融資ファンドは、特に従来の決済システムの処理が遅い、または分断が進んでいる分野において、ステーブルコイン基盤がグローバル金融の基盤を構成する重要な要素であるとの認識が機関投資家の間で高まっていることを反映している。この仕組みは、第三者の機関投資家の参加に合わせて規模を拡大できる柔軟性を備えた、恒久運用型のビークルとして設計されている。 詳細については、[email protected]までお問い合わせください。 Fasanara Capitalについて Fasanara Capitalはロンドンを拠点とする専門資産運用会社で、運用資産額は60億ドル超。テクノロジーを活用したプライベートクレジットと資産担保型金融に注力している。同社は主要なフィンテック融資会社との提携を通じて60カ国超で融資を組成し、中小企業向け融資、消費者信用、貿易債権、サプライチェーンファイナンスに資本を投入している。Fasanara独自のテクノロジープラットフォームは、機関投資家に分散された低ボラティリティのプライベートクレジットへのエクスポージャーを提供すると同時に、最も必要としている十分なサービスを受けられない借り手に資本を届ける。Fasanaraは、フィンテックを活用した金融包摂の分野で広く認められたリーダーであるとともに、世界で最も歴史が長く、規模の大きいデジタル資産流動性プロバイダーの1社を運営している。www.fasanara.com 投資家からのお問い合わせ: [email protected] Fasanaraに関するメディアからのお問い合わせ: [email protected]

市場

ドルとユーロのオンチェーン上の300対1の格差の内側

ユーロ建てステーブルコインの活動は小規模ですが、急速に拡大しています。DeFi全体のユーロ建てボールトのAUMは、1年前の約1200万ユーロから現在は1億3500万ユーロに増加しましたが、ボールトAUM全体のわずか2.4%にとどまっています。ユーロ建ての実世界資産(RWA)利回り商品が、ユーロ建てステーブルコインの成長を加速させると考えています。 経路依存性とインフラの不足 オンチェーンのユーロ発行がオフチェーンの世界に後れを取っているのは、主に歴史的な経路依存性と、ユーロ建てDeFiインフラの不足という2つの理由によります。 経路依存性。ステーブルコインは暗号資産取引の決済用に作られ、暗号資産ペアはもともとドル建てで価格が設定されていました。基軸ペアが米ドルだったため、決済対象の資産に合わせて米ドル建てステーブルコインが登場しました。 インフラの不足。ボールトのインフラとルーピング(各ローンを次の購入資金に充てる仕組み)が、ドル建てDeFiの拡大を加速させました。利回りの得られるドル建て資産がオンチェーンで発行されました。レンディングプロトコルはそれらを担保として受け入れ、それを裏付けにドル建て債務を発行できるため、ユーザーはさらに多くの利回り付きドル建て資産を購入できました。 その結果、現在、オンチェーン上の主要なレンディング市場はすべて、このドル建てルーピング取引を反映しています。ループを構成する要素が存在しなかったため、ユーロ建てのレバレッジ市場は立ち上がりませんでした。 ドル建てDeFiではユーロ建てユーザーのニーズを満たせない ユーロ建てのボールトインフラは、欧州の資産運用会社、ユーロで事業を運営し財務報告を行う企業の財務部門、そしてユーロを基準に考える欧州のDeFiユーザーにとって、市場に不可欠なものです。こうしたユーザーには大きな潜在需要がありますが、負担の大きい為替リスクとヘッジコストのため、オンチェーン経済に十分に参加することが構造的に制限されてきました。

市場

Robinhoodのヴラド・テネフCEO、ストックトークンをめぐる対立でAMCのCEOに反論

Robinhoodのヴラド・テネフCEOは、AMCエンターテインメントのアダム・アロンCEOに反論した。アロン氏は先週、この取引プラットフォームがAMC株について「偽りの市場」を作り出していると非難し、米証券取引委員会(SEC)を巻き込むと警告していた。 テネフ氏は水曜日、CNBCの番組「Squawk Box」のインタビューで、企業の株式が公開取引されると、その株式を基にして作られるあらゆる金融商品を企業が管理することはできないと主張した。 「発行体は、自ら発行する株式の権利と義務について管理権を持ち、実際に管理している。しかし、だからといって株式に関するすべてを管理しているわけではない」と同氏は述べた。「特に、発行体は、それらの株式を参照して自社の証券を発行する他社をコントロールしているわけではない」 同氏はさらに、「発行体の同意が必要かどうかは、具体的に何をするかによる」と付け加えた。「そしてRobinhoodのストックトークンの場合[...]については、自動的に発行体の同意を必要とすべきではない」 今回のインタビューは、先週この論争が表面化して以来、テネフ氏が公の場に姿を見せた初めての機会だった。アロン氏は先週、XでAMCはRobinhoodのトークン化商品とは何の関係もなく、それを容認もしていないと発言していた。アロン氏はこの慣行を「卑劣」かつ「けしからん」と呼び、その後、AMCに連動するトークンの取引を停止するようRobinhoodに「停止命令」を求めた。

市場

Bastion Trading、SkyAIの取締役に対し株主の立場から反対

数字で見る SkyAIの最近の苦境は、ガバナンス問題がますます注目されるようになっているテック業界全体の傾向を反映している。同社の株価の顕著な下落は、その財務資産の価格変動を強める可能性がある。投資家は今後の投票を注視しており、市場はガバナンス上の決定が株価に与える影響に敏感なままである。SkyAIの経営判断と財務状況の関係は、今後数週間で注意深く監視する必要がある。 SkyAIはテック業界で事業を展開しており、デジタル資産、特にソラナに関連するものの資産運用に注力している。株主の権利とコーポレートガバナンスを取り巻く規制環境は、利害関係者に同社の業務上の決定に対する正当な関心をもたらしており、特にBastion Tradingが疑問を呈している最近の変更を踏まえるとそうである。 注目点 トレーダーは今後の年次総会の結果を注視している。この投票はSkyAIのガバナンスと投資家センチメント全体に大きな影響を与える可能性があるためである。さらなる株主の反対が起きれば、特に同様のガバナンス体制を持つ企業の間で市場に波及効果を生む可能性がある。投資家は、この状況がどう展開するかに引き続き注意を払うべきであり、それがテック業界における今後の判断に影響を与える可能性がある。 市場の予測は、変化する市場環境や技術の進歩に応じて変わる可能性がある。

市場

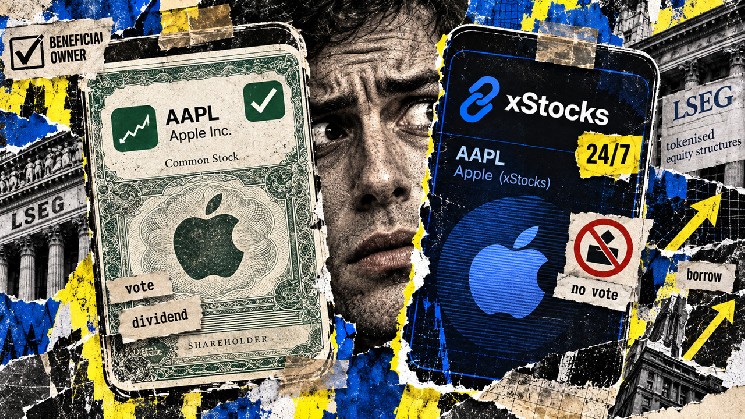
股式で取引され、株式のように見えるが、実際には株式ではない。それは一体何か?

ロンドン証券取引所は現在、株主の権利を保ちながら株式をブロックチェーン・ネットワーク上に載せる方法を検討している。9月1日のPaywardとの発表では、その構造はまだ評価段階にあり、規制当局の承認が必要であると説明されている。別途、同取引所は2027年にLSE 24取引所でxStocksを上場する計画も立てており、これも承認が前提となっている。 これらのプロジェクトは、異なるかたちのアクセスを追求している。一方は、投資家と保有する企業との関係を維持することを目指し、もう一方は株価連動型の別の商品に新たな取引の場を与えることを目指している。 この影響は書類上の問題にとどまらず、トークン化が築こうとしている市場の姿や、拡大する投資家層がより多くの所有権を得るのか、それとも価格に賭ける手段が増えるだけなのかにまで及ぶ可能性がある。 株式を保有すると実際に何が得られるのか 株式は企業の所有持分を表す。その正確な権利は株式の種類や適用されるルールによって異なるが、普通株主は一般に事業の財務上の成果に参加し、特定の企業決定について議決権を行使できる。 企業が配当を分配する場合、資格のある株主は全員それを受け取る。事業が破綻した場合、株主は残余請求権を持つ。つまり、自分より優先順位の高い請求が支払われた後に残ったものを受け取る。多くの場合、それは何も残らないことを意味し、株主は企業を所有することの一部として事業リスクを負う。 ほとんどの人は、そうした権利の管理に使われる記録のすべてに個人として登場するわけではない。ブローカーは通常、名義人を通じて株式を保有し、そのブローカー自身が株式を受け取る権利を持つ顧客の記録を管理している。こうした投資家は実質的所有者と呼ばれる。SECは、所有者が自分の名義で企業に株式を登録する直接登録とこの仕組みを区別している。 通常の証券口座も、記録の管理や権利の受け渡しのために複数の機関に依存している。株主は、そのつながりを通じて権利を行使でき、議決の指示や配当金は仲介機関を経由して送られる。 トークン化は、記録を管理し移転するための別の方法をもたらす。トークンはブロックチェーン上でアカウント間を移動するデジタル単位である。ネットワークはその単位の支配を記録し、法的な取り決めによって、所有者が何を受け取る権利を持つかが決まる。 企業は、自社株にその技術を使うことができる。所有権の記録がその移転を認めるのであれば、トークンを送ることで株式そのものを移転できる。SECスタッフの1月の分類は、発行体が関与する仕組みだけでなく、無関係な第三者が作成する商品についても説明している。ただし、これは異なる仕組みについてのスタッフの説明であり、企業名を冠したあらゆるトークンへの一括承認ではない。 株式をこの方法で記録すると、既存の権利を保ったまま、移転の事務処理を容易にできる可能性がある。この技術はそうした選択の余地を残している。 しかし、企業以外の者がその株式に連動する新たな商品を作る場合、はるかに分かりにくい仕組みが始まる。 トークンには、それ自体の細かい条件が付いている ある事業者が株式を購入し、それをカストディアンに預けるとしよう。そのうえで、その保有資産の価値を追跡することを意図したトークンを発行する。すると、そのトークンを購入した顧客は、その事業者の商品を受け取ることになる。つまり、元の企業が新たに何かを発行したわけでも、トークン購入者と関係を結んだわけでもない場合がある。 現在、追跡すべき投資対象は2つある。裏付けとなる株式と、その株式へのエクスポージャーを表す商品である。後者を前者で裏付けることで価格を追跡しやすくなる可能性はあるが、すべての株主の権利が自動的にその仕組みを通じて引き継がれるわけではない。 Krakenは、xStocksの文書でその違いを説明している。同社は、裏付けとなる株式によって担保されたトークンであると述べているが、保有者は裏付けとなる株式の株主議決権を受け取らないとしている。配当の経済的利益は、別途の現金支払いではなく、実効保有量の調整を通じて反映される。また、トークンは裏付けとなる株式として通常の証券口座に移すことはできない。 配当の扱いは、小さな例で考えると分かりやすい。100ドル分の株式エクスポージャーを表す投資に対して、2ドルの税引後配当が支払われ、それが1株100ドルで再投資されたとする。手数料と価格変動を無視して説明すると、これにより追加で0.02株分のエクスポージャーが購入される。その結果、保有は1株ではなく1.02株分を表すことになる。 所有者が持つ株式エクスポージャーは増えたが、2ドルは使える資金としてではなく再投資されたものである。商品によって適用される税務上の扱いや調整方法は異なる。xStocksでは、基礎となるオンチェーンのトークン数が変わらなくても、乗数によって表示上の実効残高が増えることがある。 配当による利益はトークンの金融設計に属する。株主としての地位は、それを裏付ける株式の発行企業との別個の法的関係に依存する。 中段の表は、すでに承認されたLSEGの商品ではなく、起こりうる法的構造を説明したものである。商品の条件や管轄によって詳細は決まる。 こうした関係は、何か問題が起きたときに特に重要になる。企業に対する株主の請求は、発行体が関わるトークン保有者の請求とは異なる場合がある。その発行体が破綻した場合、回収はカストディや担保の取り決めと、それらを倒産法がどのように扱うかに左右される。 裏付けがあることの証明は、資産が存在することしか示さない。トークンを自分のウォレットに保管すれば、その移転を自分で管理できる。一方で、基礎となる株式は、それを保有・管理する企業に引き続き依存する。CryptoSlateによる、トークン化された株式準備を保有する企業の報道は、より簡単な移転という約束の裏にあるこの依存関係を追跡している。 外国株式にアクセスしにくい人々にとって、参入の容易さは実質的な改善になりうる。少額の購入や互換性のあるアプリ間での移転によって、特にタイムゾーンをまたぐ場合に投資がより便利になりうる。また、かなり多くの購入者は、株主投票よりもその柔軟性を承知の上で高く評価するだろう。ただし、従来型のブローカーを通じた少額投資はすでに存在しており、その利点は実際に利用できるサービス次第である。 アクセスには法的な境界もある。Krakenは、xStocksの提供から米国を含むいくつかの法域を除外している。世界中で移転可能なソフトウェアであっても、配布のルールの範囲内で運用されており、ウォレットにトークンを保有しているからといって、あらゆる商品を購入する権利が普遍的に与えられるわけではない。 トークン化株式商品がなす他のすべての約束も、同じ種類の精査に値する。 ブロックチェーンの記録はトークンの移転を可視化するが、保管契約や競合する法的請求権は別の場所に残る。企業は決済の一部を自動化できるが、請求書には依然として換算手数料や買値と売値の差が含まれうる。例えばKrakenの手数料に関する文書は、購入方法による違いを示し、一部の取引にはスプレッドが含まれうると注記している。コストの削減が利益をもたらすには、取引全体を通じて持続する必要がある。 取引時間を延長しても、自動的に流動性が生まれるわけではない。週末にはトークン市場が稼働している一方で、原株式の取引所は閉まっている。その時間帯には、トレーダーが株式を購入したり、エクスポージャーを相殺したりする手段が限られるため、トークン価格は株式の最終相場から乖離しうる。また、互換性のない複数の取引場所に取引が分散すると、それぞれの場所の取引相手が減ってしまう可能性もある。 しかし、その商業的な魅力は理解しやすい。手数料やスプレッドの一部で収益を得るプラットフォームは、顧客の取引頻度が高まれば利益を得る。取引が十分に拡大すれば、取引ごとの料金を下げても好業績を維持できる。投資家は、アクセスの改善によって利用できる投資の選択肢が増えたり、コストが下がったりするときに恩恵を受けるが、取引回数の多さはそのどちらの結果の代わりにもならない。 ただし、これらすべてには代償が伴う。取引時間を延長し、参入口を増やすと、株式へのエクスポージャーが、継続的な投機に利用できるものになりうる。これは、トークンが大きく普及し、借入の担保として差し入れられるほど人気を得て、その借入資金でさらにトークンを買えるようになると、特に重大な問題となる。 仮想の投資家を考えてみよう。トークンで100ドル保有し、それを担保に50ドルを借りて、さらに50ドル分のエクスポージャーを購入するとする。この場合、株価へのエクスポージャーは150ドルとなり、負債は50ドルである。トークンが20%下落すれば、保有分の価値は120ドルとなり、負債を差し引くと手元に70ドルが残る。利息と手数料の前の時点で、自己資金の100ドルは30%減少したことになる。貸付条件によっては、本人が売却を選ぶ前に強制売却が行われることもありうる。 証券を担保にした借入は、従来の市場においてすでに可能である。トークン化は、より多くのアプリケーションを通じてこの活動を利用しやすくし、担担保価値が必要な基準を下回った際に自動売却と結びつけることもできる。複数の借り手が同時にその基準に達すると、下落する市場への売り圧力が加わりうる。 金融安定理事会の2024年の評価は、担保の利用が容易になることで借入が拡大し、損失が伝播する可能性を検討した。同時に、効率性の向上という可能性も認めた。当時、同理事会はトークン化の規模が小さすぎて、重大な金融安定上のリスクをもたらすとは判断しなかった。その警告は、株式トークンがすでに市場を不安定化させたという認定ではなく、より広範な普及とより相互に結びついた取り決めがもたらしうるものに関するものだった。 トークン化が株式を下支えしているという主張についても、取り上げる必要がある。新規に発行されたトークンの裏付けとなる株式を発行体が購入すると、原資産市場の需要を押し上げうる。一方、通常の株式からトークンへ乗り換える投資家は、既存のエクスポージャーを大部分移し替えるにすぎないかもしれず、償還が行われればその過程は逆向きに働く。配布の迅速化は売買のもう一つの経路を生むが、その価格への影響は、こうした判断のバランスに左右される。 また、企業への資金供給と、既存株式の売買との間には違いがある。流通市場での購入の大半は、既存の所有者に支払われる。よりアクセスしやすい市場によって将来の資金調達が容易になれば、間接的に企業を支援しうるが、トークンの取引が企業の現金や生産能力を自動的に増やすわけではない。 ここでの最大の危険は、株式エクスポージャーの市場が拡大したことを、進歩の十分な証拠とみなすことである。アクセスが容易になると参加者は広がる一方で、新規参加者の権利は少なくなり、ほとんど理解していない投資を担保に借り入れる機会が増えうる。決定的な義務が別の場所の契約にある場合、公開された取引記録が与える保護は部分的なものにとどまる。 LSEGの提案は、より強力な所有権と、より広い配布が、明確に異なる設計上の選択であることを示している。 投資にかかる全体のコストを下げたり、強制力のある所有権をより容易に保持・移転できるようにしたりする点では、トークン化は評価に値する。 取引時間や借入機会を、より弱い権利しか持たない商品に追加するような場合、そのアクセスを販売する事業者のほうが、購入者より利益を得る可能性がある。そのアクセスに伴って提供される権利や保護の内容によって、その商品に対してどの程度の期待が妥当かが決まるべきである。

市場

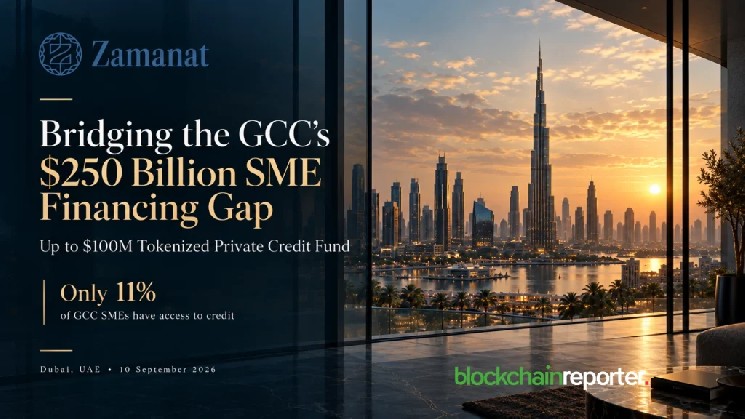
Zamanat、GCC地域の中小企業向けに1億ドル規模のトークン化プライベートクレジットファンドを開始

この地域では、中小企業の11%しか融資を受けられないという状況があり、事業拡大のための資金を求める企業にとって、構造的な課題が顕著になっています。特にUAEでは、中小企業が地域の国内総生産の半分以上を占めているにもかかわらず、この問題が目立っています。 さらに、中小企業は民間部門の労働力の大半も雇用しています。経済的な重要性にもかかわらず、こうした企業が銀行融資全体に占める割合は10%未満にとどまっています。このため、代替的な民間資金市場や資金供給者にとって大きな余地が残されています。こうした点を踏まえ、Zamanat Fund CEIC Limitedは、GCC地域における多様なプライベートクレジットの機会に投資する予定です。 ZIGChainのトークン化を活用したGCCでのプライベートクレジット拡大 Zamanat Fund CEIC Limitedは、従来の貸し手では資金ニーズが十分に満たされていない、確立された地域の企業に資本を振り向けています。この戦略は、民間部門の発展と中小企業の参加拡大を重視する、サウジアラビアのビジョン2030およびUAEのセンテニアル2071を含む、より広範な経済多角化の取り組みに沿ったものです。 新ファンドは、DIFCファンドモデル、ブロックチェーンを活用したデジタル発行、機関投資家向けの運用管理、そして地域のプライベートクレジット計画を組み合わせたものです。Zamanatによれば、同プラットフォームの投資持分は、ホワイトリスト化された規制環境のもと、ZIGChain上でZM1投資トークンとして発行される予定です。 ドバイ金融サービス機構(DFSA)は、クレジットファンドの区分におけるクローズドエンド型の適格除外ファンドとして本ファンドを規制しています。Zamanatの最高経営責任者であるUmair Tariq氏は、「目標規模は最大1億ドルで、持分は投資トークンとして発行されます。これは、プロフェッショナル投資家向けに、GCCのプライベートクレジットを規制されたデジタル構造に持ち込むための、当社にとって初の実証事例です」と述べています。

市場

インドの農業倉庫大手、穀物担保ローン20億ドル分をオンチェーン化へ

これらの記録をブロックチェーン、つまり倉庫業者、貸し手、そしてアクセス権を持つ他の誰もが同時に確認できる共有デジタル台帳に記録し、各当事者がそれぞれ別個の書類を保管する代わりにすることで、手続きがよりスムーズになる可能性があります。 当初の焦点は、倉庫担保融資の基盤となるインフラの改善にあり、信用へのアクセスへの具体的な影響を主張するものではないとのことです。声明によれば、「より迅速な承認、より低いコスト、あるいは信用へのより大きなアクセス」は、「システムの導入に伴って実証されるべき潜在的な成果」とみなされています。 Arya.agは、Ava Labsが開発したブロックチェーンネットワーク、Avalancheの技術を用いて、専用のレイヤー1(L1)ブロックチェーンを構築しています。Arya.agは同システムを自ら運用し、将来的には他の倉庫会社にも開放する計画です。 融資の一部は、Aryaが自社のノンバンク金融会社であるArya Dhanを通じて直接行うものです。その他は、Aryaの倉庫に保管された作物を担保に、銀行やその他の金融機関が貸し出すものです。これらの機関は、Aryaの記録を用いて保管物の内容を確認し、それが他に担保として差し入れられていないことを確かめた上で融資を行います。 これらすべての中核となる融資書類は、電子譲渡可能倉庫証券(e-NWR)と呼ばれます。これは既に存在しており、保管された作物を担保とする銀行融資について、インドで法的に認められています。

市場

Ondoのカストディモデルは、トークン化株式をどのように実際の株式に結びつけているのか?

Ondoは2026年7月2日に初めてこの仕組みを適用し、2つの証券をトークン化しました。BlackRockのiShares Core S&P 500 ETF(IVV)とチップメーカーMicron Technology(MU)の株式です。どちらのトークンもEthereum上で発行されました。 カストディの仕組みはどうなっているのか? この仕組みの要は、実際の株式を移動させず、そのまま保管し続けることにあります。 トランスファーエージェントとしてのOasis Proの役割 株式が預け入れられると、Oasis Pro TAが対応するトークンを発行し、元の株式は海外の仕組みにプールされるのではなく、規制下のカストディアンのもとに留まります。これは、米国外で運用され、発行体ごとのスポンサー契約に依存していた従来の多くのトークン化株式商品とは異なります。 株式をDTCシステム内に保持する 2026年7月15日、Ondoは、Depository Trust Company(DTC)に既に保管されている証券のデジタルツインである「DTC Tokenized Entitlements」を裏付けとするトークン化株式を開始しました。これはDTCCのTokenization Serviceを通じて生成されたものです。 最初の2銘柄はCircleの株式とSPDR S&P 500 ETFで、それぞれCRCLonとSPYonとしてオンチェーンで発行されました。OndoはAlpaca Marketsを通じてDTC参加者ネットワークに接続しており、この過程を通じて原株はDTCのカストディ内に留まります。DTCCは、Tokenization Serviceのより完全な版を2026年10月に予定していると発表しています。 株主の権利にとってBroadridgeが重要な理由は? 実際の株式と1対1で裏付けられたトークンは、保有者が従来の株主と同じ権利を得て初めて意味を持ちます。Ondoはそのギャップを埋めるため、Broadridge Financial Solutionsと提携しました。 トークン保有者は、BroadridgeのProxyVote.comプラットフォームを通じて代理投票を利用できます 株主への連絡や規制上の開示は、証券口座の保有者に届くのと同じ方法で届けられます Ondoによれば、目標は同等性です。株式をブローカー経由で保有する場合でも、トークンとして表される場合でも、同じ保護を受けられるようにすることを意味します。 FINRAの承認はどのようにアクセスを拡大したのか? Ondoのカストディモデルは当初、米国の個人投資家によるアクセスの対象外で開始されました。その状況は2026年7月23日に変わり、Ondoのブローカー・ディーラー子会社であるOasis Pro MarketsがFINRAから認可の拡大を受けました。承認の対象は次のとおりです。 トークン化された株式およびファンドの店頭取引 引受型の一次募集および私募 今後IPOが予定されている証券に連動するトークン化商品 法定通貨または承認されたステーブルコインでの決済 これにより、米国の機関投資家と個人投資家は、以前はOndoのオフショア・プラットフォームを通じて適格な非米国人だけが利用できたのと同じトークン化証券に、規制の枠内でアクセスできるようになりました。 2026年8月下旬時点で、Ondoのトークン化株式プラットフォームは、260を超える上場銘柄にわたる総ロック価値(TVL)が約10億ドルでした。2025年9月の開始以来の累計取引高は270億ドルを超えています。 2026年9月10日時点で、$ONDOトークンは約0.358ドルで取引されており、流通時価総額は約17.4億ドル、完全希薄化後の評価額は約38億ドル付近でした。 結論 Ondoのカストディモデルは、既存の米国のカストディ・決済システム内に実株式を保管し、登録済みの名義書換代理人が1:1でトークンを発行し、株主の権利をBroadridgeの既存インフラ経由でルーティングすることで、トークン化株式を実株式に結びつけています。FINRAが2026年7月に承認したことで、この仕組みは米国の個人投資家と機関投資家に拡大されました。DTCCが関与していることで、トークンは伝統的な証券がすでに使用している決済インフラに直接結びついています。 CoinDeskの報道: Ondo Financeが、BlackRockのETFとMicronの株式を用いたSEC準拠のトークン化株式モデルを発表 Broadridgeの報道: Ondo Financeが米国で初のカストディ型トークン化証券を開始 TheStreetの報道: Ondo Financeが米国でトークン化株式に関する大きなハードルをクリア…