
Circle、現金としての取り扱いを求める
Circleの書簡は、SECが提案した「暗号資産規則」に回答するもので、特定の暗号資産の募集を通じて資金を調達する企業に対する新たな枠組みを定めるものだ。
この提案では、従来の証券登録要件に対する2つの免除が導入される。1つは企業が4年間で最大500万ドルを調達できるようにするもので、もう1つは開示義務などの要件を条件に、年間最大7500万ドルの募集を認めるものだ。
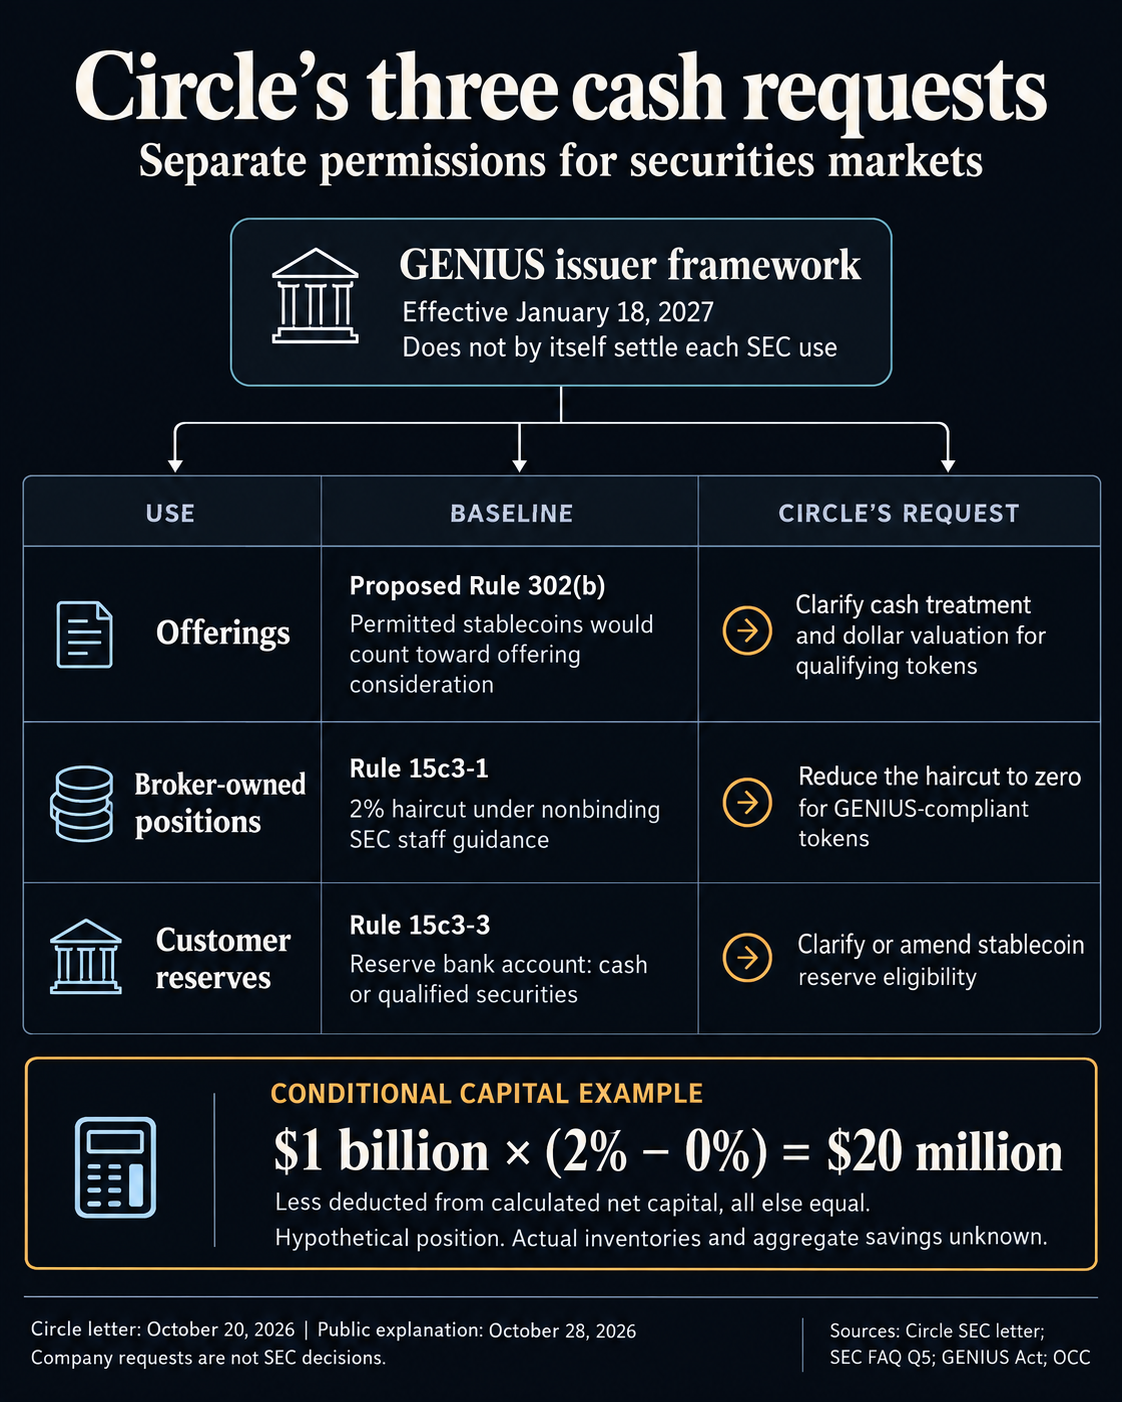
Circleはこの枠組みを支持する一方、$GENIUS法の規制基準に基づいて発行された決済用ステーブルコインについて、投資家がこれらの募集に参加する際、現金として適格であると規制当局が明確にするよう求めている。
現行の提案では、認められたステーブルコインを調達総額に算入できる。ただしCircleは、発行体がそうしたトークンを受け取る場合にも、投資家が従来の現金を拠出する場合に利用できるのと同じ手続きを使えるよう、SECはさらに踏み込むべきだと主張している。
この点が明確にならなければ、投資家が銀行振込で支払うか、ブロックチェーン上のドル連動トークンで支払うかによって、企業に異なる規制要件が課される可能性がある。
Circleはまた、1対1での償還が可能な適格ドル建てステーブルコインについて、対応するドル額で評価することを求めている。これにより、支払いがブロックチェーン上で行われるというだけで、追加の評価要件が課されるのを避けられる。
同社はさらに、ステーブルコインを支払いとして受け入れても、そのトークンや発行体が、販売対象資産に適用される証券関連の義務を自動的に負うべきではないと主張している。
これらの要望は、ステーブルコインの発行、準備金、償還、監督を対象とする連邦の枠組みを定めた$GENIUS法を踏まえたものだ。
通貨監督庁(OCC)は同法の実施規則を最終決定しており、法律と規則は2027年1月18日に施行される予定だ。
Circleは、こうした保護措置を根拠に、規制に準拠したステーブルコインを金融市場全体で決済手段として認められると考えている。
ただし、この法律が定める発行体要件によって、あらゆる証券規則の下でステーブルコインをどう扱うべきかが自動的に決まるわけではない。Circleは、そうした別個の要件に対応するため、SECに追加の認定を求めている。
ウォール街への拡大
暗号資産による資金調達にとどまらず、Circleはステーブルコインをウォール街のブローカー・ディーラーにとってより魅力的にする可能性のある変更も求めている。
最も重要な提案は、証券会社が規制上の自己資本を算定する方法に関するものだ。自己資本は、取引活動を支え、潜在的な損失を吸収するための財務能力を左右する。
2月に更新されたSEC職員のガイダンスでは、ブローカー・ディーラーは自己資本額の算定に際し、自社勘定で保有する適格なステーブルコインのポジションに対して2%のヘアカットを適用できる。
この控除により、規制上認められる価値が減る。例えば、適格な自己勘定ポジションを10億ドル保有するブローカーの場合、2%の扱いに基づく自己資本額の算定では2000万ドルの減額となる。
Circleは、$GENIUS法の要件を満たす決済用ステーブルコインについて、この控除をなくすよう求めている。
同社は、同法が定める準備金、償還、流動性、消費者保護の基準を踏まえ、要件に準拠したステーブルコインを他のデジタル資産より有利に扱うべきだと主張している。
ヘアカットが撤廃されれば、相当量のステーブルコインを保有するブローカー・ディーラーが規制上の自己資本をより多く活用できるようになり、こうした資産が機関投資家の業務にとってさらに魅力的になる可能性がある。
ただし、現行の2%の扱いは、SECの委員会規則ではなく、法的拘束力のないSEC職員のガイダンスに基づく。ヘアカットをゼロにするには、規制当局によるさらなる承認が必要であり、実際の恩恵はブローカーが保有するステーブルコインの量によって変わる。
Circleはまた、SECの顧客保護要件についても別の変更を求めている。
規則15c3-3に基づき、ブローカー・ディーラーは顧客資金を保護するため、適格資産を準備金口座に維持しなければならない。現行の要件で想定されているのは現金と適格証券だ。
Circleは、要件に準拠した決済用ステーブルコインがこの義務を満たせるか、SECが明確にするよう求めている。これにより、企業は必要な顧客準備金の一部をデジタルドルで維持できる可能性がある。
こうした認定により、$USDCの機関投資家向けの利用用途がさらに生まれる可能性があるが、そのためには別途、規制当局の措置と保護措置が必要となる。