
Circle demande que les stablecoins soient traités comme des espèces
La lettre de Circle répond à la proposition de la SEC concernant le règlement sur les cryptoactifs, qui établirait un nouveau cadre pour les entreprises levant des capitaux au moyen de certaines offres de cryptomonnaies.
La proposition prévoit deux exemptions aux exigences traditionnelles d’enregistrement des titres. L’une permettrait aux entreprises de lever jusqu’à 5 millions de dollars sur quatre ans, tandis que l’autre autoriserait des offres allant jusqu’à 75 millions de dollars par an, sous réserve d’obligations de divulgation et d’autres exigences.
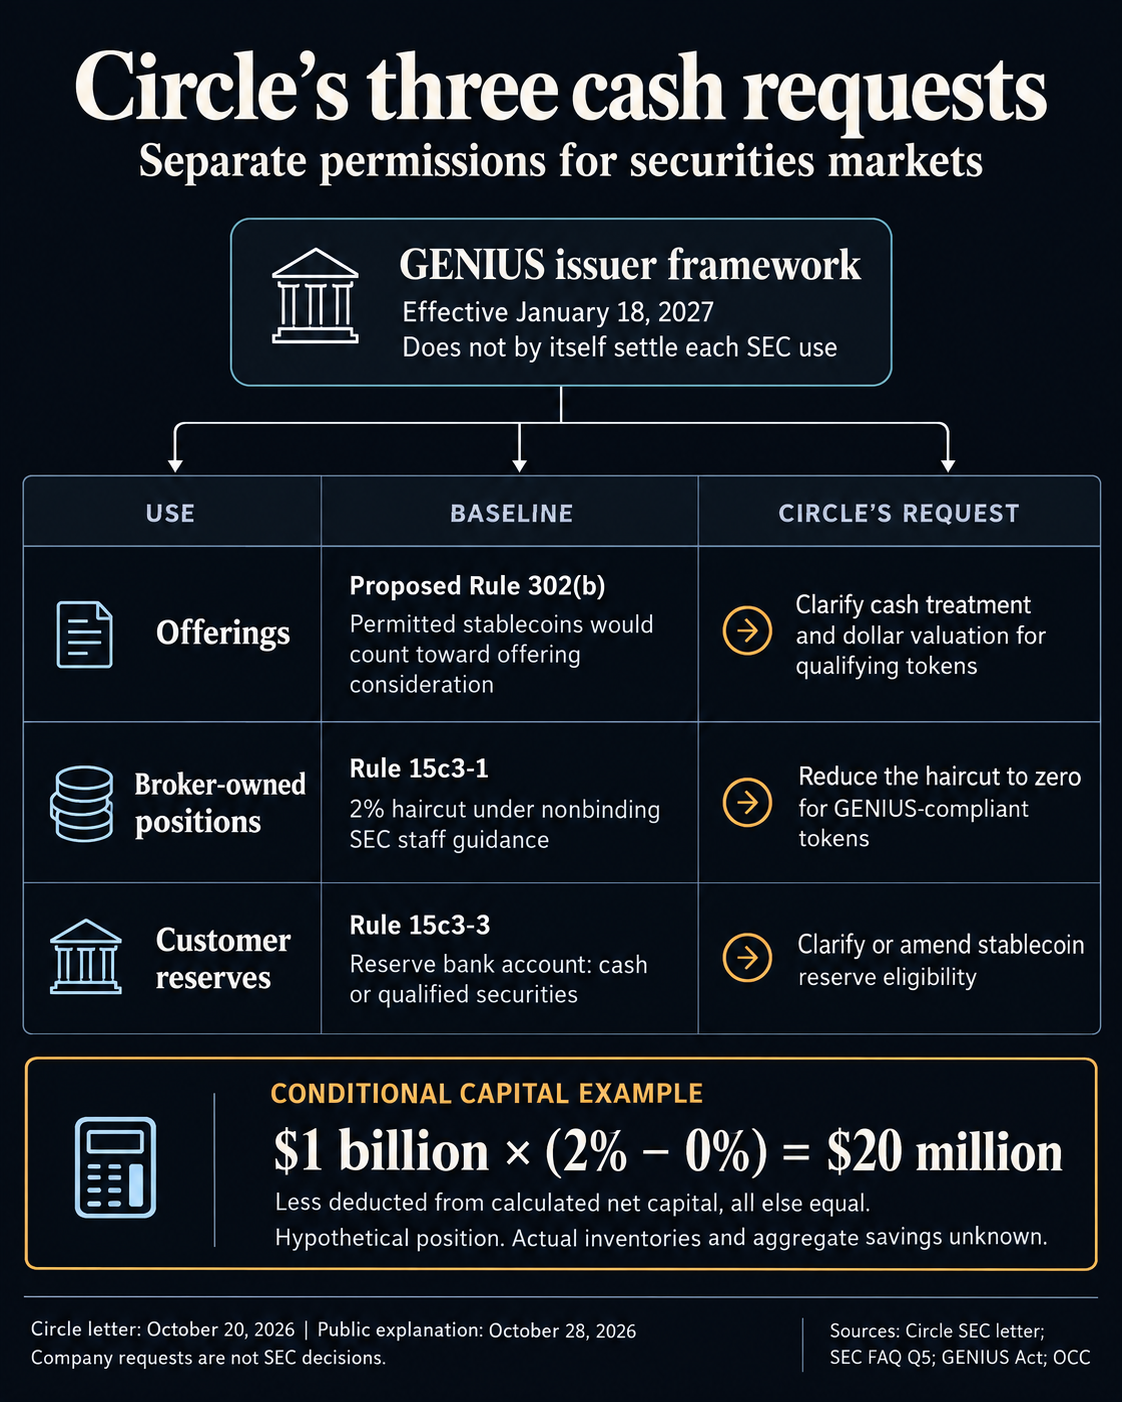
Circle soutient ce cadre, mais demande aux autorités de préciser que les stablecoins de paiement émis conformément aux normes réglementaires de la loi $GENIUS sont considérés comme des espèces lorsque des investisseurs participent à ces offres.
La proposition actuelle permet déjà de comptabiliser les stablecoins autorisés dans le montant total levé. Circle estime toutefois que la SEC devrait aller plus loin en permettant aux émetteurs qui reçoivent ces jetons d’utiliser les mêmes procédures que lorsque les investisseurs versent des espèces classiques.
Sans cette précision, les entreprises pourraient être soumises à des exigences réglementaires différentes selon que les investisseurs paient par virement bancaire ou au moyen de jetons adossés au dollar sur une blockchain.
Circle souhaite également que les stablecoins en dollars admissibles qui restent échangeables à parité soient évalués au montant correspondant en dollars. Cela éviterait d’imposer des exigences d’évaluation supplémentaires au seul motif que les paiements s’effectuent sur une blockchain.
L’entreprise soutient en outre que l’acceptation de stablecoins comme moyen de paiement ne devrait pas, à elle seule, soumettre ces jetons ou leurs émetteurs aux obligations relatives aux titres qui régissent les actifs vendus.
Ces demandes s’appuient sur la loi $GENIUS, qui a établi un cadre fédéral régissant l’émission, les réserves, le remboursement et la supervision des stablecoins.
L’Office of the Comptroller of the Currency (OCC) a finalisé ses règles d’application, et la loi ainsi que les règlements doivent entrer en vigueur le 18 janvier 2027.
Circle estime que ces garanties donnent aux autorités une base pour reconnaître les stablecoins conformes comme des instruments de paiement et de règlement sur l’ensemble des marchés financiers.
Toutefois, les exigences imposées aux émetteurs par la loi ne déterminent pas automatiquement la manière dont les stablecoins doivent être traités au regard de chaque règle sur les titres. Circle demande à la SEC une reconnaissance supplémentaire pour répondre à ces exigences distinctes.
Expansion à Wall Street
Au-delà de la levée de fonds dans le secteur des cryptomonnaies, Circle cherche à obtenir des changements qui pourraient rendre les stablecoins plus attrayants pour les courtiers de Wall Street.
La proposition la plus importante concerne la façon dont les sociétés de titres calculent leurs fonds propres réglementaires, lesquels déterminent leur capacité financière à soutenir les activités de négociation et à absorber d’éventuelles pertes.
Selon les orientations du personnel de la SEC, mises à jour en février, les courtiers peuvent appliquer une décote de 2 % aux positions admissibles en stablecoins détenues pour leur propre compte dans le calcul de leurs fonds propres nets.
Cette déduction réduit la valeur reconnue à des fins réglementaires. Par exemple, pour un courtier détenant une position admissible pour compte propre de 1 milliard de dollars, le traitement à 2 % entraînerait une réduction de 20 millions de dollars des fonds propres nets calculés.
Circle souhaite supprimer cette décote pour les stablecoins de paiement qui répondent aux exigences de la loi $GENIUS.
L’entreprise estime que les normes de la loi en matière de réserves, de remboursement, de liquidité et de protection des consommateurs justifient un traitement plus favorable des stablecoins conformes que celui accordé aux autres actifs numériques.
La suppression de la décote pourrait libérer des fonds propres réglementaires pour les courtiers détenant des positions importantes en stablecoins, ce qui rendrait potentiellement ces actifs plus attrayants pour les activités institutionnelles.
Toutefois, le traitement actuel à 2 % découle d’orientations non contraignantes du personnel de la SEC, et non d’une règle de la Commission. Une décote nulle nécessiterait une approbation réglementaire supplémentaire, et les avantages réels dépendraient du volume de stablecoins détenus par les courtiers.
Circle demande également une modification distincte des exigences de la SEC en matière de protection des clients.
En vertu de la règle 15c3-3, les courtiers doivent maintenir des actifs admissibles dans des comptes de réserve afin de protéger les fonds des clients. Ces exigences prévoient actuellement des espèces et des titres admissibles.
Circle souhaite que la SEC précise si des stablecoins de paiement conformes peuvent satisfaire à ces obligations, ce qui pourrait permettre aux entreprises de constituer une partie des réserves requises pour leurs clients en dollars numériques.
Une telle reconnaissance pourrait créer un autre usage institutionnel pour $USDC, même si elle nécessiterait des mesures réglementaires et des garanties distinctes.