
Circle busca que se las trate como efectivo
La carta de Circle responde a la propuesta de la SEC sobre la Regulación de Activos Cripto, que establecería un nuevo marco para las empresas que recaudan capital mediante ciertas ofertas de criptomonedas.
La propuesta introduce dos exenciones de los requisitos tradicionales de registro de valores. Una permitiría a las empresas recaudar hasta 5 millones de dólares en cuatro años, mientras que otra permitiría ofertas de hasta 75 millones de dólares al año, sujetas a requisitos de divulgación y otros requisitos.
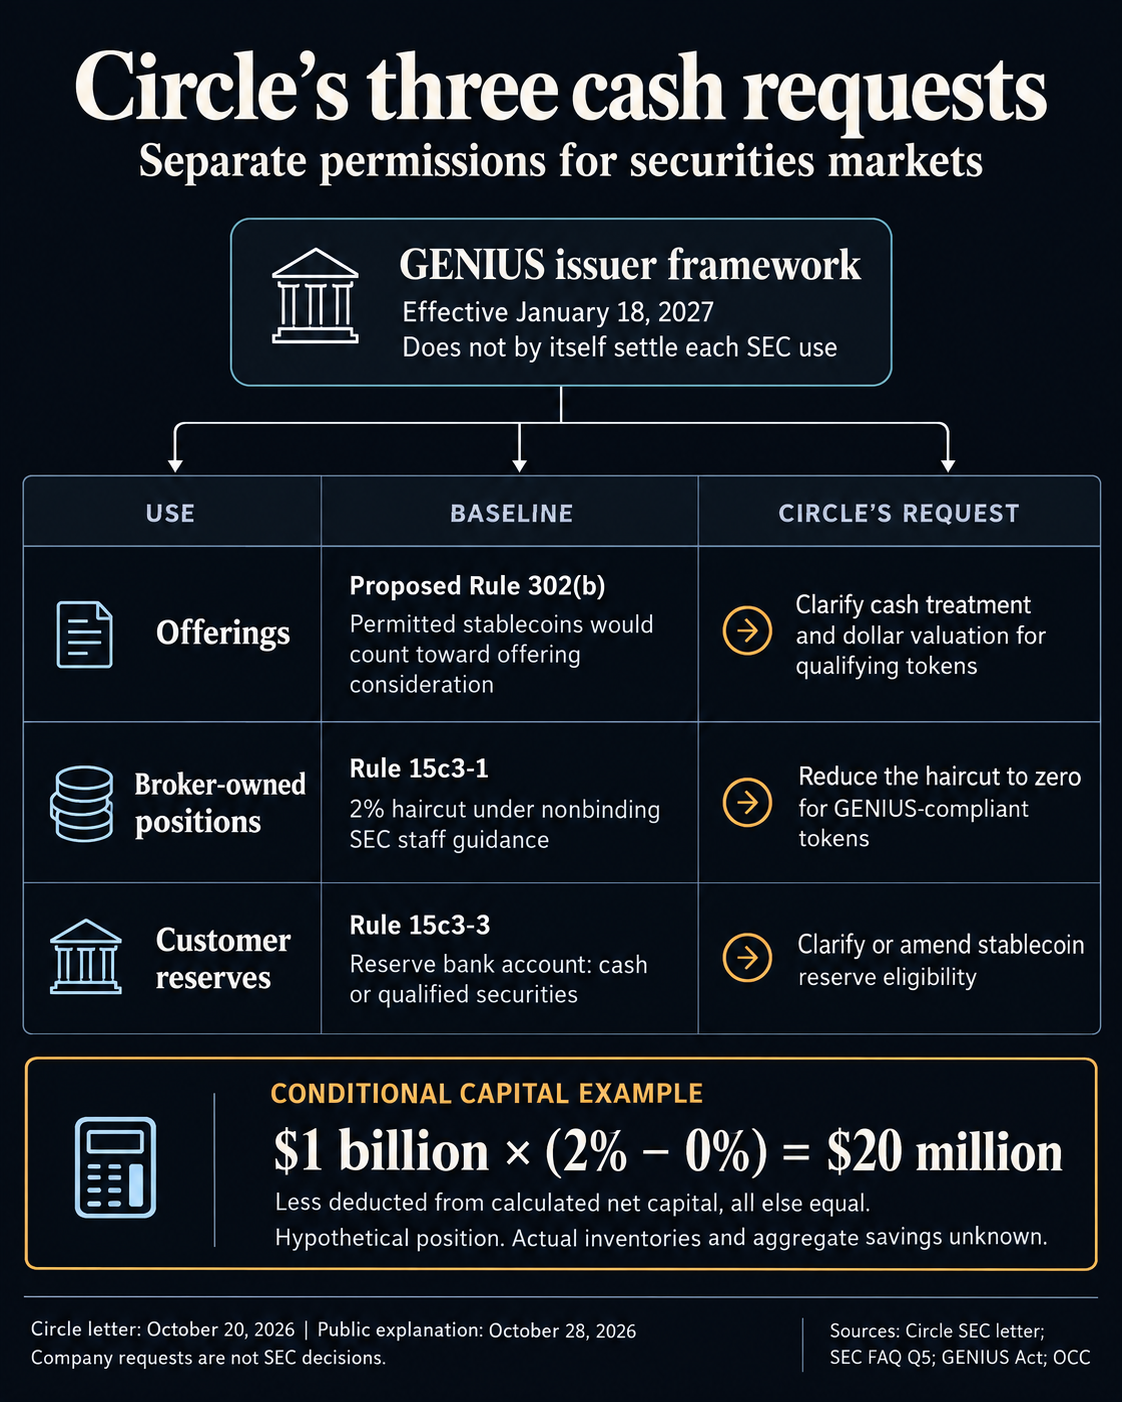
Circle respalda el marco, pero quiere que los reguladores aclaren que las stablecoins de pago emitidas conforme a las normas regulatorias de la Ley $GENIUS califican como efectivo cuando los inversores participan en estas ofertas.
La propuesta actual ya permite contabilizar las stablecoins autorizadas dentro del importe total recaudado. Sin embargo, Circle sostiene que la SEC debería ir más allá y permitir que los emisores que reciben esos tokens utilicen los mismos procedimientos disponibles cuando los inversores aportan efectivo convencional.
Sin esa aclaración, las empresas podrían enfrentarse a diferentes requisitos regulatorios según si los inversores pagan mediante transferencias bancarias o tokens de dólares basados en blockchain.
Circle también quiere que las stablecoins de dólar que cumplan los requisitos y sigan siendo canjeables en una proporción de uno a uno se valoren por el importe correspondiente en dólares. Así se evitarían requisitos de valoración adicionales por el mero hecho de que los pagos se realicen en una blockchain.
La empresa sostiene además que aceptar stablecoins como pago no debería someter automáticamente esos tokens ni a sus emisores a las obligaciones sobre valores que rigen los activos que se venden.
Estas solicitudes se basan en la Ley $GENIUS, que estableció un marco federal para la emisión de stablecoins, sus reservas, el canje y la supervisión.
La Oficina del Contralor de la Moneda (OCC) finalizó sus normas de aplicación, y está previsto que la legislación y las regulaciones entren en vigor el 18 de enero de 2027.
Circle considera que esas salvaguardias ofrecen a los reguladores una base para reconocer las stablecoins que cumplen las normas como instrumentos de pago y liquidación en los mercados financieros.
Sin embargo, los requisitos legales para los emisores no establecen automáticamente cómo deben tratarse las stablecoins en cada norma sobre valores. Circle busca un reconocimiento adicional de la SEC para abordar esos requisitos independientes.
Expansión en Wall Street
Más allá de la recaudación de fondos cripto, Circle busca cambios que podrían hacer que las stablecoins resulten más atractivas para los agentes de bolsa de Wall Street.
La propuesta de mayor trascendencia se refiere a cómo las firmas de valores calculan su capital regulatorio, que determina su capacidad financiera para respaldar actividades de negociación y absorber posibles pérdidas.
Según las directrices del personal de la SEC, actualizadas en febrero, los agentes de bolsa pueden aplicar un recorte del 2 % a las posiciones de stablecoins que cumplan los requisitos y que mantengan por cuenta propia al calcular su capital neto.
Esa deducción reduce el valor reconocido a efectos regulatorios. Por ejemplo, una firma de corretaje con una posición propia que cumpla los requisitos por valor de 1000 millones de dólares tendría una reducción de 20 millones de dólares en su capital neto calculado con el tratamiento del 2 %.
Circle quiere eliminar la deducción para las stablecoins de pago que cumplan los requisitos de la Ley $GENIUS.
La empresa sostiene que las normas de la ley sobre reservas, canje, liquidez y protección al consumidor justifican un trato más favorable para las stablecoins que las cumplan que para otros activos digitales.
Eliminar el recorte podría liberar capital regulatorio para los agentes de bolsa que mantienen posiciones sustanciales en stablecoins, lo que podría hacer que esos activos resulten más atractivos para las operaciones institucionales.
Sin embargo, el tratamiento actual del 2 % se basa en directrices no vinculantes del personal de la SEC, no en una norma de la Comisión. Eliminar el recorte requeriría una aceptación regulatoria adicional, y los beneficios reales dependerían de la cantidad de stablecoins que mantengan los agentes de bolsa.
Circle también busca un cambio independiente en los requisitos de protección al cliente de la SEC.
Según la Regla 15c3-3, los agentes de bolsa deben mantener activos que cumplan los requisitos en cuentas de reserva para proteger los fondos de los clientes. Actualmente, estos requisitos contemplan efectivo y valores admisibles.
Circle quiere que la SEC aclare si las stablecoins de pago que cumplan los requisitos pueden satisfacer esas obligaciones, lo que podría permitir a las firmas mantener parte de las reservas exigidas para los clientes en dólares digitales.
Ese reconocimiento podría crear otro uso institucional para $USDC, aunque requeriría medidas regulatorias y salvaguardias independientes.