
フォールバック退出では、清算時のローン・トゥ・バリュー比率(LLTV)に最も近い借り手が優先される。より健全なポジションは、担保の提供対象となる可能性が低い。この表現は、清算しきい値を下回る段階でポジションを解消する可能性を示唆している。最終的な適格性ルールによって、そうしたポジションが対象となるかどうかが決まる。
開示では、適格性の基準、決済時の評価額、債務相殺の計算式、手数料、上限が明らかにされていない。また、担保トークンを直接渡すのか、中間的な請求権を介するのかも未定だ。これらの詳細は重要となる。適格性によって縮小されるポジションが決まり、価格設定によって交換される価値が決まるためだ。
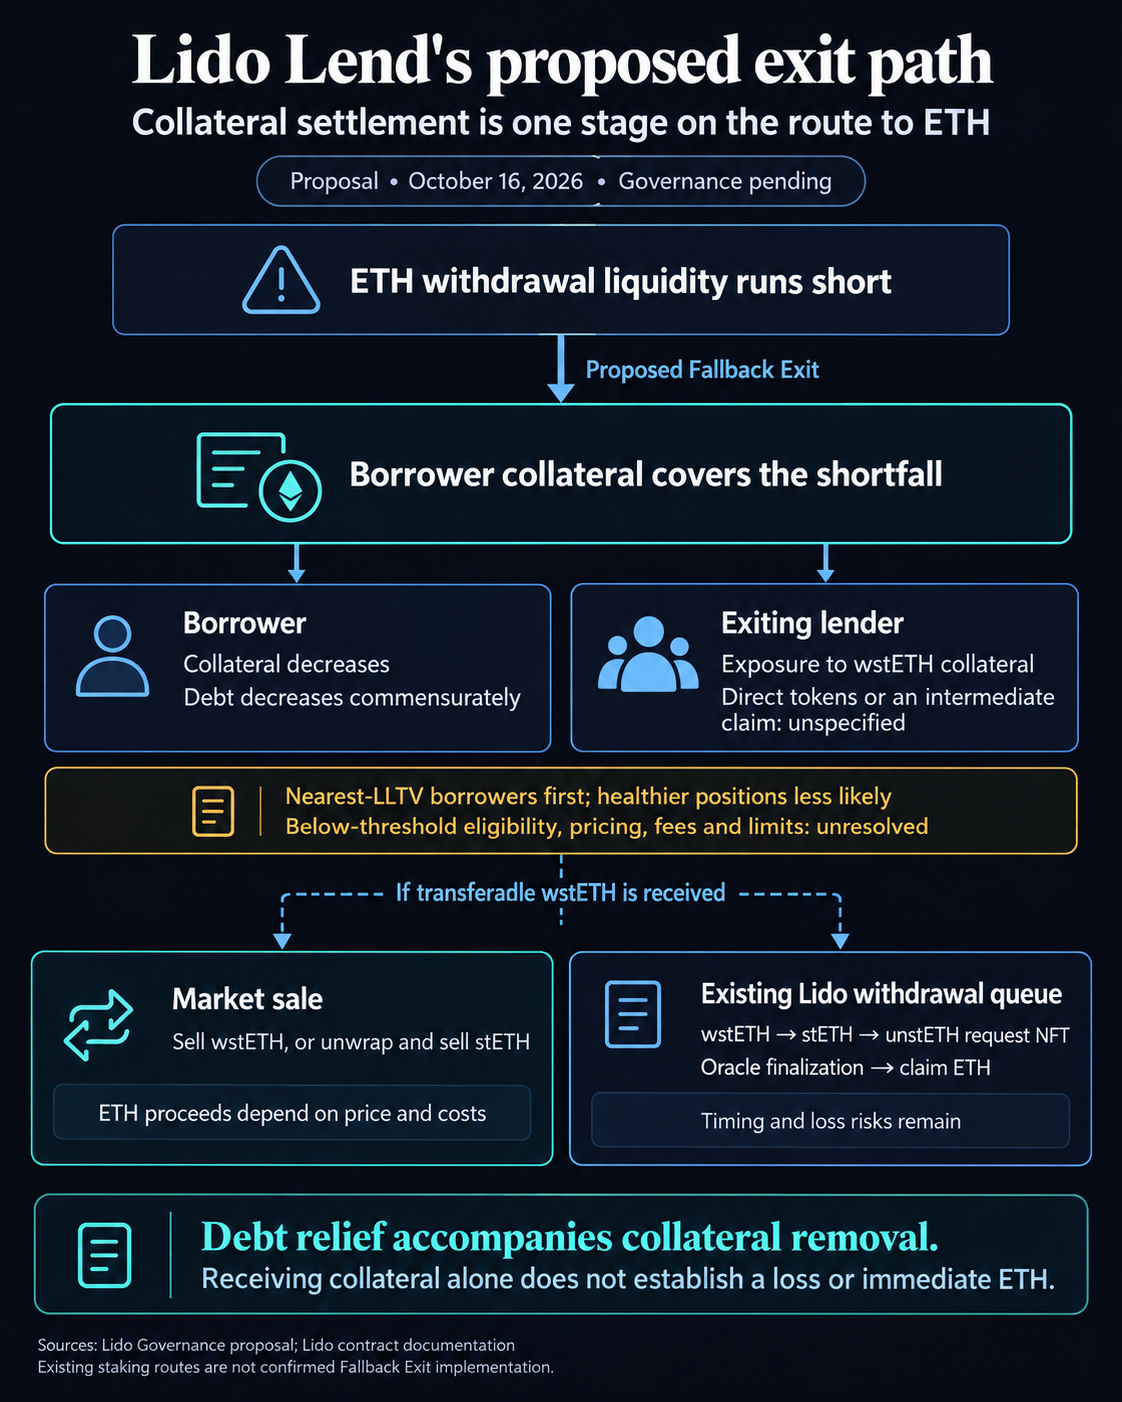
借り手にとっては、ポジションから担保が差し引かれることと、債務がどれだけ減るかを併せて考える必要がある。借り手のエクイティの変化やペナルティの有無は、担保の評価額と、それに対応する債務の減免によって決まる。
想定されるリコールリスクは、ポジションの健全性だけでなく、その規模を自分で管理できるかにも関わる。しきい値を下回るポジションも対象となる場合、借入上限内にとどまれば通常の清算は避けられる一方で、貸し手主導の縮小を受ける可能性が残る。
フォールバック退出とMorphoの引き出しルール
Morpho Blueのコアコントラクトは、その違いを示している。引き出し関数は利息を計上し、貸し手が供給した残高を減らす。次に、残りの供給資産が借入資産の合計をカバーしているかを確認する。カバーが不十分ならトランザクションはリバートし、引き出しが成功するとローントークンが送金される。
これは市場流動性のテストだ。借り手の担保はこの引き出し経路の対象外であるため、ローントークンが不足すれば引き出しはリバートする。返済は別の経路で行われ、ローントークンがコントラクトに入る一方で、債務残高が減る。
清算では、また別のテストが適用される。コントラクトは債務額を、担保のオラクル価格に市場のLLTVを乗じた額と比較し、整数の丸め処理も含めて判定する。この上限内にとどまるポジションは健全であり、コントラクトの判定では上限と等しい場合も含まれるため、清算関数はそのポジションを拒否する。清算人はローントークンを差し出し、差し押さえた担保を受け取る。
コアコードでは、貸し手が引き出しを必要としているかどうかにかかわらず、清算は不健全なポジションに限られている。Lidoが提案する担保決済は、ポジションを縮小する別の経路を導入することになる。
Morphoの貸し手には、返済を待つ以外の選択肢も考えられる。Public Allocator V2の流動性に関するドキュメントでは、より大きな引き出しを支えるため、参加するボールトから対象市場へローン資産を移す方法が説明されている。
この方法は、ボールトの設定、権限、上限、利用可能な資産に左右される。移動には、実行者が支払うペナルティが伴う場合がある。市場内の流動性も、再配分に利用できる流動性も確保済みではないため、表示されている金額は実行前に変わる可能性がある。
Morphoは、再配分と引き出しをアトミックなトランザクションにまとめ、計画を更新し、送信前にシミュレーションすることを推奨している。したがって、比較されるのは条件付きの経路だ。Morphoは対象となるローン流動性を市場に移せる一方、Lidoは退出する貸し手が借り手の担保に対するエクスポージャーを受け入れる方法を提案している。
wstETH担保から利用可能な$ETHへ
wstETHと$ETHの残高は、異なる資産を表す。Lidoのラッパーに関するドキュメントによると、このトークンはオラクルの報告を通じても残高が一定に保たれる一方、保有者が受け取るstETHの権利量は変動する。アンラップするとstETHが受け取れる。
ラッパーの交換レートが示すのは、受け取れるstETHの量だ。市場価格が示すのは、買い手が支払う$ETHの量だ。
フォールバック決済で最終的に譲渡可能なwstETHが貸し手に渡る場合、それを売却できるかどうかは、実行可能な価格と取引コストに左右される。債務の相殺に使われる会計上の価値と、実際の$ETHの売却代金は異なる可能性がある。貸し手が先にアンラップしてからstETHを売る場合も、同じ違いが生じる。
譲渡可能な担保を保有した後は、Lidoの既存の引き出しキューも別の経路となる。このキューではwstETHを受け入れ、stETHにアンラップしたうえで、申請を表すunstETH NFTを発行する。オラクル報告による処理完了後、保有者は確保済みの$ETHを請求できる。
既存のキューでは、stETHの申請上限は1000 stETHで、wstETHの申請額はstETH換算で確認される。これを超える額は、複数の申請に分けられる。こうした上限は既存のステーキング引き出しに適用されるもので、提案されている貸し出し退出の上限は未公表だ。
処理完了は、利用可能な$ETH、経過時間、シェアレートの条件に左右される。キューに入っている間、トークンは報酬を得られず、損失にさらされたままとなり、償還価値が下がる可能性がある。フォールバック決済からこのキューに至る貸し手の経路は、依然として実装上の課題だ。
CryptoSlateが9月27日に掲載したステーキングトークンの分析記事は、トークンを売却することと、$ETHと交換して償還することの違いを検討した。9月14日の貸し出しの引き出しに関する記事では、Morphoのボールトからの償還後、保有者に流動性のない原資産ポジションが残る場合があることも説明した。
Lidoの提案は、この交換における借り手側の仕組みも追加する。他者の出金を支援するため、債務と担保を減らすことができる。
$ETHの貸し手にとって、比較すべきなのは、受け取る資産、換金にかかる費用、そして$ETHを利用できるようになるまでの時間だ。借り手にとっては、対象となる条件と、差し出した担保に対してどれだけの債務が消滅するかが重要となる。