
Las salidas de respaldo darían prioridad a los prestatarios cuyas posiciones están más cerca de la relación préstamo-valor de liquidación, o LLTV. Las posiciones mucho más saludables tendrían menos probabilidades de aportar colateral. Ese lenguaje sugiere una posible liquidación por debajo del umbral de liquidación; las reglas definitivas de elegibilidad determinarán si esas posiciones califican.
La divulgación no especifica el límite de elegibilidad, la valoración de liquidación, la fórmula de compensación de deuda, las comisiones ni los límites. También sigue sin definirse la elección entre tokens de colateral directos y un derecho intermedio. Esos detalles son importantes: la elegibilidad determina de quién puede reducirse la posición, mientras que la fijación de precios determina el valor intercambiado.
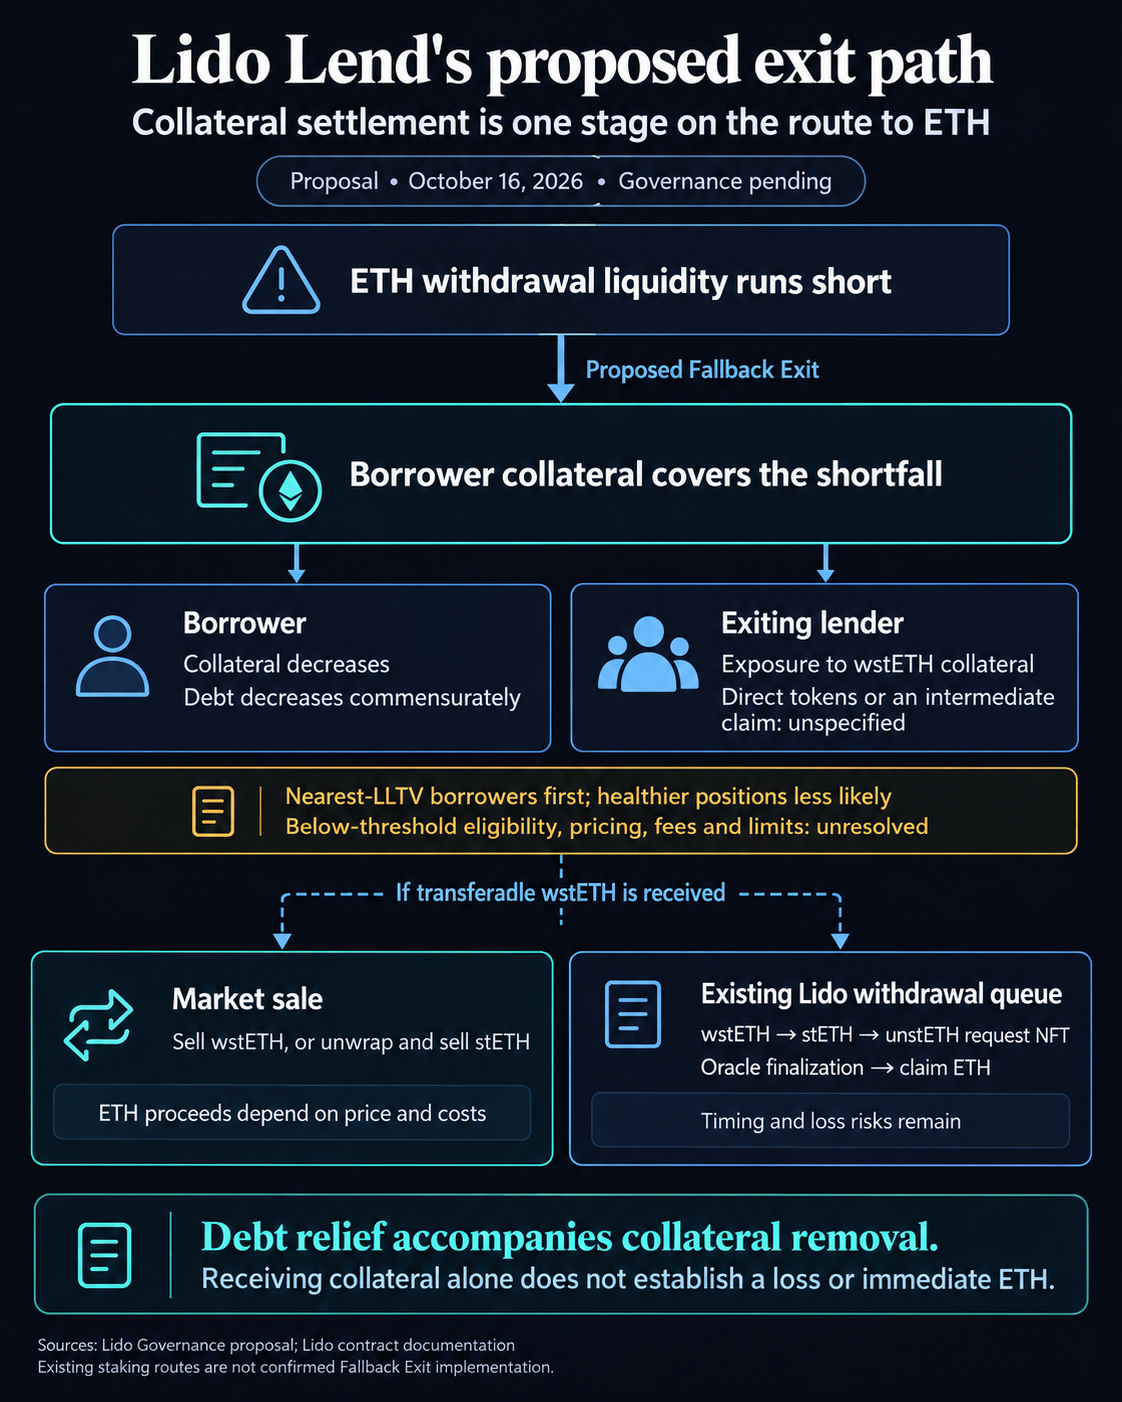
Para un prestatario, hay que considerar el colateral que sale de la posición junto con la deuda que se elimina. El cambio en el capital propio del prestatario y cualquier penalización dependen de la valoración del colateral y del alivio de deuda correspondiente.
El riesgo de recuperación propuesto se refiere tanto al control sobre el tamaño de una posición como a su solvencia. Si las posiciones por debajo del umbral califican, mantenerse dentro del límite de préstamo podría proteger frente a una liquidación ordinaria, pero dejar al prestatario expuesto a una reducción impulsada por el prestamista.
Salidas de respaldo y reglas de retiro de Morpho
El contrato principal de Morpho Blue ilustra la diferencia. Su función de retiro acumula intereses y reduce el saldo aportado por el prestamista. Luego comprueba que los activos aportados restantes cubran el total de los activos prestados. Si esa cobertura es insuficiente, la transacción se revierte; un retiro exitoso transfiere el token del préstamo.
Se trata de una prueba de liquidez del mercado. El colateral del prestatario queda fuera de ese proceso de retiro, por lo que una insuficiencia de tokens del préstamo hace que el retiro se revierta. El reembolso sigue un proceso separado: los tokens del préstamo entran en el contrato mientras se reducen los saldos de deuda.
La liquidación aplica otra prueba por completo. El contrato compara la deuda con el valor del colateral según el oráculo, multiplicado por el LLTV del mercado, incluido su redondeo de enteros. Una posición que se mantiene dentro de ese límite es saludable, incluso si hay igualdad en la comprobación del contrato, y la función de liquidación la rechaza. Un liquidador aporta tokens del préstamo a cambio del colateral incautado.
El código principal reserva la liquidación para las posiciones no saludables, independientemente de las necesidades de retiro del prestamista. La liquidación de colateral propuesta por Lido introduciría otra vía para reducir una posición.
Los prestamistas de Morpho también tienen una posible alternativa a esperar los reembolsos. La documentación de liquidez de Public Allocator V2 describe cómo mover activos de préstamo desde bóvedas participantes a un mercado objetivo para facilitar un retiro mayor.
Esa vía depende de la configuración, los permisos, los límites y los activos disponibles de las bóvedas. El traslado puede conllevar una penalización pagada por quien lo solicita. Tanto la liquidez que ya está en un mercado como la disponible para reasignación no están reservadas, por lo que el importe mostrado puede cambiar antes de la ejecución.
Morpho recomienda combinar la reasignación y el retiro en una transacción atómica, actualizar el plan y simularlo antes de enviarlo. Por lo tanto, la comparación es entre vías condicionales: Morpho puede llevar al mercado liquidez de préstamo elegible; Lido propone permitir que un prestamista que sale acepte exposición al colateral de los prestatarios.
Del colateral de wstETH a $ETH utilizable
Los saldos de wstETH y $ETH miden activos distintos. La documentación de Lido sobre el token de envoltura describe un token cuyo saldo permanece fijo entre informes del oráculo, mientras que su derecho a stETH cambia. Desenvolverlo entrega stETH.
La tasa de conversión del token de envoltura mide un derecho a stETH. Una cotización de mercado mide cuánto $ETH pagaría un comprador.
Si la liquidación de respaldo finalmente entrega al prestamista wstETH transferible, la venta dependería del precio ejecutable y de los costos de transacción. El valor contable utilizado para cancelar la deuda y los ingresos reales de la venta en $ETH pueden diferir. La misma distinción se aplica si el prestamista primero desenvuelve el token y luego vende stETH.
La cola de retiro existente de Lido ofrece otra vía una vez que el titular tiene colateral transferible. Acepta wstETH, lo desenvuelve para convertirlo en stETH y emite un NFT unstETH que representa la solicitud. La finalización mediante un informe del oráculo debe ocurrir antes de que el titular pueda reclamar el $ETH reservado.
La cola existente limita las solicitudes de stETH a 1000 stETH y comprueba las solicitudes de wstETH según su equivalente en stETH. Los importes mayores pueden dividirse en solicitudes separadas. Estos límites corresponden a los retiros de staking existentes; los límites de la salida de préstamo propuesta siguen sin especificarse.
La finalización depende del $ETH disponible, del tiempo transcurrido y de las condiciones de la tasa de participación. Los tokens dejan de generar recompensas mientras están en la cola y siguen expuestos a pérdidas, que pueden reducir el valor de reembolso. La vía del prestamista desde una liquidación de respaldo hasta esa cola sigue siendo una cuestión de implementación.
El análisis de CryptoSlate del 27 de septiembre sobre los tokens de staking examinó la distinción entre vender un token y canjearlo por $ETH. Su cobertura del 14 de septiembre sobre los retiros de préstamos también explicó cómo los reembolsos de bóvedas de Morpho pueden dejar al titular con posiciones subyacentes que siguen siendo ilíquidas.
La propuesta de Lido añade la perspectiva del prestatario a ese intercambio: la deuda y el colateral podrían reducirse para respaldar el retiro de otra persona.
Para un prestamista de $ETH, la comparación útil es, por tanto, el activo recibido, el costo de convertirlo y el tiempo hasta que se pueda usar $ETH. Para un prestatario, se trata de la regla de elegibilidad y de la cantidad de deuda que se elimina a cambio del colateral tomado.