
Bei den Fallback Exits wären zunächst Kreditnehmer an der Reihe, deren Positionen dem Liquidationskreditwertverhältnis (LLTV) am nächsten sind. Bei deutlich gesünderen Positionen wäre es weniger wahrscheinlich, dass sie Sicherheiten stellen. Diese Formulierung deutet auf eine mögliche Abwicklung unterhalb der Liquidationsschwelle hin; die endgültigen Anspruchsregeln werden bestimmen, ob solche Positionen dafür infrage kommen.
In der Offenlegung bleiben die Anspruchsschwelle, die Abwicklungsbewertung, die Formel zum Schuldenausgleich, Gebühren und Limits offen. Auch die Entscheidung zwischen direkten Sicherheiten-Token und einem zwischenzeitlichen Anspruch ist noch nicht gefallen. Diese Details sind folgenreich: Die Anspruchsberechtigung bestimmt, wessen Position schrumpfen kann, während die Preisbildung den Wert des Austauschs bestimmt.
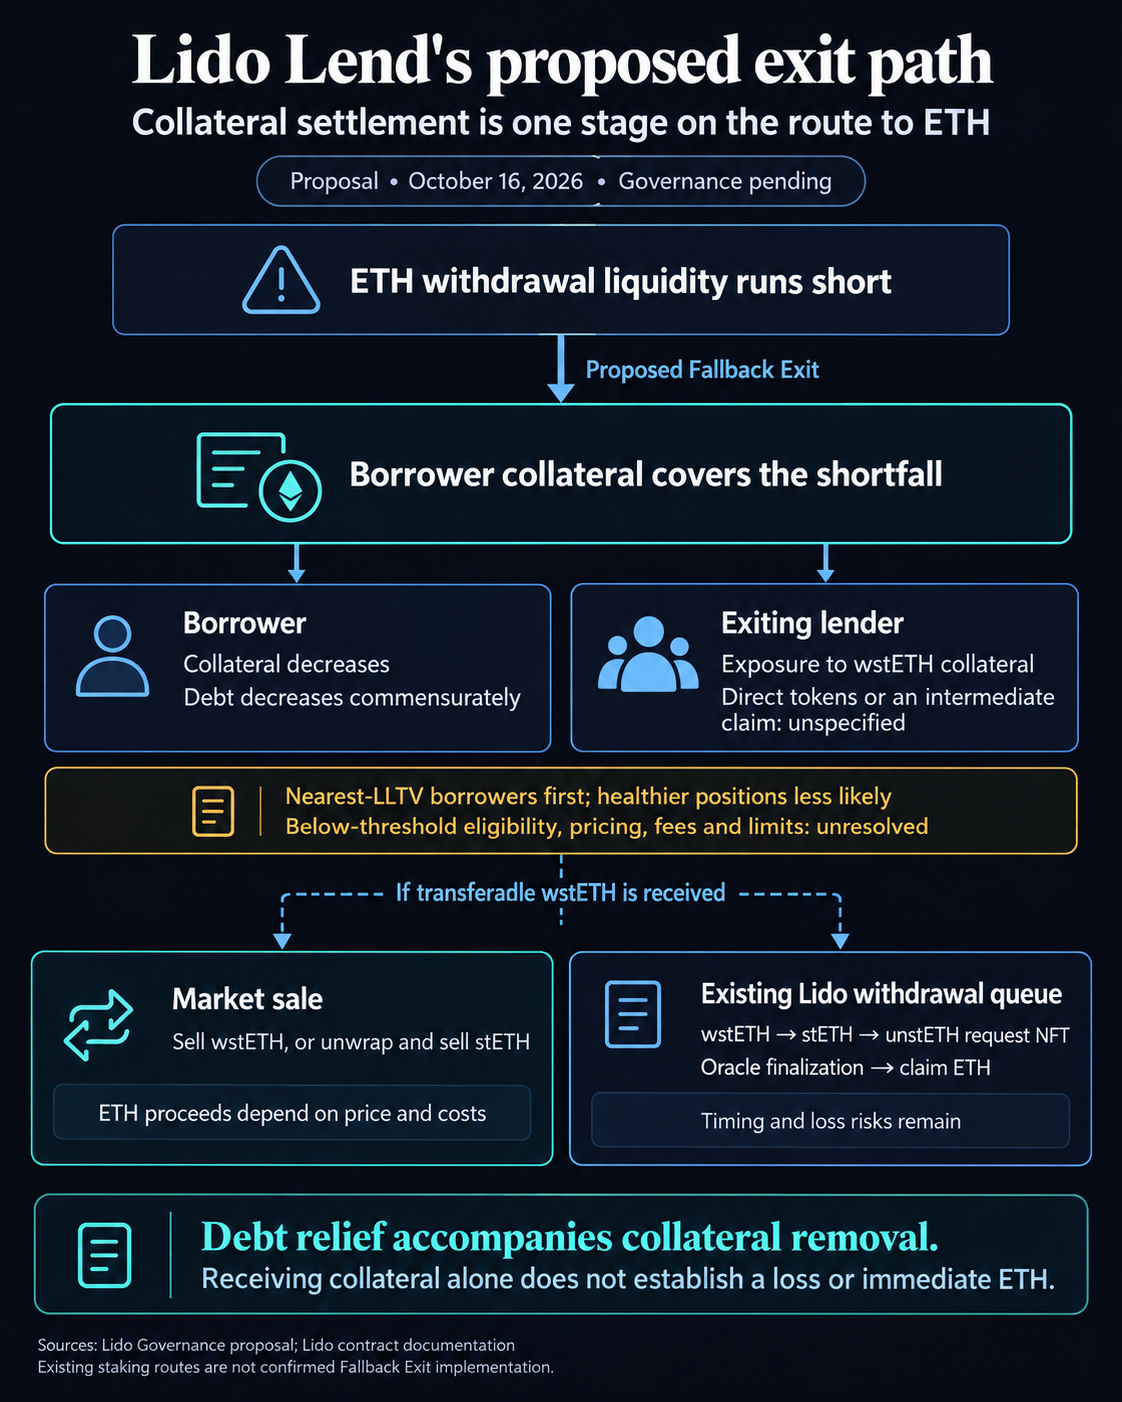
Für einen Kreditnehmer müssen die Sicherheiten, die die Position verlassen, zusammen mit den abgebauten Schulden betrachtet werden. Die Veränderung des Eigenkapitals eines Kreditnehmers und etwaige Strafgebühren hängen von der Bewertung der Sicherheiten und dem entsprechenden Schuldenerlass ab.
Das vorgeschlagene Rückrufrisiko betrifft sowohl die Kontrolle über die Positionsgröße als auch deren Solvenz. Wenn Positionen unterhalb der Schwelle infrage kommen, könnte die Einhaltung der Kreditaufnahmegrenze vor einer gewöhnlichen Liquidation schützen, während Kreditnehmer weiterhin einer vom Kreditgeber veranlassten Reduzierung ausgesetzt wären.
Fallback Exits und die Auszahlungsregeln von Morpho
Der Kernvertrag von Morpho Blue veranschaulicht den Unterschied. Seine Auszahlungsfunktion verbucht Zinsen und verringert den vom Kreditgeber bereitgestellten Saldo. Anschließend prüft sie, ob die verbleibenden bereitgestellten Vermögenswerte die insgesamt geliehenen Vermögenswerte abdecken. Reicht diese Deckung nicht aus, wird die Transaktion rückgängig gemacht; bei einer erfolgreichen Auszahlung wird der Kredit-Token übertragen.
Dies ist eine Prüfung der Marktliquidität. Die Sicherheiten des Kreditnehmers bleiben außerhalb dieses Auszahlungspfads, daher wird die Auszahlung rückgängig gemacht, wenn Kredit-Token fehlen. Die Rückzahlung erfolgt über einen separaten Pfad, bei dem Kredit-Token in den Vertrag gelangen und zugleich die Schuldenstände sinken.
Bei der Liquidation gilt eine ganz andere Prüfung. Der Vertrag vergleicht die Schulden mit dem Oracle-Wert der Sicherheiten multipliziert mit dem LLTV des Marktes, einschließlich der ganzzahligen Rundung. Eine Position, die innerhalb dieser Grenze bleibt, ist gesund, auch wenn sie nach der Prüfung des Vertrags genau dem Grenzwert entspricht, und die Liquidationsfunktion weist sie zurück. Ein Liquidator stellt Kredit-Token bereit und erhält im Gegenzug beschlagnahmte Sicherheiten.
Der Kerncode sieht Liquidationen nur für ungesunde Positionen vor, unabhängig vom Auszahlungsbedarf eines Kreditgebers. Lidos vorgeschlagene Abwicklung mit Sicherheiten würde einen anderen Weg einführen, eine Position zu verkleinern.
Morpho-Kreditgebern steht außerdem eine mögliche Alternative zum Warten auf Rückzahlungen offen. In der Dokumentation zur Liquidität von Public Allocator V2 wird beschrieben, wie Kreditvermögen aus teilnehmenden Vaults in einen Zielmarkt verschoben werden kann, um eine größere Auszahlung zu ermöglichen.
Dieser Weg hängt von den Einstellungen, Berechtigungen, Obergrenzen und verfügbaren Vermögenswerten der Vaults ab. Für eine Verschiebung kann eine vom Aufrufer zu zahlende Gebühr anfallen. Sowohl die bereits in einem Markt vorhandene Liquidität als auch die zur Umverteilung verfügbare Liquidität sind nicht reserviert, sodass sich der angezeigte Betrag vor der Ausführung ändern kann.
Morpho empfiehlt, Umverteilung und Auszahlung in einer atomaren Transaktion zu kombinieren, den Plan zu aktualisieren und ihn vor der Übermittlung zu simulieren. Der Vergleich betrifft daher bedingte Wege: Morpho kann berechtigte Kreditliquidität in einen Markt bringen; Lido schlägt vor, dass ein ausscheidender Kreditgeber ein Engagement in den Sicherheiten eines Kreditnehmers akzeptiert.
Von wstETH-Sicherheiten zu nutzbarem $ETH
wstETH- und $ETH-Guthaben messen unterschiedliche Vermögenswerte. Lidos Dokumentation zum Wrapper beschreibt einen Token, dessen Kontostand durch Oracle-Berichte unverändert bleibt, während sich der Anspruch auf stETH verändert. Beim Entpacken werden stETH ausgegeben.
Der Umrechnungskurs des Wrappers misst einen Anspruch auf stETH. Ein Marktangebot misst, wie viel $ETH ein Käufer zahlen würde.
Falls die Fallback-Abwicklung einem Kreditgeber letztlich übertragbares wstETH gibt, hinge ein Verkauf vom tatsächlich erzielbaren Preis und den Transaktionskosten ab. Der Buchwert, der zur Tilgung von Schulden verwendet wird, und die tatsächlichen Verkaufserlöse in $ETH können voneinander abweichen. Derselbe Unterschied gilt, wenn der Kreditgeber zuerst entpackt und anschließend stETH verkauft.
Lidos bestehende Auszahlungswarteschlange bietet einen weiteren Weg, sobald ein Inhaber übertragbare Sicherheiten besitzt. Sie nimmt wstETH an, entpackt es zu stETH und gibt ein unstETH-NFT aus, das den Antrag repräsentiert. Nach der endgültigen Abwicklung über einen Oracle-Bericht kann der Inhaber die reservierten $ETH beanspruchen.
Die bestehende Warteschlange begrenzt einen stETH-Antrag auf 1000 stETH und prüft wstETH-Anträge anhand ihres stETH-Gegenwerts. Größere Beträge können auf mehrere Anträge aufgeteilt werden. Diese Limits gelten für bestehende Staking-Auszahlungen; die Limits des vorgeschlagenen Kredit-Exits sind noch nicht festgelegt.
Die endgültige Abwicklung hängt von verfügbarem $ETH, der verstrichenen Zeit und den Bedingungen für den Anteilskurs ab. Während der Wartezeit erzielen Token keine Rewards und bleiben Verlusten ausgesetzt, die den Rücknahmewert mindern können. Wie der Kreditgeber nach einer Fallback-Abwicklung in diese Warteschlange gelangt, ist noch eine Frage der Umsetzung.
In CryptoSlates Analyse von Staking-Token vom 27. September wurde der Unterschied zwischen dem Verkauf eines Tokens und der Rücknahme gegen $ETH untersucht. In der Berichterstattung vom 14. September über Auszahlungen bei der Kreditvergabe wurde außerdem erläutert, wie Rücknahmen aus Morpho-Vaults dazu führen können, dass ein Inhaber zugrunde liegende Positionen hält, die illiquide bleiben.
Lidos Vorschlag ergänzt die Seite des Kreditnehmers bei diesem Tausch: Schulden und Sicherheiten könnten reduziert werden, um den Ausstieg einer anderen Person zu unterstützen.
Für einen Kreditgeber von $ETH ist daher der erhaltene Vermögenswert, die Kosten seiner Umwandlung und die Zeit bis zur Nutzbarkeit von $ETH der sinnvolle Vergleich. Für einen Kreditnehmer sind es die Anspruchsregel und die Höhe der Schulden, die für die entnommenen Sicherheiten erlassen werden.