
В первую очередь Fallback Exits затронут заёмщиков, чьи позиции ближе всего к коэффициенту кредита к стоимости залога для ликвидации, или LLTV. Позиции с гораздо большим запасом, вероятно, будут реже использоваться для предоставления залога. Эта формулировка указывает на возможность закрытия позиции ниже порога ликвидации; окончательные правила отбора определят, подходят ли такие позиции.
В раскрытии не указаны порог отбора, оценка при расчёте, формула зачёта долга, комиссии и лимиты. Также остаётся открытым вопрос, будут ли передаваться напрямую токены залога или промежуточное требование на них. Эти детали имеют существенное значение: от критериев отбора зависит, чья позиция может сократиться, а от цены зависит стоимость обмена.
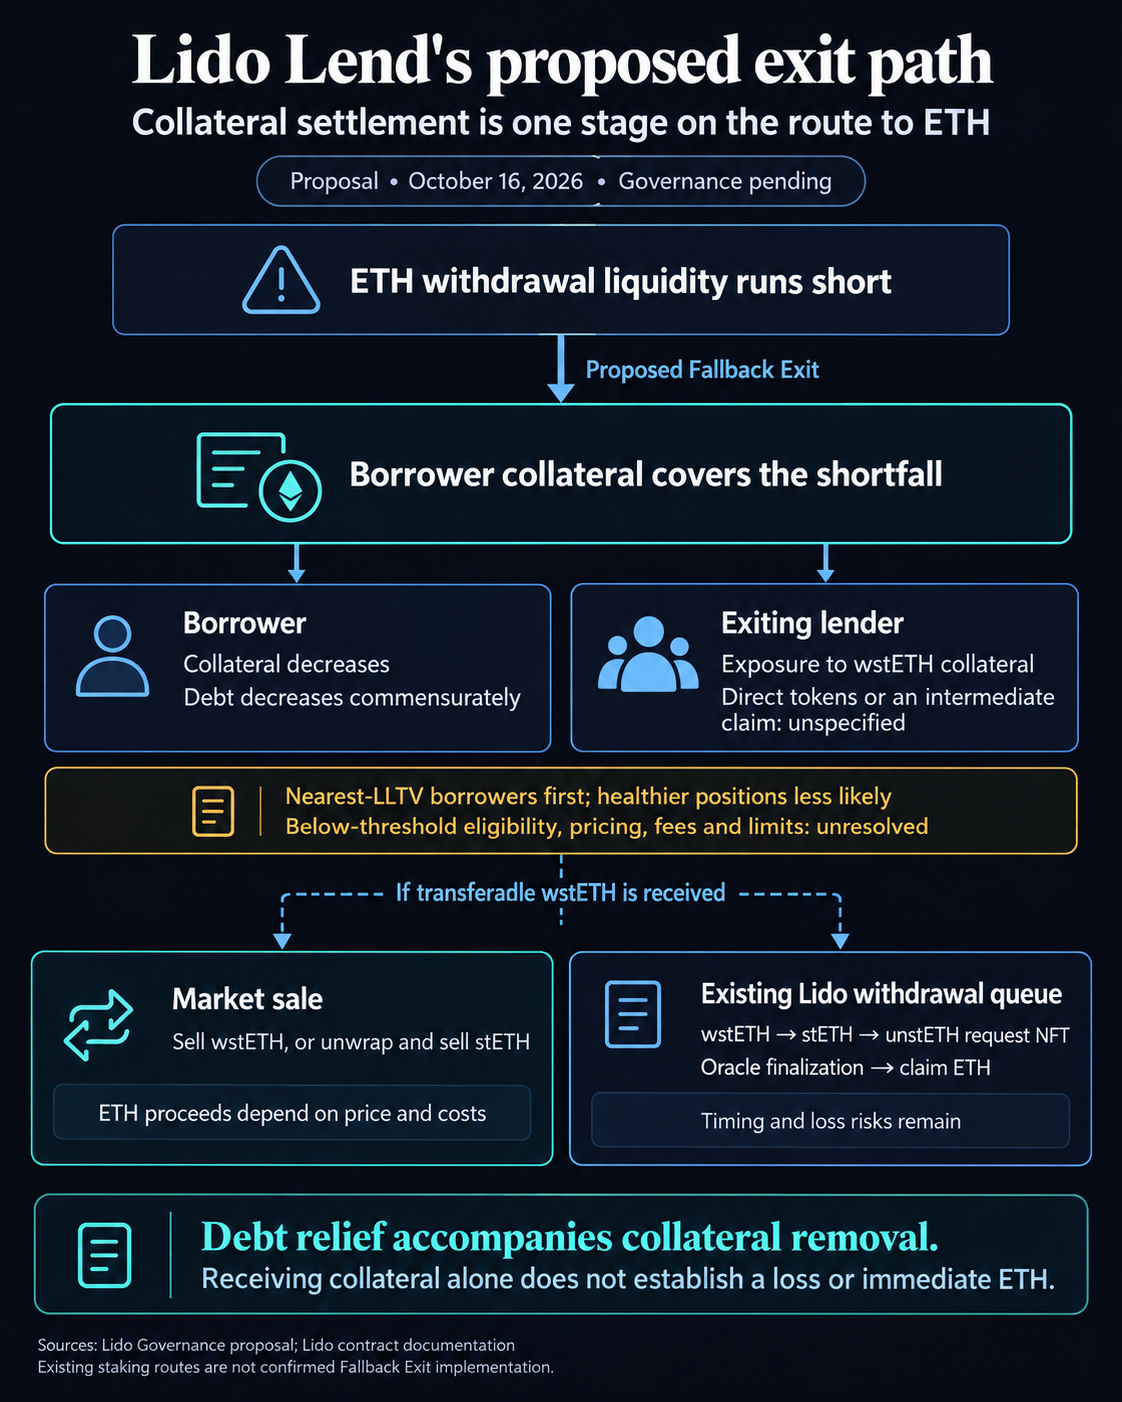
Заёмщику следует учитывать не только уход залога из позиции, но и уменьшение долга. Изменение собственного капитала заёмщика и любые штрафы зависят от оценки залога и соответствующего списания долга.
Предлагаемый риск отзыва связан не только с платёжеспособностью, но и с контролем над размером позиции. Если позиции ниже порога подходят под эти условия, соблюдение лимита заимствования может защитить от обычной ликвидации, но при этом оставить заёмщика уязвимым к сокращению позиции по решению кредитора.
Fallback Exits и правила Morpho для вывода средств
Основной контракт Morpho Blue наглядно показывает разницу. Функция вывода начисляет проценты и уменьшает предоставленный кредитором остаток. Затем она проверяет, что оставшихся предоставленных активов достаточно для покрытия всех заимствованных активов. Если покрытия недостаточно, транзакция отменяется; при успешном выводе токен займа переводится.
Это проверка рыночной ликвидности. Залог заёмщика не участвует в этой процедуре вывода, поэтому при нехватке токенов займа транзакция отменяется. Погашение проходит по отдельной процедуре: токены займа поступают в контракт, а остатки долга уменьшаются.
Для ликвидации применяется совсем другая проверка. Контракт сравнивает долг со стоимостью залога по оракулу, умноженной на LLTV рынка, с учётом целочисленного округления. Позиция, остающаяся в пределах этого лимита, считается здоровой, в том числе при равенстве в проверке контракта, и функция ликвидации её отклоняет. Ликвидатор предоставляет токены займа в обмен на изъятый залог.
Основной код резервирует ликвидацию для нездоровых позиций независимо от потребности кредитора в выводе средств. Предлагаемая Lido выплата залогом создаст другой способ сократить позицию.
У кредиторов Morpho также есть потенциальная альтернатива ожиданию погашений. В документации по ликвидности Public Allocator V2 описан перевод активов займа из участвующих хранилищ в целевой рынок, чтобы обеспечить более крупный вывод.
Этот способ зависит от настроек хранилищ, разрешений, лимитов и доступных активов. За перевод может взиматься штраф, который оплачивает инициатор. Ни ликвидность, уже находящаяся на рынке, ни ликвидность, доступная для перераспределения, не резервируется, поэтому отображаемая сумма может измениться до исполнения.
Morpho рекомендует объединять перераспределение и вывод в одну атомарную транзакцию, обновлять план и симулировать его перед отправкой. Таким образом, сравниваются два условных способа: Morpho может привлечь на рынок доступную ликвидность займа, а Lido предлагает выходящему кредитору принять на себя риск, связанный с залогом заёмщика.
От залога в wstETH к средствам в $ETH
Баланс wstETH и баланс $ETH отражают разные активы. В документации Lido о токене-обёртке описан токен, баланс которого остаётся неизменным при обновлениях оракула, тогда как право на stETH меняется. При снятии обёртки выдаётся stETH.
Курс конвертации обёртки отражает право на stETH. Рыночная котировка показывает, сколько $ETH заплатит покупатель.
Если при расчёте по запасному сценарию кредитор в итоге получит передаваемый wstETH, его продажа будет зависеть от исполнимой цены и транзакционных издержек. Учётная стоимость, используемая для погашения долга, может отличаться от фактической выручки от продажи за $ETH. То же различие сохраняется, если кредитор сначала снимет обёртку, а затем продаст stETH.
Очередь вывода Lido предлагает ещё один способ после того, как держатель получит передаваемый залог. В неё можно внести wstETH, который разворачивается в stETH, после чего выпускается NFT unstETH, представляющий запрос. Сначала запрос должен быть исполнен после отчёта оракула, и только затем держатель может получить зарезервированные $ETH.
Для существующей очереди установлен лимит в 1 000 stETH на запрос в stETH; запросы в wstETH проверяются по эквиваленту в stETH. Более крупные суммы можно разделить на несколько запросов. Эти лимиты относятся к существующему выводу из стейкинга; лимиты предлагаемого выхода из кредитования пока не указаны.
Исполнение зависит от доступных $ETH, прошедшего времени и условий, связанных с курсом долей. Токены в очереди перестают приносить вознаграждение и остаются подвержены убыткам, которые могут уменьшить стоимость погашения. Способ перехода кредитора от расчёта по запасному сценарию к этой очереди ещё предстоит определить при реализации.
В анализе токенов стейкинга от 27 сентября CryptoSlate рассмотрела разницу между продажей токена и его погашением в $ETH. В материале от 14 сентября о выводе средств из кредитования также объяснялось, как погашение долей в хранилищах Morpho может оставить держателя с базовыми позициями, которые остаются неликвидными.
Предложение Lido добавляет сторону заёмщика в этот обмен: долг и залог могут быть сокращены, чтобы поддержать вывод средств другим пользователем.
Для кредитора в $ETH важны получаемый актив, стоимость его конвертации и время до момента, когда можно будет использовать $ETH. Для заёмщика важны критерии допуска и сумма списываемого долга в обмен на изымаемый залог.