
Les sorties de secours donneraient la priorité aux emprunteurs dont le ratio prêt/valeur de liquidation, ou LLTV, est le plus proche du seuil. Les positions beaucoup plus saines seraient moins susceptibles de fournir des garanties. Cette formulation laisse entendre qu’un dénouement pourrait être possible sous le seuil de liquidation ; les règles définitives d’éligibilité détermineront si ces positions y ont droit.
La divulgation ne précise ni le seuil d’éligibilité, ni la valorisation au règlement, ni la formule de compensation de la dette, ni les frais et les limites. Le choix entre des jetons de garantie remis directement et une créance intermédiaire reste également ouvert. Ces détails ont des conséquences importantes : l’éligibilité détermine quelles positions peuvent être réduites, tandis que la tarification détermine la valeur échangée.
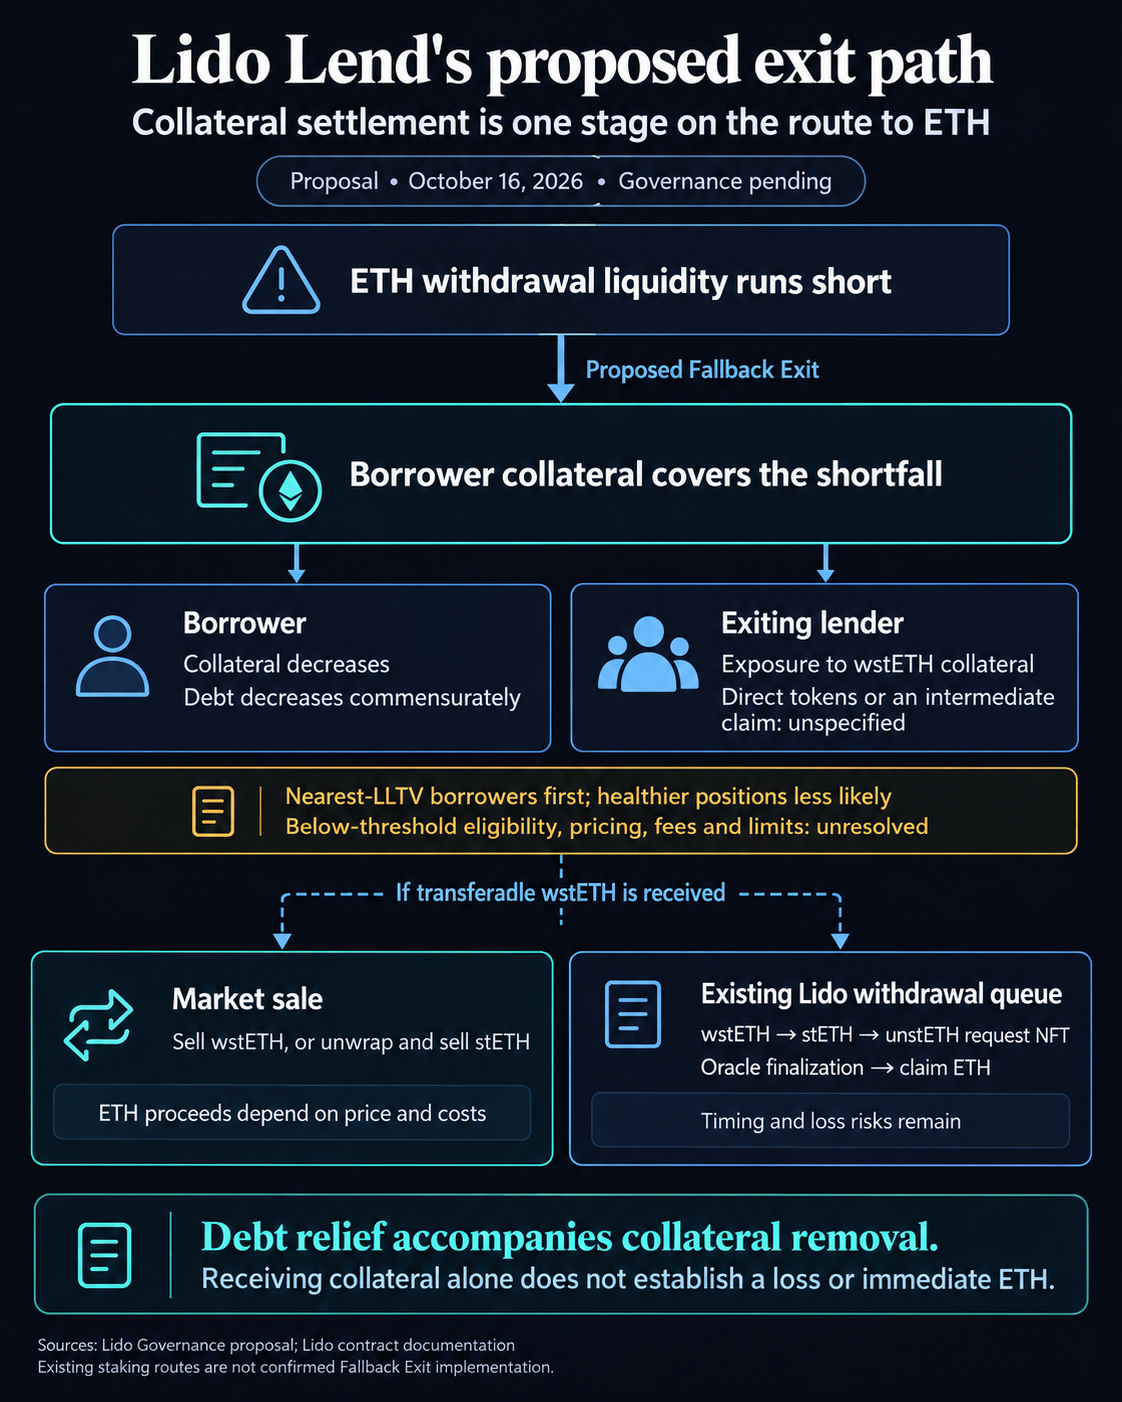
Pour un emprunteur, le retrait d’une garantie de sa position doit être pris en compte en regard de la dette effacée. La variation des fonds propres de l’emprunteur et toute pénalité dépendent de la valorisation de la garantie et de la réduction de dette correspondante.
Le risque de rappel proposé concerne aussi bien le contrôle de la taille d’une position que sa solvabilité. Si les positions sous le seuil sont éligibles, respecter la limite d’emprunt pourrait protéger contre une liquidation ordinaire tout en laissant l’emprunteur exposé à une réduction imposée par un prêteur.
Sorties de secours et règles de retrait de Morpho
Le contrat principal de Morpho Blue illustre la différence. Sa fonction de retrait comptabilise les intérêts et réduit le solde fourni par le prêteur. Elle vérifie ensuite que les actifs fournis restants couvrent le total des actifs empruntés. Si cette couverture est insuffisante, la transaction est annulée ; un retrait réussi transfère le jeton de prêt.
Il s’agit d’un test de liquidité du marché. La garantie de l’emprunteur reste en dehors de cette procédure de retrait, de sorte qu’un manque de jetons de prêt entraîne l’annulation du retrait. Le remboursement suit une procédure distincte : les jetons de prêt sont versés au contrat tandis que les soldes de dette diminuent.
La liquidation applique un tout autre test. Le contrat compare la dette à la valeur de la garantie selon l’oracle, multipliée par le LLTV du marché, en tenant compte de son arrondi entier. Une position qui respecte toujours cette limite est saine, y compris lorsque les valeurs sont égales dans la vérification du contrat, et la fonction de liquidation la rejette. Un liquidateur fournit des jetons de prêt en échange de la garantie saisie.
Le code principal réserve la liquidation aux positions en difficulté, indépendamment des besoins de retrait d’un prêteur. Le règlement proposé par Lido au moyen de garanties ouvrirait une autre voie pour réduire une position.
Les prêteurs de Morpho disposent également d’une solution de remplacement potentielle, plutôt que d’attendre les remboursements. La documentation sur la liquidité de Public Allocator V2 décrit le transfert d’actifs de prêt depuis des coffres participants vers un marché cible afin de permettre un retrait plus important.
Cette voie dépend des paramètres, des autorisations, des plafonds et des actifs disponibles dans les coffres. Le transfert peut entraîner une pénalité payée par l’appelant. La liquidité déjà présente sur un marché comme celle qui peut être réaffectée n’est pas réservée ; le montant affiché peut donc changer avant l’exécution.
Morpho recommande de combiner la réaffectation et le retrait dans une transaction atomique, puis d’actualiser le plan et de le simuler avant de le soumettre. La comparaison porte donc sur des voies conditionnelles : Morpho peut apporter au marché la liquidité de prêt éligible ; Lido propose de permettre à un prêteur sortant d’accepter une exposition à la garantie d’un emprunteur.
De la garantie en wstETH aux $ETH utilisables
Les soldes de wstETH et de $ETH correspondent à des actifs différents. La documentation de Lido sur son wrapper décrit un jeton dont le solde reste fixe entre les rapports de l’oracle, tandis que le droit correspondant en stETH évolue. Le déballage du wrapper donne du stETH.
Le taux de conversion du wrapper mesure un droit en stETH. Une cotation de marché mesure la quantité de $ETH qu’un acheteur paierait.
Si le règlement de secours donne finalement au prêteur des wstETH transférables, une vente dépendrait du prix exécutable et des coûts de transaction. La valeur comptable utilisée pour annuler la dette et le produit réel de la vente en $ETH peuvent différer. La même distinction s’applique si le prêteur déballe d’abord le wrapper, puis vend ses stETH.
La file de retrait existante de Lido offre une autre voie une fois que le détenteur dispose d’une garantie transférable. Elle accepte le wstETH, le déballe en stETH et émet un NFT unstETH représentant la demande. La finalisation, effectuée via un rapport de l’oracle, intervient avant que le détenteur puisse réclamer les $ETH réservés.
La file existante plafonne une demande en stETH à 1000 stETH et vérifie les demandes en wstETH en fonction de leur équivalent en stETH. Les montants plus importants peuvent être répartis entre plusieurs demandes. Ces limites s’appliquent aux retraits de staking existants ; les limites de la sortie de prêt proposée ne sont pas précisées.
La finalisation dépend des $ETH disponibles, du temps écoulé et des conditions liées au taux de conversion des parts. Les jetons cessent de générer des récompenses pendant leur mise en file et restent exposés aux pertes, ce qui peut réduire leur valeur de rachat. Le parcours du prêteur entre un règlement de secours et cette file reste une question de mise en œuvre.
L’analyse de CryptoSlate du 27 septembre sur les jetons de staking examinait la différence entre vendre un jeton et le racheter contre des $ETH. Son article du 14 septembre sur les retraits de prêts expliquait également comment les rachats de coffres Morpho peuvent laisser un détenteur avec des positions sous-jacentes qui restent illiquides.
La proposition de Lido ajoute le point de vue de l’emprunteur à cet échange : la dette et la garantie pourraient être réduites pour permettre le retrait de quelqu’un d’autre.
Pour un prêteur en $ETH, il faut donc comparer l’actif reçu, le coût de sa conversion et le délai avant de pouvoir utiliser les $ETH. Pour un emprunteur, il s’agit de la règle d’admissibilité et du montant de dette effacé en contrepartie de la garantie prélevée.