
L'un des principaux indicateurs à surveiller est la liquidité.
Avec plus de 4 % de l'offre de $USDT retirée au quatrième trimestre, soit environ 10 milliards de dollars, il reste encore trop peu de liquidités disponibles pour confirmer que le marché a touché son point bas. Dans ce contexte, la décision d'Aave de permettre l'utilisation du Bitcoin dans les prêts DeFi prend une tout autre importance. La question naturelle est de savoir si cette mesure peut accroître les entrées de capitaux en permettant aux utilisateurs de déposer du Bitcoin en garantie, et donc de faire monter les volumes de stablecoins.
En clair, cela pourrait-il être le catalyseur dont la DeFi a besoin pour renouer avec la croissance ?
Aave veut débloquer le Bitcoin natif comme garantie
Récemment, Aave AAVE a obtenu l'approbation de sa DAO pour ajouter la prise en charge du Bitcoin comme garantie.
La proposition permet aux détenteurs de verrouiller leurs $BTC pour emprunter des stablecoins. Elle a été approuvée à l'unanimité le 9 novembre. Concrètement, les détenteurs de Bitcoin peuvent accéder à de nouvelles liquidités via le marché de crédit de 21 millions de dollars d'Aave, en empruntant des stablecoins contre leur garantie en $BTC.
Comme le montre le graphique ci-dessous, Aave répartira 21 millions de dollars de ses produits de crédit entre cinq stablecoins différents. Les deux plus importants, $USDT et $USDC, se voient chacun allouer 8 millions de dollars. Ensemble, ils représentent près de 76 % de la capacité totale.
Par ailleurs, le stablecoin natif d'Aave, GHO, recevra 1 million de dollars. Les 4 millions de dollars restants seront répartis à parts égales entre USDG et RLUSD, avec 2 millions de dollars pour chacun.
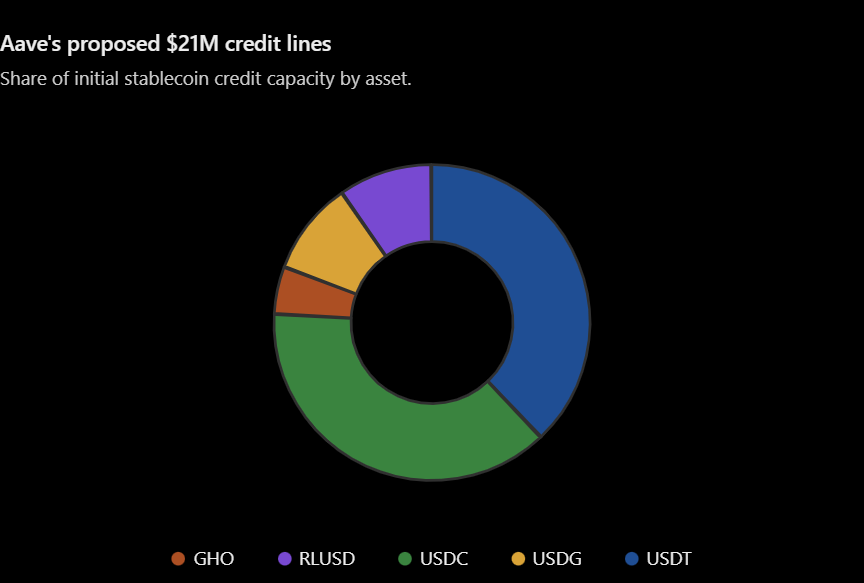
Pourquoi est-ce important ? Cette répartition montre qu'Aave associe des stablecoins traditionnels à des actifs plus récents afin d'offrir davantage d'options d'emprunt. Ainsi, les détenteurs de Bitcoin pourront emprunter sur plusieurs marchés de stablecoins en utilisant leur $BTC comme garantie.
Comme l'a expliqué Stani Kulechov, fondateur et PDG d'Aave,
Le marché adossé au Bitcoin, construit par Babylon sur Aave V4, montre à quel point il est facile de lancer de nouveaux marchés grâce au modèle Hub and Spoke. Les garanties en $BTC natif, sans wrappers ni dépositaires, ouvrent une source majeure de liquidités pour les prêts et emprunts on-chain.
Aave V4 mise sur le Bitcoin alors que la demande de prêts DeFi faiblit
Les prêts sur cryptoactifs ralentissent, les emprunteurs réduisant leur exposition dans un contexte d'incertitude du marché.
Selon Galaxy Research, le marché global des prêts adossés aux cryptoactifs a reculé de 16,78 % au deuxième trimestre, pour atteindre une valeur totale de 56,16 milliards de dollars. C'est la première fois que tous les grands secteurs de prêt reculent depuis 2022. Les prêts DeFi ont aussi fortement chuté, les prêts actifs totaux passant de 47,13 milliards à 21,94 milliards de dollars entre avril et juillet. En bref, les traders ont perdu de l'intérêt pour l'emprunt adossé à leurs actifs.
Aave, en revanche, affiche la tendance inverse. La plateforme a enregistré des niveaux record de prêts actifs sur Aave V4, en hausse de près de 100 % au deuxième trimestre pour atteindre 500 millions de dollars. Dans ce contexte, l'ajout du Bitcoin au marché des prêts pourrait soutenir une croissance supplémentaire.
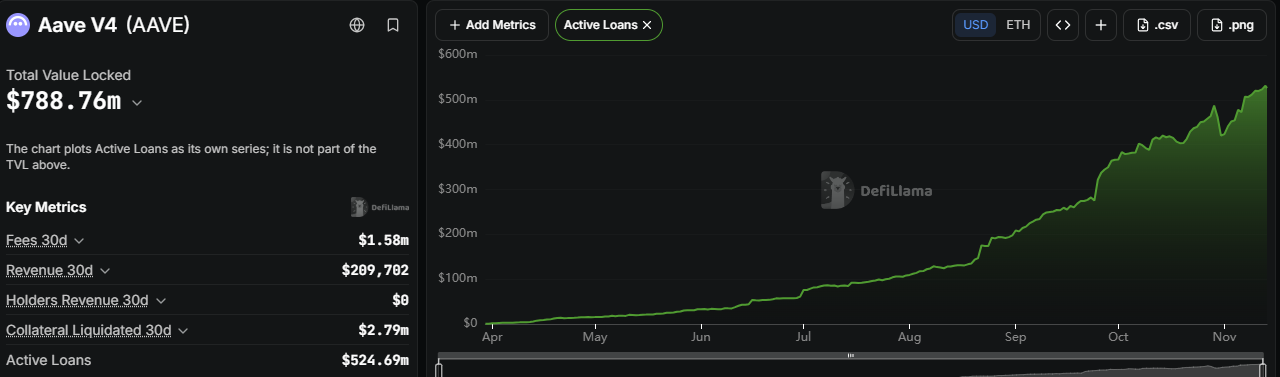
En substance, en permettant aux détenteurs de $BTC d'utiliser leur actif comme garantie, le marché pourrait voir davantage de capitaux affluer vers la DeFi, plus de garanties sur Aave et une demande accrue d'emprunts on-chain.
Comme l'a expliqué Babylon,
L'architecture Hub-and-Spoke d'Aave V4 fournit un environnement isolé dans lequel les intégrations peuvent déployer des Spokes standard ou personnalisés, sans affecter les autres actifs du Hub.
Le marché des prêts Bitcoin encore inexploité pourrait donner un coup de pouce à la liquidité de la DeFi
Le marché des cryptoactifs traverse la plus forte crise de liquidité depuis le marché baissier de 2022.
La capitalisation globale des stablecoins a diminué d'environ 14 milliards de dollars au cours du dernier mois. Au 10 novembre, la capitalisation totale des stablecoins s'élevait à environ 290 milliards de dollars, selon DeFiLlama. Les deux dernières semaines seules ont d'ailleurs enregistré les plus fortes sorties nettes de stablecoins depuis plus de quatre ans. Plus de la moitié de cette baisse provient de $USDT, et 20 % supplémentaires de $USDC.
Cette pression est visible dans l'ensemble de l'écosystème DeFi. Le TVL total de la DeFi est tombé à environ 76,6 milliards de dollars le 12 novembre, tandis que la capitalisation des stablecoins atteignait 286,9 milliards de dollars au moment de la publication. Le TVL de la DeFi a également reculé de 9,7 % d'une semaine sur l'autre.
Dans ce contexte, la décision d'Aave pourrait offrir une nouvelle source de liquidités.
Une distinction technique mérite d'être gardée à l'esprit. Cette intégration ne fera pas automatiquement affluer de nouveaux stablecoins vers la DeFi. Les emprunteurs auront plutôt accès aux liquidités déjà présentes sur Aave. Pour que la liquidité augmente, le protocole devra aussi attirer davantage de prêteurs et de nouveaux dépôts.
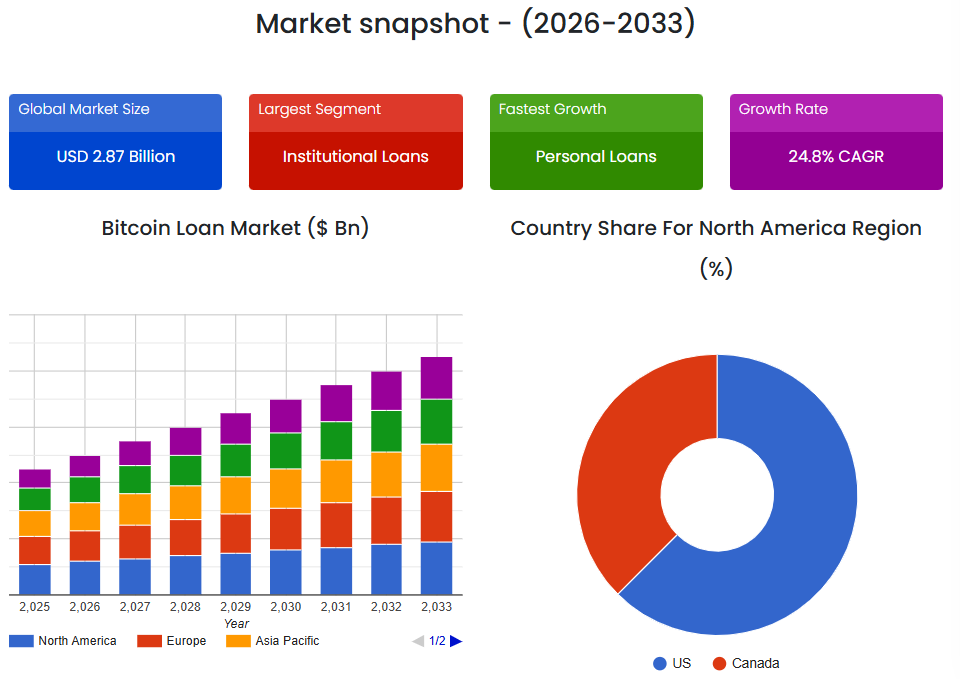
Comme le montre le graphique joint, le marché des prêts adossés au Bitcoin doit encore progresser considérablement avant d'atteindre des niveaux significatifs.
Les prêts adossés au $BTC ont atteint 3,58 milliards de dollars en 2025, soit seulement 0,24 % de la capitalisation boursière du Bitcoin. En acceptant le Bitcoin comme garantie, Aave pourrait contribuer à débloquer cette demande de crédit largement inexploitée.
Quel est le risque caché ?
La décision d'Aave pourrait aussi exposer son marché de prêts à des risques accrus.
Selon AMBCrypto, même si la nouvelle option d'emprunt sur Aave va créer de la demande, elle pourrait aussi encourager la spéculation. Les utilisateurs pourraient emprunter des stablecoins en mettant du $BTC en garantie, puis les reprêter dans des positions crypto à effet de levier.
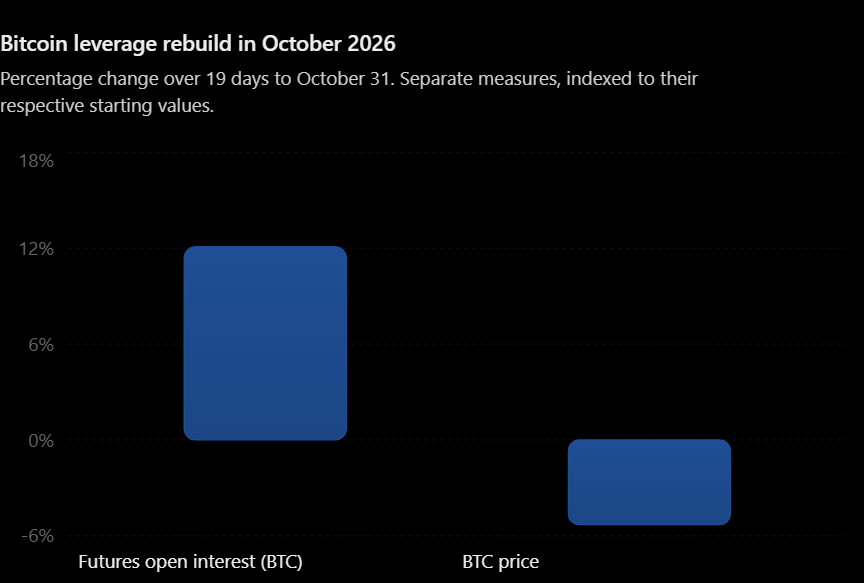
Prenons un exemple : l'open interest des contrats à terme sur Bitcoin a augmenté de 12,1 % sur 19 jours jusqu'à la fin octobre, alors même que le $BTC a baissé de 5,3 %. Cela indiquait que les traders augmentaient leur exposition à effet de levier.
Cette tendance s'est poursuivie en novembre : Bitfinex a rapporté que c'était la cinquième fois que les traders ajoutaient du levier alors que le $BTC baissait. Les 4 fois précédentes, les traders avaient subi des liquidations de positions longues d'une valeur supérieure à 800 millions de dollars.
Pour Aave, la préoccupation est qu'un accès plus facile au crédit adossé au Bitcoin pourrait ajouter une nouvelle source de spéculation.
En fin de compte, l'intégration du Bitcoin par Aave intervient à un moment où la DeFi a besoin de liquidités, mais son impact reste à voir. Si cette intégration pourrait attirer de nouveaux prêteurs et des dépôts en stablecoins, un niveau élevé de demande d'emprunt pourrait être alimenté par la spéculation et accroître la volatilité du marché.
Aave pourrait donc débloquer une nouvelle source de liquidités, mais le véritable test sera de transformer cette liquidité en croissance pour la DeFi.
Résumé final
- L'intégration du Bitcoin par Aave pourrait apporter davantage de liquidités à la DeFi et stimuler les emprunts en stablecoins.
- Toutefois, un volume d'emprunts plus élevé pourrait aussi alimenter la spéculation et accroître les risques de marché.