
注目すべき主要指標の1つは流動性だ。
第4四半期に$USDT供給量の4%超、約100億ドル相当が流出したが、市場が底を打ったと確認するには、まだ手元資金が十分ではない。こうした状況を踏まえると、ビットコインをDeFi融資で利用できるようにするAaveの決定は、はるかに重要な意味を持つ。ユーザーがビットコインを担保として差し入れられるようにすることで資金流入が増え、その結果、ステーブルコインの取引量が押し上げられるのか、というのが当然の問いだ。
端的に言えば、これはDeFiの復活に必要な起爆剤となるのだろうか?
Aave、ネイティブビットコインを担保として利用可能にする方針
最近の動きとして、Aave AAVEはビットコインを担保として利用できるようにする提案について、DAOの承認を得た。
この提案により、保有者は$BTCをロックしてステーブルコインを借り入れられる。提案は11月9日に全会一致で承認された。つまり、ビットコイン保有者は、$BTCを担保にステーブルコインを借りることで、Aaveの2100万ドルの融資市場を通じて新たな流動性を利用できる。
以下のチャートが示すように、Aaveは融資商品における2100万ドルを5種類のステーブルコインに配分する。最大の2つである$USDTと$USDCには、それぞれ800万ドルが割り当てられた。合計で総容量の約76%を占める。
一方、AaveのネイティブステーブルコインGHOには100万ドルが割り当てられる。残る400万ドルはUSDGとRLUSDに均等に分けられ、それぞれに200万ドルが割り当てられる。
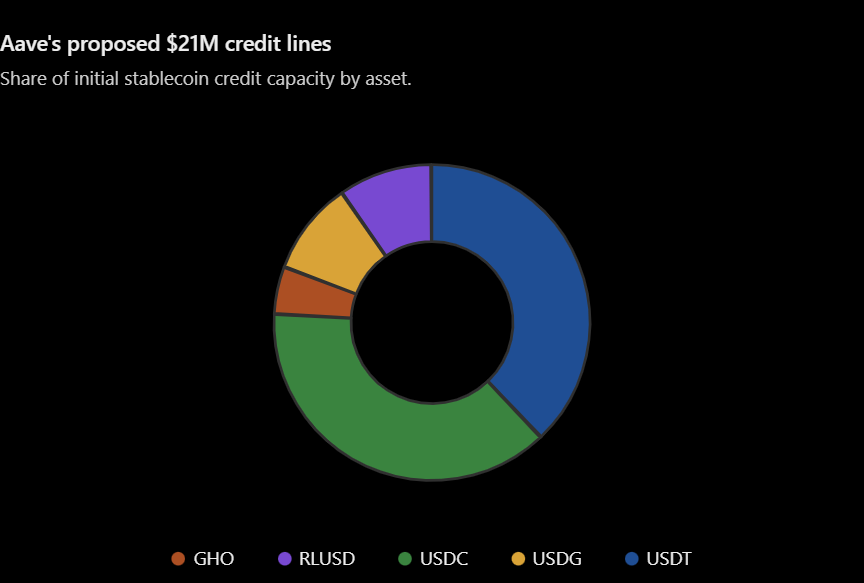
なぜ重要なのか?この配分は、Aaveが従来型のステーブルコインと新しい資産を組み合わせ、より多くの借り入れ手段を提供していることを示している。その結果、ビットコイン保有者は、$BTCを担保として複数のステーブルコイン市場から借り入れられるようになる。
Aaveの創設者兼CEO、Stani Kulechovは次のように説明した。
Babylonが構築した、ビットコインを裏付けとするAave V4上の市場は、Hub and Spokeモデルを使えば新しい市場をいかに簡単に立ち上げられるかを示している。ラッパーやカストディアンを介さないネイティブ$BTC担保は、オンチェーンの借り入れと貸し出しに向けた大規模な新たな流動性源を解き放つ。
Aave V4、DeFi融資需要が弱まるなかビットコインに賭ける
市場の不確実性を受け、借り手がエクスポージャーを縮小するなか、暗号資産融資は減速している。
Galaxy Researchによると、暗号資産を担保とする融資市場全体は第2四半期に16.78%縮小し、総額は561億6000万ドルとなった。主要な融資セクターがすべて縮小したのは2022年以来初めてだ。DeFi融資も大幅に減少し、アクティブローン総額は4月から7月にかけて471億3000万ドルから219億4000万ドルに減った。要するに、トレーダーは資産を担保に借り入れることへの関心を失っている。
しかし、Aaveでは逆の傾向が見られる。同プラットフォームは、Aave V4のアクティブローンが過去最高を記録し、第2四半期に約100%増加して5億ドルに達したと報告した。こうした状況を踏まえると、融資市場にビットコインを加えることで、さらなる成長を後押しできる可能性がある。
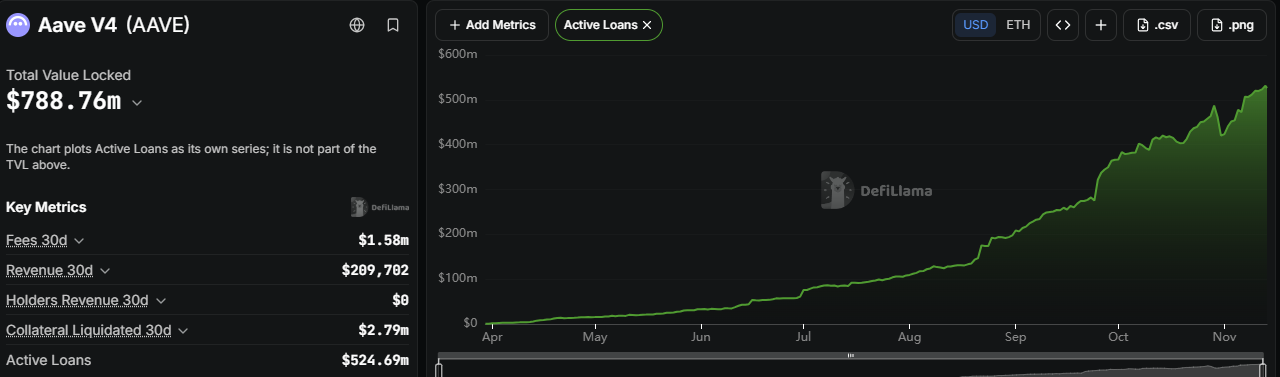
基本的には、$BTC保有者が資産を担保として使えるようにすることで、DeFiへの資金流入、Aave上の担保、オンチェーン借り入れ需要がいずれも増える可能性がある。
Babylonの説明によると、
Aave V4のHub-and-Spokeアーキテクチャは、Hub上の他の資産に影響を与えることなく、統合機能が標準的なSpokeとカスタムSpokeの両方を展開できる、分離された環境を提供する。
ビットコインの未開拓融資市場がDeFiの流動性を押し上げる可能性
暗号資産市場は、2022年の弱気相場以来最悪の流動性逼迫に直面している。
ステーブルコイン市場全体の時価総額は、過去1カ月で約140億ドル減少した。DeFiLlamaによると、11月10日時点のステーブルコイン時価総額は約2900億ドルだった。実際、過去2週間だけで、4年以上ぶりの最大の純流出を記録した。この減少の半分超は$USDTによるもので、さらに20%は$USDCによるものだった。
この圧力はDeFi全体に及んでいる。DeFiのTVLは11月12日に約766億ドルまで減少し、記事執筆時点のステーブルコイン時価総額は2869億ドルだった。DeFiのTVLも前週比で9.7%減少した。
こうした状況を踏まえると、Aaveの動きは新たな流動性源となる可能性がある。
技術面で留意すべき違いが1つある。この統合によって、新たなステーブルコインが自動的にDeFiへ流入するわけではない。代わりに、借り手はAaveにすでにある流動性を利用できるようになる。流動性を増やすには、プロトコルがより多くの貸し手と新規預け入れを呼び込む必要もある。
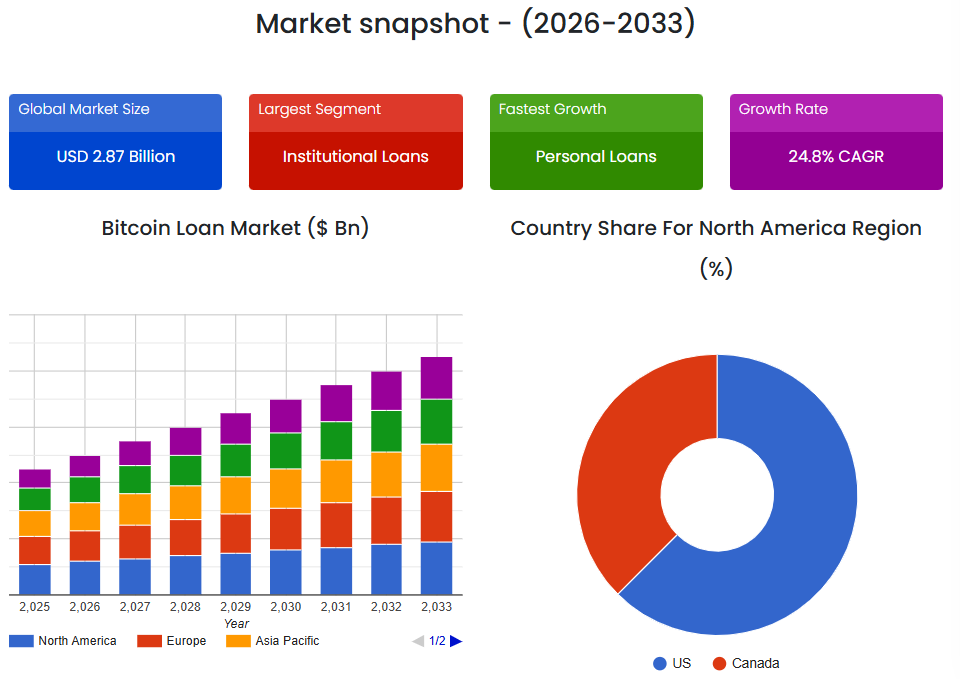
添付のチャートが示すように、ビットコイン融資市場が大きな規模に達するまでには、まだ長い道のりがある。
$BTCを担保とするローンは2025年に35億8000万ドルに達したが、ビットコインの時価総額に占める割合はわずか0.24%だった。Aaveはビットコインを担保として利用できるようにすることで、この大部分が未開拓の融資需要を引き出す一助となる可能性がある。
隠れたリスクとは何か?
Aaveの動きは、融資市場をより大きなリスクにさらす可能性もある。
AMBCryptoによると、Aaveの新たな借入オプションは需要を生む一方で、投機を促す可能性もある。ユーザーは$BTCを担保にステーブルコインを借り入れ、それを再び貸し出して、レバレッジをかけた暗号資産ポジションに充てることができる。
こう考えてみよう。10月下旬までの19日間で、ビットコイン先物の未決済建玉は12.1%増加した一方、$BTCは5.3%下落した。これは、トレーダーがレバレッジをかけたエクスポージャーを増やしていたことを示している。
この傾向は11月に入っても続き、Bitfinexによると、$BTCが下落するなかでトレーダーがレバレッジを追加したのは今回で5回目だった。過去4回は、ロングポジションの清算額が8億ドルを超えた。
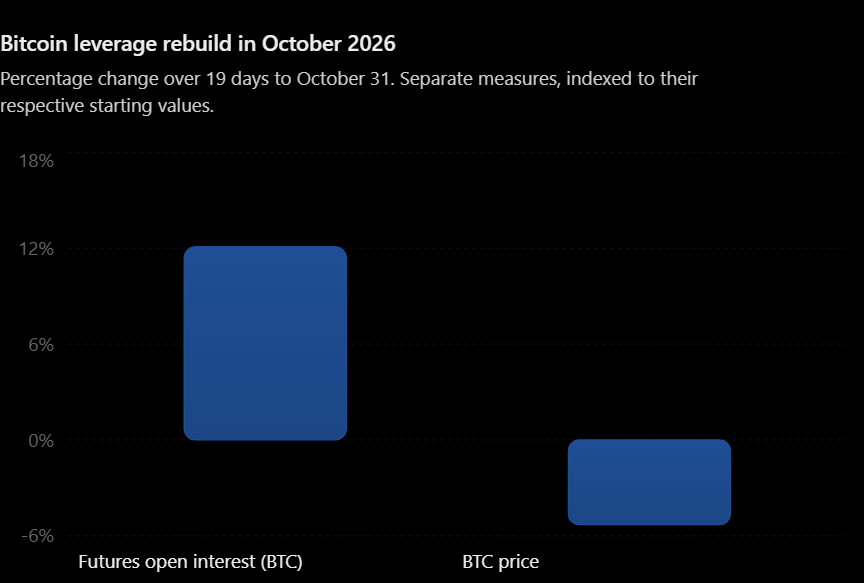
Aaveにとって懸念されるのは、ビットコインを使った信用へのアクセスが容易になることで、投機の新たな原因が加わる可能性があることだ。
結局のところ、Aaveがビットコインを統合するのは、DeFiに流動性が必要とされる時期だが、その影響はまだ分からない。この統合は初期の貸し手やステーブルコイン預け入れを呼び込む可能性がある一方、借入需要の高まりは投機に起因し、市場のボラティリティを高める可能性もある。
したがって、Aaveは新たな流動性源を開拓する可能性があるが、その流動性をDeFiの成長につなげられるかが本当の試金石となる。
最終まとめ
- Aaveのビットコイン統合は、DeFiに流動性をさらにもたらし、ステーブルコインの借り入れを増やす可能性がある。
- しかし、借り入れの増加は投機をあおり、市場リスクを高める可能性もある。