
Atkins a évoqué l’ambition politique qui sous-tend cette approche dans des propos tenus le 15 décembre. Il a décrit les preuves à divulgation nulle de connaissance, la divulgation sélective et la conception des portefeuilles comme des outils permettant de démontrer la conformité sans dévoiler un historique financier complet.
Il a également précisé expressément que ses opinions lui étaient propres et ne reflétaient pas nécessairement celles de la SEC ou d’autres commissaires.
PGPZ souhaite la publication d’un compte rendu des avoirs importants et des conflits d’intérêts, accompagné d’éléments justificatifs qui ne révèlent pas d’activités financières sans rapport, et demande à la SEC de rendre cette approche explicite.
Au 26 octobre, le dossier de la SEC qualifiait toujours la réglementation des cryptoactifs de proposition de règle, et la date limite de dépôt des commentaires du 20 octobre était désormais passée. Les protections suggérées dans la lettre sont des demandes concernant le texte définitif, et non une voie de conformité adoptée.
Ce que les fondateurs devraient divulguer
La proposition, publiée le 18 août, créerait une exemption pour les startups visant les offres allant jusqu’à 5 millions de dollars sur 4 ans, ainsi qu’une exemption de collecte de fonds jusqu’à 75 millions de dollars sur 12 mois.
Les émetteurs admissibles bénéficieraient d’une voie adaptée leur permettant de contourner les exigences d’enregistrement des titres, tandis que les obligations de divulgation et les dispositions fédérales contre la fraude et la manipulation continueraient de s’appliquer.
La règle 103 définirait les obligations de divulgation narrative pour les émetteurs ayant recours à ces exemptions. Le paragraphe (b)(7) porte sur l’économie du jeton et les allocations importantes : offre, prix, périodes de blocage, méthodes de distribution, avoirs des personnes liées et calendriers de mise en circulation.
Il couvre également les mécanismes de création et de destruction des jetons, ainsi que les méthodes permettant de vérifier leur historique transactionnel.
D’autres dispositions traitent de l’utilisation prévue du produit de l’offre, de la direction, des transactions avec des personnes liées et des conflits d’intérêts. Les restrictions sur le transfert ou la revente par des personnes liées devraient également être décrites.
La règle 103(a) permettrait également d’adapter les informations divulguées à la situation de l’émetteur. Elle précise que les informations n’ont pas à être fournies si une exigence ne s’applique pas ou si les informations pertinentes sont inconnues ou ne peuvent raisonnablement être obtenues.
Une description de l’offre de jetons renseigne peu sur les conditions de l’investissement si elle omet des allocations importantes réservées aux initiés ou des intérêts divergents.
La soumission de PGPZ isole une question plus ciblée au sein de ce sujet : quelle part de l’activité financière sous-jacente doit être rendue visible pour que le compte rendu d’un émetteur soit pertinent.
PGPZ demande une instruction qui autorise expressément les registres comptables, les preuves cryptographiques, et la divulgation sélective des documents pertinents. Les émetteurs expliqueraient ce que la méthode choisie permet de vérifier et quelles en sont les limites.
Une transaction peut respecter les règles du réseau sans répondre à la question comptable de l’émetteur : comment les fonds des investisseurs ont été utilisés.
PGPZ affirme que des registres comptables ou d’autres justificatifs financiers peuvent être nécessaires pour étayer cette affirmation. Les technologies de confidentialité viendraient donc compléter les registres conventionnels, les éléments de preuve étant choisis en fonction de l’affirmation.
Le groupe souhaite que la SEC distingue les informations que les investisseurs doivent pouvoir consulter dans les divulgations publiques des pièces justificatives qu’un auditeur ou un régulateur peut devoir examiner. Sa demande préserve expressément les normes d’audit applicables.
Le public auquel s’adressent les éléments de preuve ferait ainsi partie de la conception, au même titre que ce qu’ils démontrent.
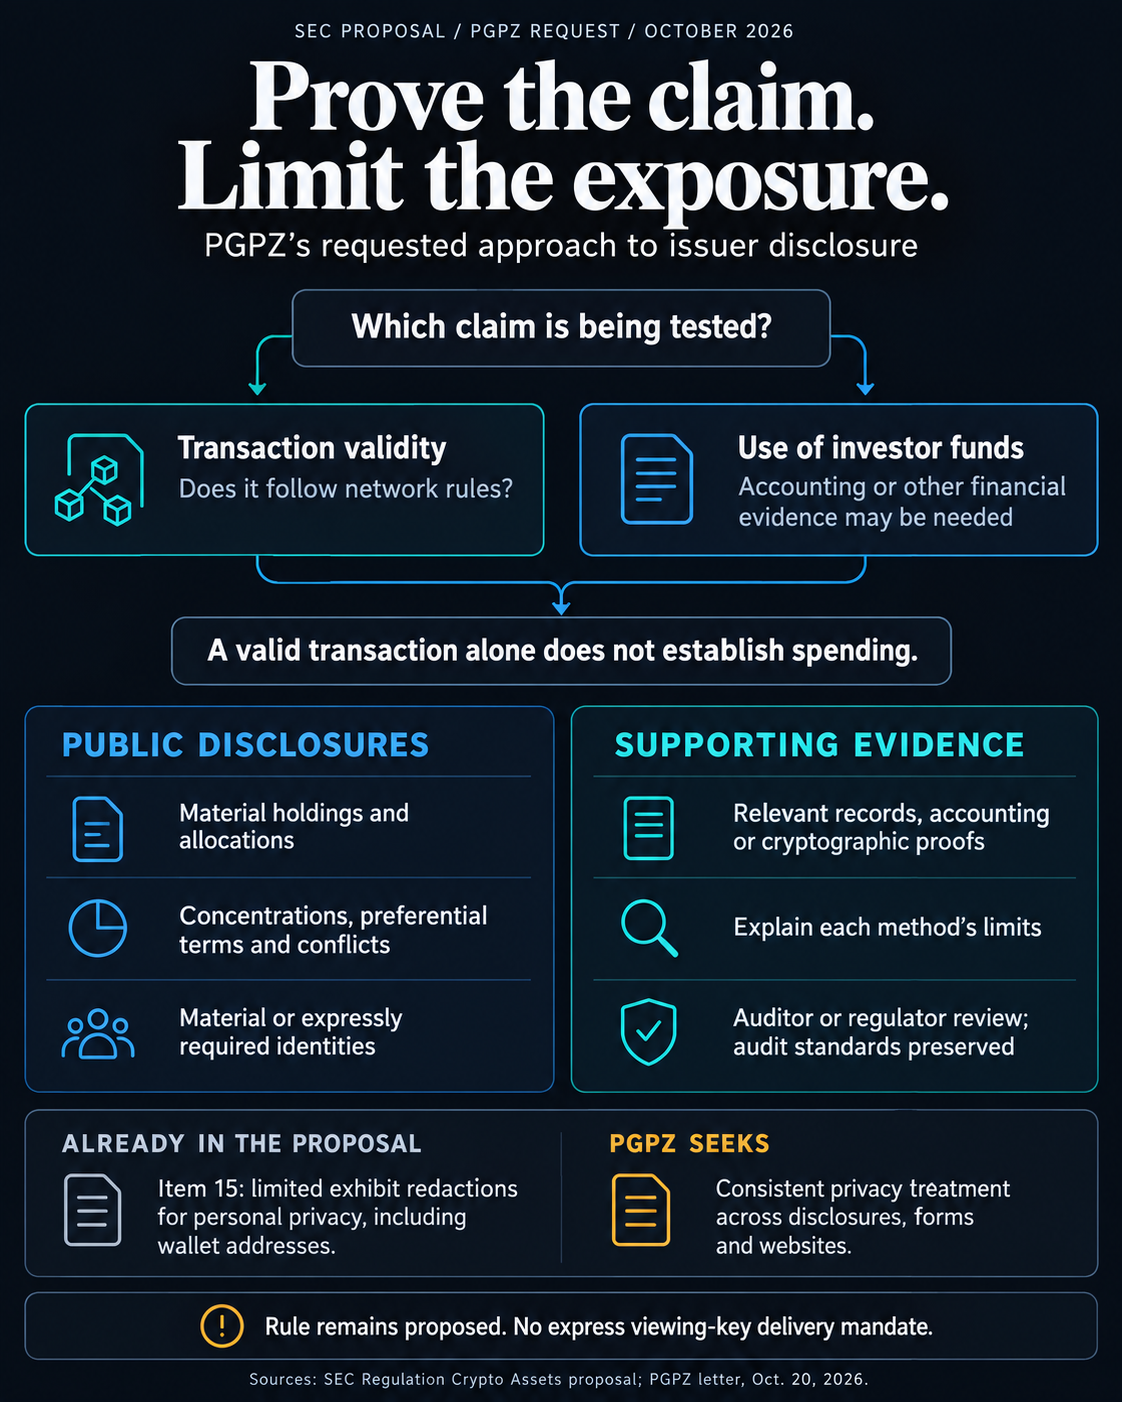
PGPZ avertit qu’une clé peut révéler une vaste activité financière même si elle ne permet pas de dépenser des fonds. Le groupe demande des éléments de preuve plus ciblés plutôt que de faire de l’accès aux clés la norme, ainsi qu’une clarification indiquant qu’il n’est pas nécessaire d’exiger des historiques publics complets ni des clés de visualisation et de dépense.
La règle 103(b)(7) ne prévoit aucune obligation expresse de fournir une clé de visualisation, et la lettre demande des précisions sur la manière de satisfaire au libellé proposé relatif à la vérification.
Un groupe Zcash souligne les limites de la protection de la vie privée face aux obligations de divulgation publique
L’instruction relative à la rubrique 15 du formulaire 1-CRYPTO autoriserait le caviardage des pièces exigées lorsque leur divulgation constituerait une atteinte manifestement injustifiée à la vie privée. Les adresses de portefeuilles crypto figurent expressément parmi ses exemples.
PGPZ demande à la SEC d’appliquer cette règle de manière cohérente aux divulgations prévues par la règle 103, aux formulaires connexes et aux sites Web.
La rubrique 15 prévoit une autre possibilité de caviarder des termes précis dans les pièces visées aux paragraphes 6 ou 7 lorsque l’émetteur traite habituellement et effectivement ces informations comme privées ou confidentielles, et que les informations omises ne sont pas importantes.
L’instruction exige de signaler l’omission et d’utiliser des crochets pour indiquer où des informations ont été supprimées. Le personnel de la Commission pourrait demander une version non caviardée ainsi que les analyses à l’appui de l’émetteur, puis exiger le rétablissement des passages caviardés insuffisamment justifiés.
La protection limiterait donc l’exposition publique sans soustraire les documents sous-jacents au contrôle réglementaire. Elle n’établirait pas non plus un droit général de supprimer des informations narratives importantes ailleurs dans le cadre réglementaire.
Les instructions définitives devraient traiter de la cohérence des demandes de PGPZ.
PGPZ accepte les montants agrégés et les descriptions narratives lorsqu’ils expliquent suffisamment les avoirs, les relations et les transactions. La condition du groupe est qu’ils ne doivent pas dissimuler de concentrations importantes, de conditions préférentielles ou de conflits d’intérêts.
Lorsque l’identité d’une personne est pertinente ou expressément requise, la lettre indique qu’il faut la divulguer tout en omettant les identifiants financiers inutiles.
Ne pas divulguer une adresse de portefeuille inutile pourrait protéger des activités sans rapport. La condition posée par la lettre est que les investisseurs doivent tout de même être informés des relations importantes, des concentrations et des conflits.
La règle 103 s’appliquerait aux émetteurs qui invoquent les exemptions proposées. PGPZ maintient que Zcash n’est pas un titre financier et ne présume expressément pas qu’une organisation de l’écosystème Zcash aurait besoin de ces exemptions ou de la sphère de sécurité.
Si la SEC adopte ce régime, la manière dont elle traite les méthodes de vérification et la confidentialité dans les informations divulguées montrera jusqu’où la Commission étend cette ambition aux exigences imposées aux émetteurs.
L’enjeu est de savoir si les fondateurs peuvent protéger leurs activités financières sans rapport tout en fournissant aux investisseurs un compte rendu crédible de leurs avoirs, de leurs conflits et de l’utilisation des fonds.