
Atkins habló de la ambición política detrás de este enfoque en unas declaraciones del 15 de diciembre. Describió las pruebas de conocimiento cero, la divulgación selectiva y los diseños de billeteras como herramientas para demostrar el cumplimiento sin revelar todo el historial financiero.
También dijo expresamente que sus opiniones eran propias y no necesariamente reflejaban las de la SEC o de otros comisionados.
PGPZ quiere que se divulgue públicamente información sobre las tenencias y los conflictos materiales, junto con pruebas que las respalden sin exponer actividades financieras no relacionadas, y pide a la SEC que explicite ese enfoque.
Al 26 de octubre, el expediente de la SEC todavía clasifica Regulation Crypto Assets como una norma propuesta, y el plazo para presentar comentarios, fijado para el 20 de octubre, ya venció. Las protecciones sugeridas en la carta son solicitudes para el texto definitivo, no una vía de cumplimiento ya adoptada.
Qué tendrían que divulgar los fundadores
La propuesta, publicada el 18 de agosto, crearía una exención para startups para ofertas de hasta 5 millones de dólares durante cuatro años y una exención para recaudar fondos de hasta 75 millones de dólares durante 12 meses.
Los emisores elegibles tendrían una vía adaptada a sus circunstancias para no tener que cumplir los requisitos de registro de valores, aunque seguirían aplicándose las obligaciones de divulgación y las disposiciones federales contra el fraude y la manipulación.
La Regla 103 establecería requisitos de divulgación descriptiva para los emisores que utilicen esas exenciones. El párrafo (b)(7) abarca la economía de los tokens y las asignaciones materiales: la oferta, los precios, los períodos de bloqueo, los métodos de distribución, las tenencias de personas relacionadas y los calendarios de liberación.
También abarca los mecanismos para generar y destruir tokens, así como los métodos para verificar su historial de transacciones.
Otras disposiciones abordan el uso previsto de los fondos de la oferta, la gestión, las transacciones con personas relacionadas y los conflictos. También habría que describir las restricciones a las transferencias o reventas de personas relacionadas.
La Regla 103(a) también permitiría adaptar la divulgación a las circunstancias del emisor. Señala que no es necesario proporcionar información cuando un requisito no sea aplicable o la información pertinente se desconozca o no esté razonablemente disponible.
Una descripción de la oferta de tokens dice poco sobre las condiciones de inversión si omite asignaciones materiales a personas con información privilegiada o intereses en conflicto.
La presentación de PGPZ aísla una cuestión más acotada dentro de ese tema: cuánta actividad financiera subyacente debe hacerse visible para que la información del emisor sea significativa.
PGPZ pide una instrucción que permita expresamente los registros contables, las pruebas criptográficas y la divulgación selectiva de registros pertinentes. Los emisores explicarían qué verifica el método elegido y cuáles son sus limitaciones.
Una transacción puede cumplir las reglas de la red y, aun así, dejar sin respuesta la cuestión contable de cómo se usaron los fondos de los inversores.
PGPZ dice que los registros contables u otras pruebas financieras pueden ser necesarios para respaldar esa afirmación, de modo que la tecnología de privacidad complementaría los registros convencionales y las pruebas se elegirían en función de lo que se afirma.
El grupo quiere que la SEC distinga entre la información que los inversores necesitan en las divulgaciones públicas y los registros de respaldo que quizá deban examinar un auditor o un regulador. Su solicitud preserva expresamente las normas de auditoría aplicables.
Así, quién recibe las pruebas formaría parte del diseño, junto con aquello que estas demuestran.
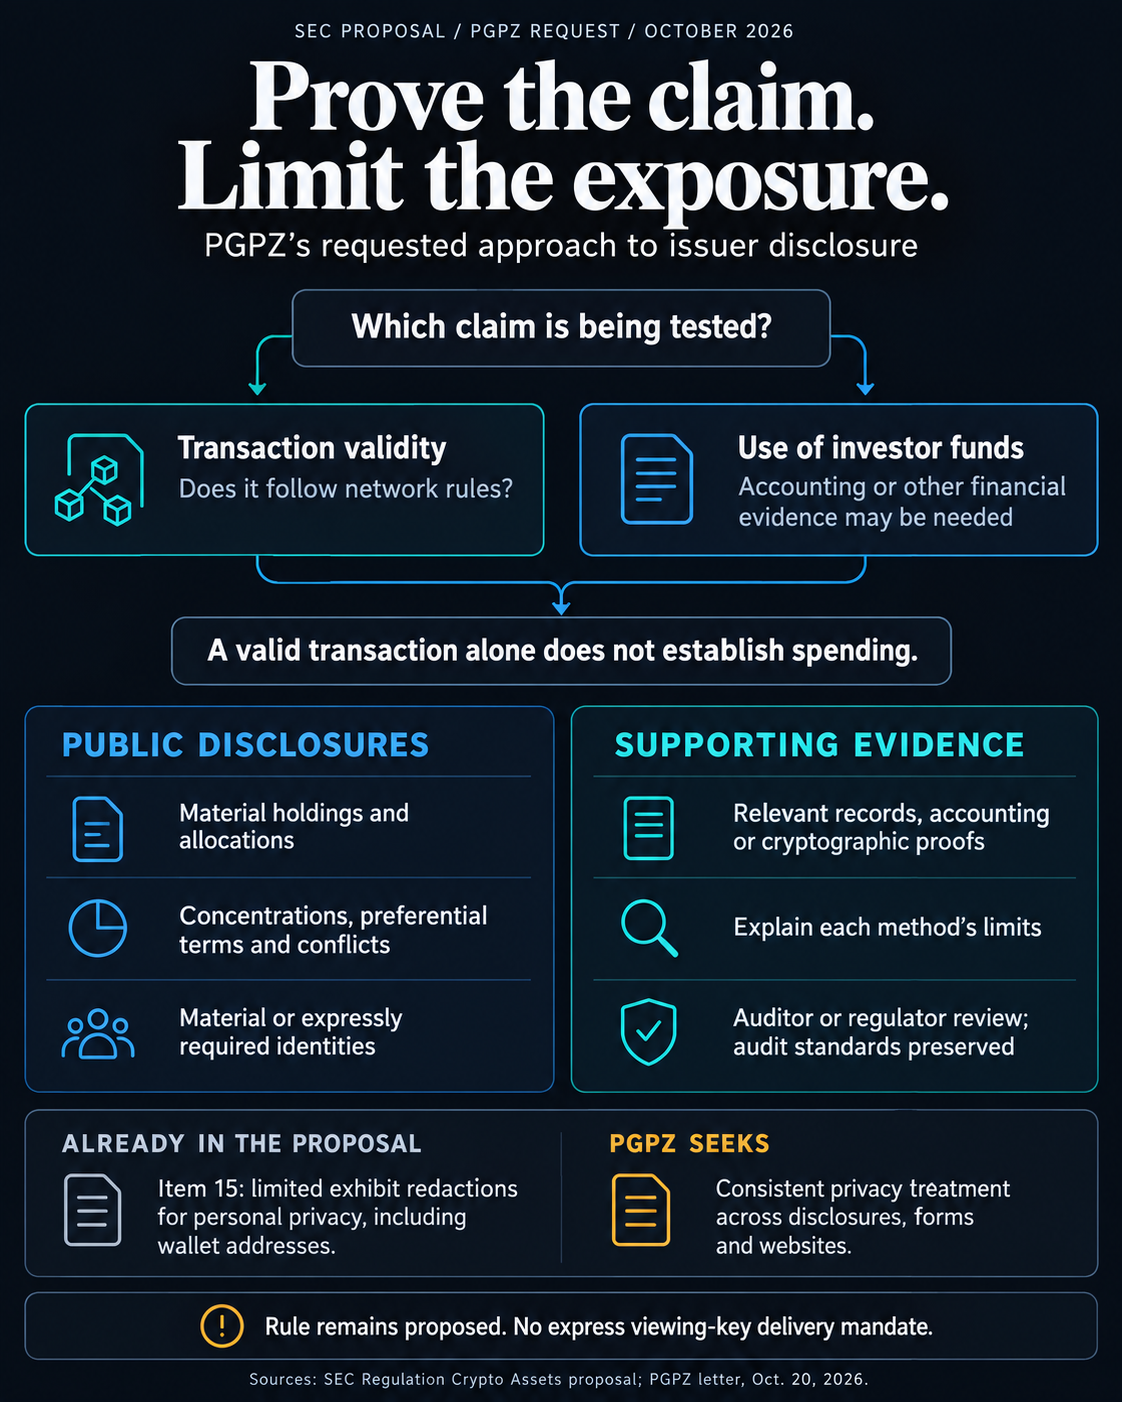
PGPZ advierte que una clave puede exponer una amplia actividad financiera aunque no permita gastar fondos. Pide pruebas más acotadas en lugar de establecer el acceso a claves como opción predeterminada, y que se aclare que no se exigirán historiales públicos completos ni claves de visualización y gasto.
La Regla 103(b)(7) no contiene ningún requisito expreso de entregar una clave de visualización, y la carta solicita aclaraciones sobre cómo se cumpliría el lenguaje de verificación propuesto.
Un grupo de Zcash señala dónde se cruzan la protección de la privacidad y la divulgación pública
La instrucción del punto 15 del Formulario 1-CRYPTO permitiría tachar anexos obligatorios cuando divulgarlos constituya una invasión claramente injustificada de la privacidad personal. Las direcciones de billeteras de criptomonedas figuran expresamente entre sus ejemplos.
PGPZ pide a la SEC que la aplique de manera coherente a las divulgaciones conforme a la Regla 103, a los formularios relacionados y a los sitios web.
El punto 15 incluye una vía aparte para tachar términos específicos de los anexos de los párrafos 6 o 7 cuando el emisor trate habitualmente y de hecho la información como privada o confidencial, y la información omitida no sea material.
La instrucción exige identificar la omisión y utilizar corchetes para indicar dónde se ha eliminado información. El personal de la Comisión podría solicitar una copia sin tachaduras y los análisis justificativos del emisor, y luego exigir que se restablezca cualquier tachadura que no esté debidamente respaldada.
Por tanto, la protección limitaría la exposición pública sin dejar los registros subyacentes fuera del escrutinio regulatorio. Tampoco establecería un derecho general a eliminar divulgaciones descriptivas materiales en otras partes del marco.
Las instrucciones definitivas tendrían que abordar la coherencia de las solicitudes de PGPZ.
PGPZ acepta los importes agregados y las descripciones narrativas cuando explican adecuadamente las tenencias, las relaciones y las transacciones. Su condición es que no oculten concentraciones materiales, condiciones preferenciales ni conflictos.
Cuando la identidad de una persona sea relevante o se exija expresamente, la carta indica que debe divulgarse, omitiendo los identificadores financieros innecesarios.
Omitir una dirección de billetera innecesaria podría proteger actividades no relacionadas. La condición de la carta es que los inversores aún deben conocer las relaciones, concentraciones y conflictos relevantes.
La Regla 103 se aplicaría a los emisores que se acojan a las exenciones propuestas. PGPZ sostiene que Zcash no es un valor y no da por sentado expresamente que una organización del ecosistema de Zcash necesitaría esas exenciones o el puerto seguro.
Si la SEC adopta el régimen, la forma en que trate los métodos de verificación y la privacidad en las divulgaciones mostrará hasta qué punto la Comisión incorpora esa ambición a los requisitos para los emisores.
La prueba consiste en determinar si los fundadores pueden proteger las actividades financieras no relacionadas y, al mismo tiempo, ofrecer a los inversores un relato creíble de sus tenencias, conflictos y uso de los fondos.