
Atkins erörterte den politischen Anspruch hinter diesem Ansatz in Äußerungen am 15. Dezember. Er beschrieb Zero-Knowledge-Beweise, selektive Offenlegung und Wallet-Designs als Werkzeuge, um die Einhaltung von Vorschriften nachzuweisen, ohne die gesamte Finanzhistorie preiszugeben.
Er sagte außerdem ausdrücklich, dass seine Ansichten seine eigenen seien und nicht notwendigerweise die der SEC oder anderer Kommissare widerspiegelten.
PGPZ will neben unterstützenden Nachweisen, die keine damit unverbundenen Finanzaktivitäten offenlegen, eine öffentliche Darstellung wesentlicher Bestände und Interessenkonflikte und fordert die SEC auf, diesen Ansatz ausdrücklich festzuschreiben.
Am 26. Oktober führte die SEC-Akte Regulation Crypto Assets weiterhin als vorgeschlagene Regelung, und die Kommentierungsfrist am 20. Oktober war bereits abgelaufen. Die von dem Schreiben vorgeschlagenen Schutzmaßnahmen sind Forderungen für den endgültigen Text und kein bereits beschlossener Weg zur Einhaltung der Vorschriften.
Was Gründer offenlegen müssten
Der am 18. August veröffentlichte Vorschlag würde eine Ausnahme für Start-ups schaffen, die Angebote von bis zu 5 Millionen US-Dollar über vier Jahre umfasst, sowie eine Ausnahme für die Kapitalbeschaffung von bis zu 75 Millionen US-Dollar über 12 Monate.
Berechtigte Emittenten erhielten einen auf sie zugeschnittenen Weg, die Registrierungspflichten für Wertpapiere zu umgehen, wobei Offenlegungspflichten sowie die bundesrechtlichen Vorschriften gegen Betrug und Marktmanipulation weiterhin gelten würden.
Regel 103 würde narrative Offenlegungspflichten für Emittenten festlegen, die diese Ausnahmen nutzen. Absatz (b)(7) behandelt wesentliche Token-Ökonomie und Zuteilungen: Angebot, Preisgestaltung, Sperrfristen, Vertriebsmethoden, Bestände nahestehender Personen und Freigabepläne.
Er behandelt außerdem Mechanismen zur Erzeugung und Vernichtung von Token sowie Methoden zur Überprüfung ihrer Transaktionshistorie.
Weitere Bestimmungen betreffen die vorgesehene Verwendung der Angebotserlöse, die Geschäftsleitung, Transaktionen mit nahestehenden Personen und Interessenkonflikte. Auch Beschränkungen für Übertragungen oder Weiterverkäufe durch nahestehende Personen müssten beschrieben werden.
Regel 103(a) würde außerdem Offenlegungen zulassen, die auf die Umstände des Emittenten zugeschnitten sind. Demnach müssen Angaben nicht gemacht werden, wenn eine Anforderung nicht anwendbar ist oder die benötigten Informationen unbekannt oder nicht in zumutbarer Weise verfügbar sind.
Eine Beschreibung des Token-Angebots sagt wenig über die Anlagevereinbarung aus, wenn sie wesentliche Zuteilungen an Insider oder widerstreitende Interessen auslässt.
Die Eingabe von PGPZ greift darin eine engere Frage heraus: Wie viele zugrunde liegende Finanzaktivitäten müssen offengelegt werden, damit die Darstellung eines Emittenten aussagekräftig ist?
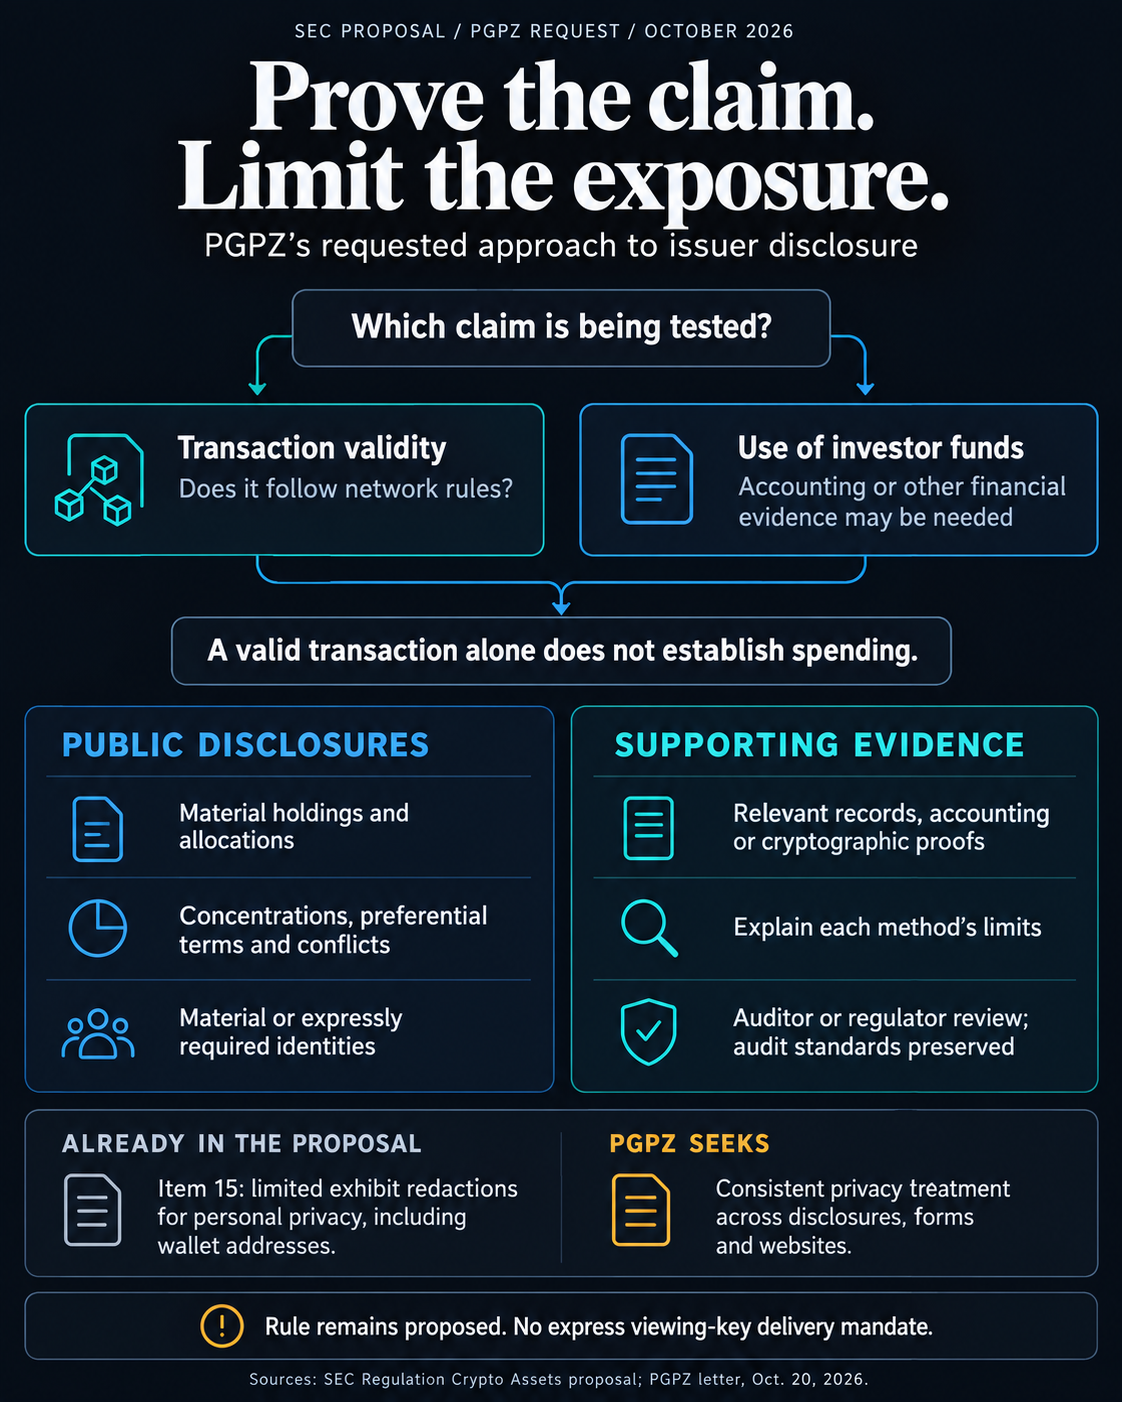
PGPZ fordert eine Anweisung, die ausdrücklich Buchhaltungsunterlagen, kryptografische Nachweise und die selektive Offenlegung relevanter Unterlagen zulässt. Emittenten würden erläutern, was die gewählte Methode bestätigt und welche Grenzen sie hat.
Eine Transaktion kann den Regeln des Netzwerks entsprechen und trotzdem die Frage der Emittentenbuchhaltung offenlassen, wofür die Mittel der Anleger verwendet wurden.
PGPZ sagt, dass Buchhaltungsunterlagen oder andere Finanznachweise für diese Behauptung erforderlich sein können. Datenschutztechnologie stünde daher neben herkömmlichen Unterlagen, wobei die Nachweise passend zur jeweiligen Aussage ausgewählt würden.
Die Gruppe will, dass die SEC zwischen den Informationen unterscheidet, die Anleger in öffentlichen Offenlegungen benötigen, und unterstützenden Unterlagen, die ein Prüfer oder eine Aufsichtsbehörde möglicherweise einsehen muss. Ihre Forderung wahrt ausdrücklich die geltenden Prüfungsstandards.
Damit würde die Zielgruppe der Nachweise neben der Frage, was diese belegen, Teil der Gestaltung.
PGPZ warnt, dass ein Schlüssel umfangreiche Finanzaktivitäten offenlegen kann, obwohl sich damit keine Mittel ausgeben lassen. Die Gruppe fordert engere Nachweise, statt den Zugang zu Schlüsseln zum Standard zu machen, und eine Klarstellung, dass keine vollständigen öffentlichen Historien sowie keine Ansichts- oder Ausgabeschlüssel verlangt werden.
Regel 103(b)(7) enthält keine ausdrückliche Pflicht zur Übermittlung eines Ansichts-Schlüssels, und das Schreiben bittet um Klarheit darüber, wie die vorgeschlagene Formulierung zur Verifizierung erfüllt werden könnte.
Zcash-Gruppe zeigt, wo Datenschutz auf öffentliche Offenlegung trifft
Die Anweisung zu Form 1-CRYPTO, Punkt 15, würde die Schwärzung vorgeschriebener Anlagen erlauben, wenn deren Offenlegung eine eindeutig ungerechtfertigte Verletzung der Privatsphäre einer Person darstellen würde. Krypto-Wallet-Adressen werden ausdrücklich als Beispiel genannt.
PGPZ fordert die SEC auf, diese Regelung einheitlich auf Offenlegungen nach Regel 103, zugehörige Formulare und Websites anzuwenden.
Punkt 15 sieht einen separaten Weg vor, bestimmte Begriffe in Anlagen zu Absatz 6 oder 7 zu schwärzen, wenn der Emittent die Informationen üblicherweise und tatsächlich als privat oder vertraulich behandelt und die ausgelassenen Informationen unwesentlich sind.
Die Anweisung verlangt, die Auslassung kenntlich zu machen und mit eckigen Klammern anzuzeigen, wo Informationen entfernt wurden. Mitarbeiter der Kommission könnten eine ungeschwärzte Kopie und die zugrunde liegenden Analysen des Emittenten anfordern und anschließend verlangen, dass unzureichend begründete Schwärzungen rückgängig gemacht werden.
Der Schutz würde somit die öffentliche Offenlegung begrenzen, ohne die zugrunde liegenden Unterlagen der behördlichen Prüfung zu entziehen. Er würde auch kein allgemeines Recht schaffen, wesentliche narrative Offenlegungen an anderer Stelle des Regelwerks zu entfernen.
Die endgültigen Anweisungen müssten die einheitliche Umsetzung der Forderungen von PGPZ regeln.
PGPZ akzeptiert aggregierte Beträge und narrative Beschreibungen, wenn sie Bestände, Beziehungen und Transaktionen angemessen erläutern. Voraussetzung ist, dass sie keine wesentlichen Konzentrationen, Vorzugsbedingungen oder Interessenkonflikte verschleiern.
Wenn die Identität einer Person wesentlich oder ausdrücklich erforderlich ist, fordert das Schreiben dazu auf, die Identität offenzulegen und unnötige Finanzkennungen wegzulassen.
Das Weglassen einer unnötigen Wallet-Adresse könnte nicht damit zusammenhängende Aktivitäten schützen. Laut Schreiben müssen Anleger dennoch über wesentliche Beziehungen, Konzentrationen und Interessenkonflikte informiert werden.
Regel 103 würde für Emittenten gelten, die sich auf die vorgeschlagenen Ausnahmen berufen. PGPZ vertritt die Auffassung, dass Zcash kein Wertpapier ist, und geht ausdrücklich nicht davon aus, dass eine Organisation des Zcash-Ökosystems diese Ausnahmen oder den Safe Harbor benötigen würde.
Falls die SEC das Regelwerk verabschiedet, wird der Umgang mit Verifizierungsmethoden und Datenschutz bei Offenlegungen zeigen, wie weit die Kommission diesen Anspruch in die Anforderungen an Emittenten überträgt.
Entscheidend ist, ob Gründer nicht damit zusammenhängende Finanzaktivitäten schützen und Anlegern zugleich glaubwürdig Auskunft über ihre Bestände, Interessenkonflikte und die Verwendung von Geldern geben können.