
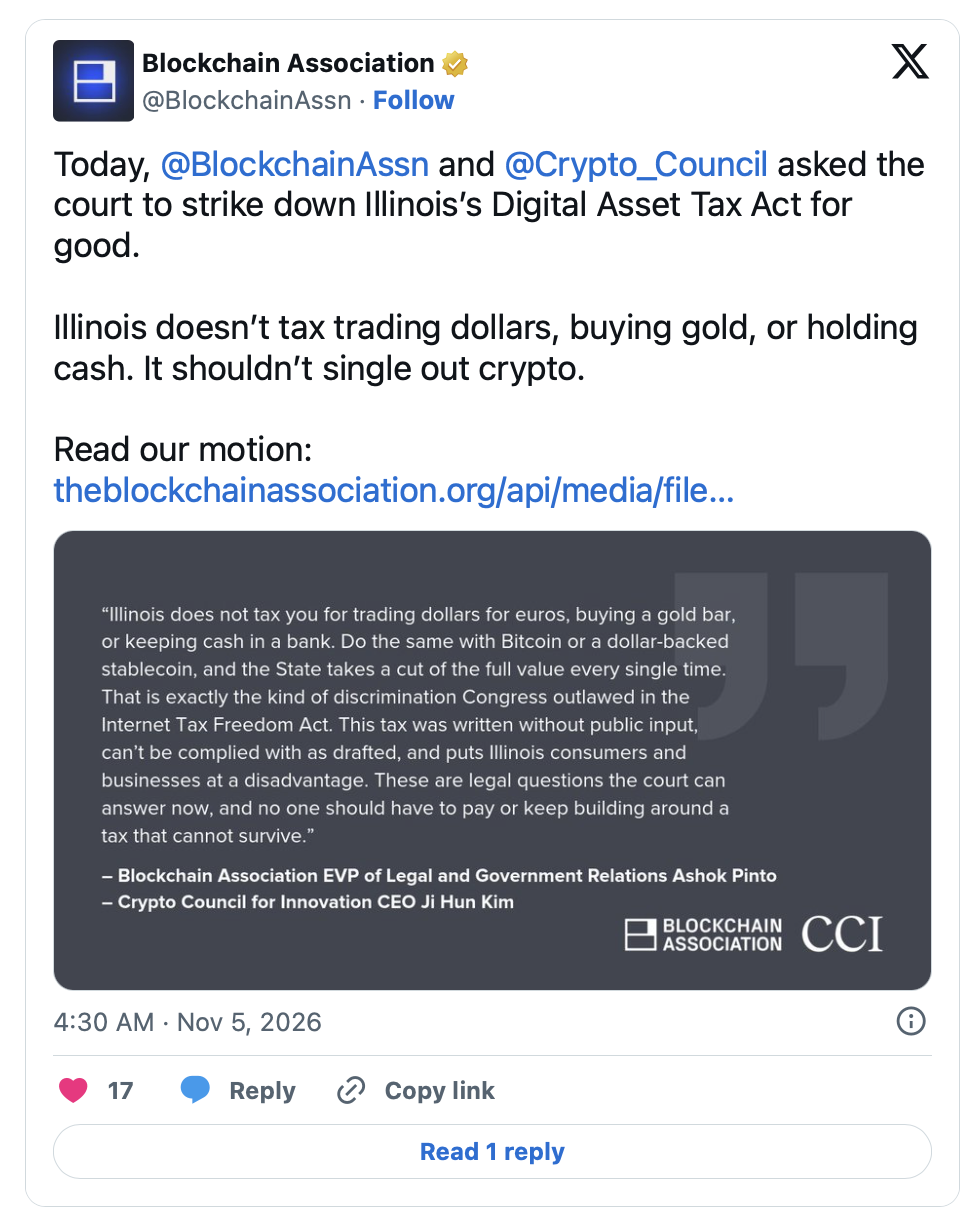
Blockchain Association et le Crypto Council for Innovation ont demandé le 4 novembre à un tribunal de l’État de l’Illinois d’annuler la loi de l’État sur la taxe sur les actifs numériques de 0,2 % et d’interdire définitivement son application. Ils vont ainsi au-delà d’un report temporaire pour obtenir un jugement définitif contre ce prélèvement.
Le mémoire à l’appui de leur requête en jugement sommaire, déposé auprès du tribunal de circuit du comté de Sangamon, demande au juge de trancher la contestation en droit, sans procès. La loi prévoit de taxer la valeur des actifs numériques impliqués dans les échanges, transferts et conservations couverts, et non les gains d’investissement ni les frais d’un courtier.
Les courtiers concernés devraient percevoir le prélèvement auprès des clients de l’Illinois et le reverser à l’État, et demeureraient responsables même s’ils ne le perçoivent pas. Les clients devraient payer l’État directement lorsque la taxe n’a pas été prélevée. L’invalidation de la loi supprimerait ces obligations, plutôt que de simplement accorder aux entreprises plus de temps pour se préparer.
La taxe devait initialement entrer en vigueur le 1er janvier 2027. Le nouveau dossier indique que le tribunal a ordonné, le 7 octobre, une injonction préliminaire convenue entre les parties, reportant son entrée en vigueur et son application au 1er juillet 2027. The Defiant avait déjà rendu compte de la demande de ce report de six mois formulée par les parties.
Une taxe visant uniquement les actifs numériques
Les associations soutiennent que la loi fédérale Internet Tax Freedom Act rend le prélèvement inapplicable, car il cible spécifiquement le commerce électronique. Leur dossier compare les activités crypto taxées à l’échange de dollars contre des euros, à l’achat d’or ou au dépôt d’argent liquide dans une banque, activités qui, selon elles, ne sont pas taxées de la même manière dans l’Illinois.
« Elle ne devrait pas cibler spécifiquement les cryptos », a déclaré Blockchain Association dans son annonce.
La requête invoque également la clause de commerce dormante, qui limite les charges imposées par les États au commerce interétatique. Les groupes soutiennent que des critères chevauchants, fondés sur l’adresse du domicile et l’adresse IP, pourraient exposer les clients à une double imposition si d’autres États adoptaient des lois identiques. Ils contestent aussi l’utilisation de la valeur totale d’un actif comme base d’imposition, plutôt que la valeur du service de courtage.
Une demande distincte fondée sur la garantie de procédure régulière fait valoir que des définitions imprécises empêchent les courtiers et les clients de déterminer leurs obligations, malgré des sanctions pénales pour les courtiers. Le dossier conteste quels actifs entrent dans le champ de la loi, la manière de comptabiliser les services groupés et les courtiers tenus de percevoir la taxe.
Au regard de la Constitution de l’Illinois, les groupes contestent le traitement inégal des actifs numériques et non numériques, la délégation de la politique fiscale à de futures règles fédérales applicables aux courtiers, ainsi que la conformité du projet de loi omnibus aux exigences de l’unité de matière et de trois lectures. Ils reconnaissent que la doctrine du projet de loi adopté (enrolled-bill) empêche le tribunal de première instance d’accorder une réparation sur l’argument des trois lectures, qu’ils réservent pour un appel.
Les obligations de perception vont au-delà des entreprises basées dans l’Illinois : la loi vise les courtiers hors de l’État ayant réalisé au moins 100000 dollars de recettes brutes issues d’activités liées aux actifs numériques vendus à des clients de l’Illinois au cours des 12 derniers mois.
Les responsables de l’Illinois ont contesté les défauts constitutionnels et fédéraux allégués dans l’accord d’octobre conclu dans le cadre du procès connexe intenté par Digital Chamber, qui demandait ce report temporaire. Cet accord réservait expressément les prétentions et moyens de défense des parties ; le report n’a pas tranché la validité de la taxe.