
Blockchain Association y el Crypto Council for Innovation pidieron el 4 de noviembre a un tribunal estatal de Illinois que anule la Digital Asset Tax Act del estado, de 0,2 %, y prohíba permanentemente su aplicación. Así van más allá de una suspensión temporal y buscan una sentencia definitiva contra el gravamen.
El memorándum que respalda su moción de sentencia sumaria, presentado en el Tribunal de Circuito del condado de Sangamon, pide al juez que resuelva la impugnación como una cuestión de derecho, sin juicio. La ley gravaría el valor de los activos digitales involucrados en intercambios, transferencias y custodia cubiertos, no las ganancias de inversión ni la comisión de un corredor.
Los corredores cubiertos tendrían que cobrar el gravamen a los clientes de Illinois y remitirlo al estado, y seguirían siendo responsables aunque no lo cobraran. Los clientes tendrían que pagarlo directamente al estado cuando no se les cobre. Anular la ley eliminaría esas obligaciones, en lugar de simplemente dar a las empresas más tiempo para prepararse.
El impuesto estaba programado originalmente para comenzar el 1 de enero de 2027. La nueva presentación indica que el tribunal dictó el 7 de octubre una medida cautelar preliminar acordada que aplaza su entrada en vigor y su aplicación hasta el 1 de julio de 2027. The Defiant informó previamente sobre la solicitud de las partes para esa pausa de seis meses.
Un impuesto solo sobre los activos digitales
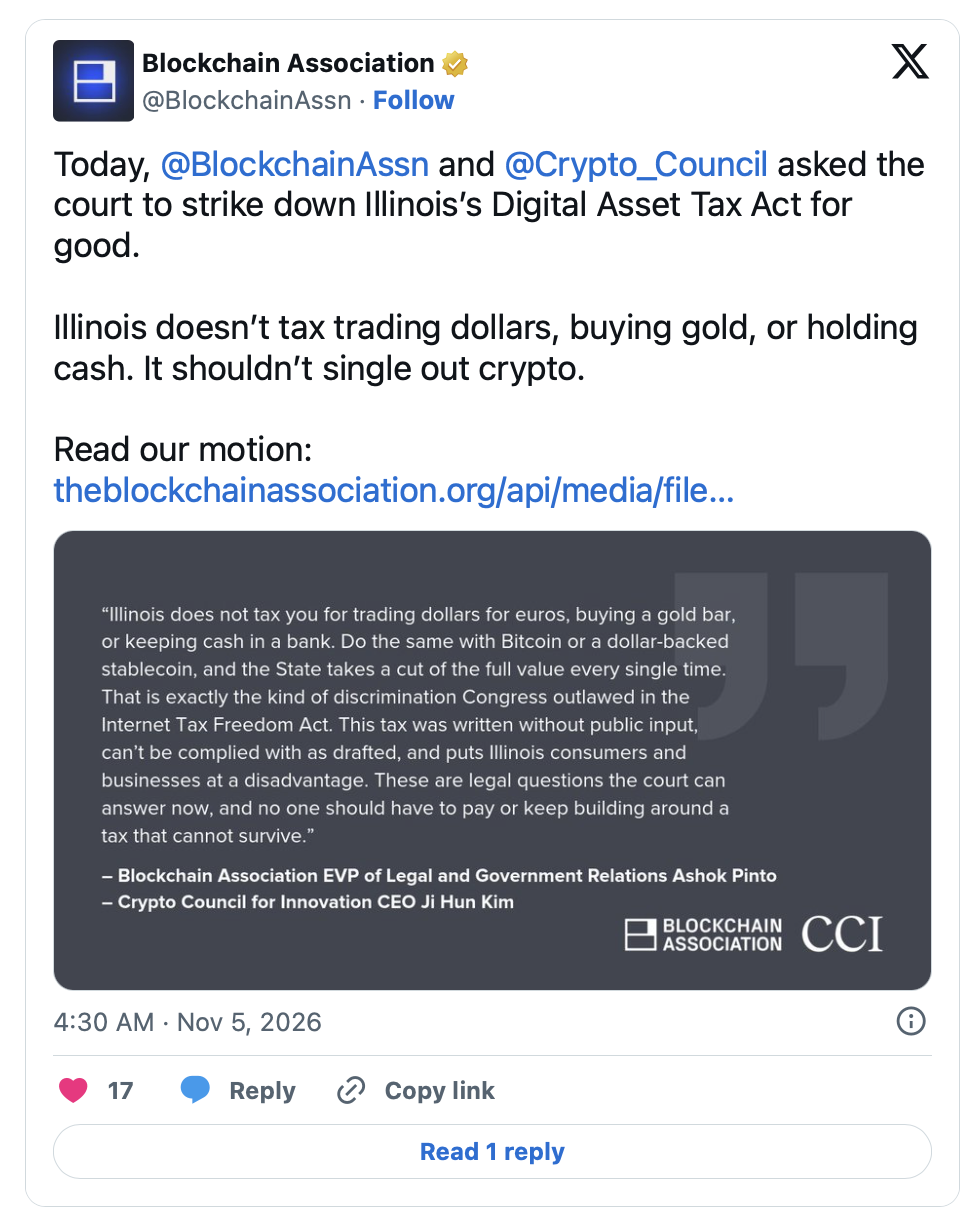
Las asociaciones sostienen que la Internet Tax Freedom Act federal prevalece sobre el gravamen porque lo dirige específicamente al comercio electrónico. Su escrito compara la actividad cripto gravada con el cambio de dólares por euros, la compra de oro o el depósito de efectivo en un banco, que, según afirma, Illinois no grava de la misma manera.
“No debería señalar específicamente a las criptomonedas”, afirmó Blockchain Association en su anuncio.
La moción también invoca la cláusula de comercio latente, que limita las cargas que los estados imponen al comercio interestatal. Los grupos sostienen que las pruebas superpuestas de la dirección del domicilio y de la dirección IP podrían exponer a los clientes a una doble imposición si otros estados adoptaran leyes idénticas. También cuestionan que se use como base imponible el valor total del activo y no el valor del servicio de corretaje.
Una reclamación separada por debido proceso sostiene que las definiciones poco claras impiden a corredores y clientes determinar sus obligaciones, a pesar de las sanciones penales para los corredores. La presentación cuestiona qué activos califican, cómo se contabilizan los servicios agrupados y qué corredores deben cobrar el impuesto.
Con base en la Constitución de Illinois, los grupos impugnan el trato desigual de los activos digitales y no digitales, la delegación de la política tributaria en futuras normas federales para corredores, y el cumplimiento de la ley omnibus con los requisitos de un solo asunto y de tres lecturas. Reconocen que la doctrina del proyecto de ley promulgado impide que el tribunal de primera instancia conceda reparación con base en el argumento de las tres lecturas, que conservan para apelación.
Las obligaciones de cobro alcanzarían también a empresas fuera de Illinois: la ley incluye a corredores de otros estados con al menos 100000 dólares en ingresos brutos por actividades comerciales de activos digitales vendidas a clientes de Illinois en los últimos 12 meses.
Funcionarios de Illinois cuestionaron los supuestos defectos constitucionales y de derecho federal en el acuerdo de octubre de la demanda relacionada de Digital Chamber que buscaba la pausa temporal. Ese acuerdo reservó expresamente las reclamaciones y defensas de las partes; el aplazamiento no resolvió la validez del impuesto.