
Blockchain Association и Crypto Council for Innovation 4 ноября обратились в суд штата Иллинойс с просьбой отменить Закон штата о налоге на цифровые активы в размере 0,2% и навсегда запретить его применение. Они выходят за рамки временной отсрочки и добиваются окончательного решения против этого сбора.
Меморандум торговых ассоциаций в поддержку их ходатайства о вынесении судебного решения без судебного разбирательства, поданный в Окружной суд округа Сангамон, просит судью рассмотреть иск как вопрос права, без судебного процесса. Закон облагал бы налогом стоимость цифровых активов, участвующих в подлежащих регулированию обменах, переводах и хранении, а не инвестиционную прибыль или комиссию брокера.
Обязанные брокеры должны будут взимать сбор с клиентов из Иллинойса и перечислять его штату, оставаясь ответственными даже в случае, если не смогут его взыскать. Клиенты должны будут платить штату напрямую, если налог не был удержан. Признание закона недействительным снимет эти обязательства, а не просто даст предприятиям больше времени на подготовку.
Первоначально налог должен был вступить в силу 1 января 2027 года. В новом ходатайстве сказано, что 7 октября суд вынес согласованный предварительный судебный запрет, откладывающий вступление в силу и применение до 1 июля 2027 года. The Defiant ранее сообщал о запросе сторон на эту шестимесячную паузу.
Налог только на цифровые активы
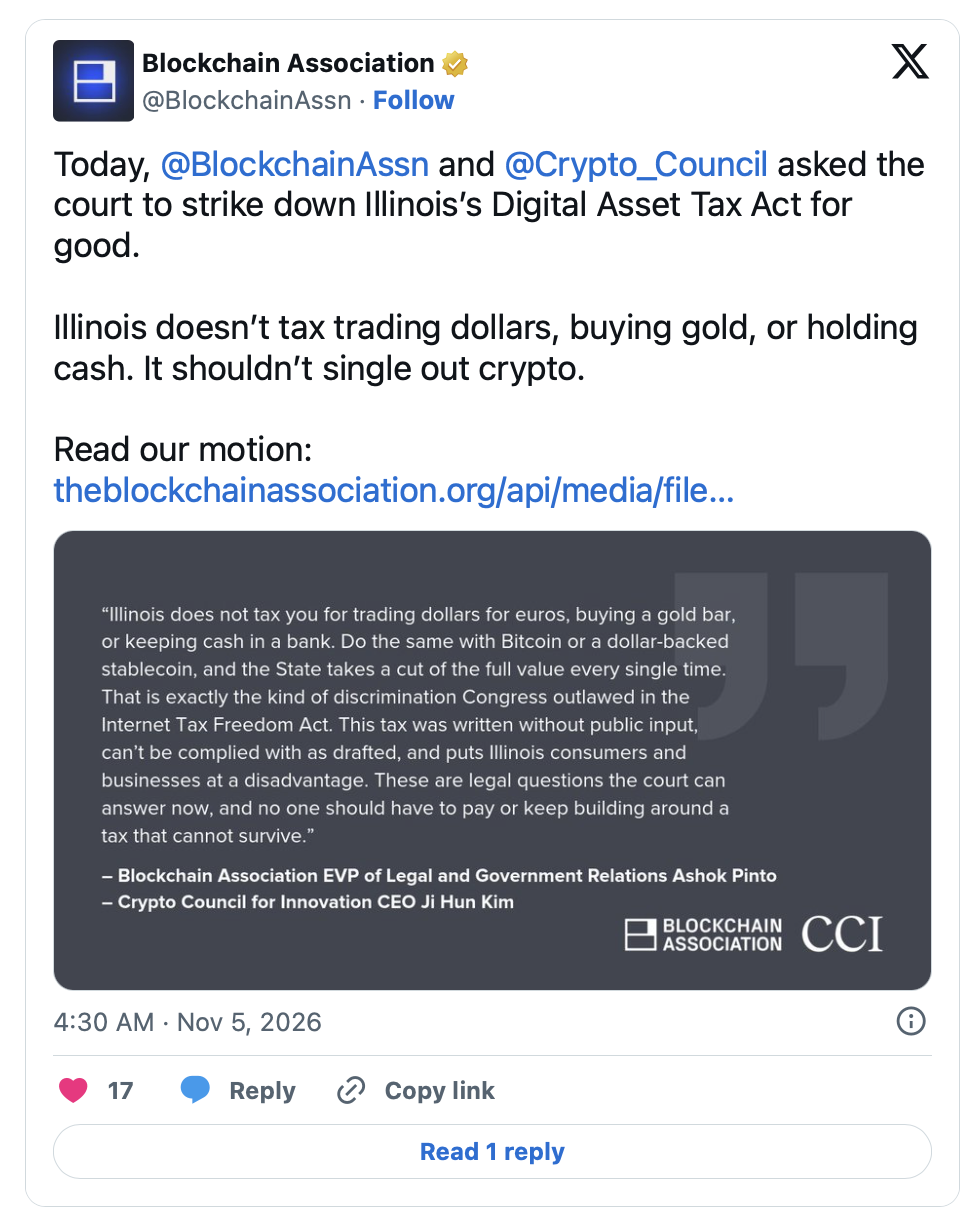
Ассоциации утверждают, что федеральный Закон о свободе интернет-налогообложения имеет приоритет над этим сбором, поскольку он выделяет электронную коммерцию. В их ходатайстве облагаемая налогом криптодеятельность сравнивается с обменом долларов на евро, покупкой золота или хранением наличных в банке, которые, по их словам, Иллинойс не облагает налогом таким же образом.
«Это не должно выделять криптовалюту», - заявила Blockchain Association в своем объявлении.
Ходатайство также ссылается на «спящую» оговорку о торговле (dormant Commerce Clause), которая ограничивает бремя штатов для межгосударственной торговли. Группы утверждают, что перекрывающиеся тесты по домашнему адресу и IP-адресу могут привести к двойному налогообложению клиентов, если другие штаты примут идентичные законы. Они также оспаривают использование полной стоимости актива в качестве налоговой базы вместо стоимости брокерской услуги.
Отдельное требование о надлежащей правовой процедуре утверждает, что неясные определения не позволяют брокерам и клиентам определить свои обязательства, несмотря на уголовные наказания для брокеров. В ходатайстве оспаривается, какие активы подпадают под действие закона, как учитываются комплексные услуги и какие брокеры обязаны взимать налог.
Согласно Конституции Иллинойса, группы оспаривают неравное отношение к цифровым и нецифровым активам, передачу налоговой политики будущим федеральным правилам для брокеров, а также соответствие комплексного законопроекта требованиям о едином предмете регулирования и трех чтениях. Они признают, что доктрина утвержденного законопроекта (enrolled-bill doctrine) не позволяет суду первой инстанции удовлетворить аргумент о трех чтениях, который они сохраняют для апелляции.
Требования по взиманию налога распространяются и на предприятия за пределами Иллинойса: закон включает брокеров из других штатов, валовой доход которых от деятельности с цифровыми активами, проданными клиентам из Иллинойса за предыдущие 12 месяцев, составляет не менее 100 000 долларов.
Должностные лица Иллинойса оспорили утверждаемые конституционные и федеральные недостатки в связанном иске Digital Chamber, в октябрьском соглашении о временной отсрочке. В этом соглашении стороны прямо сохранили свои требования и возражения; отсрочка не решила вопрос о законности налога.