
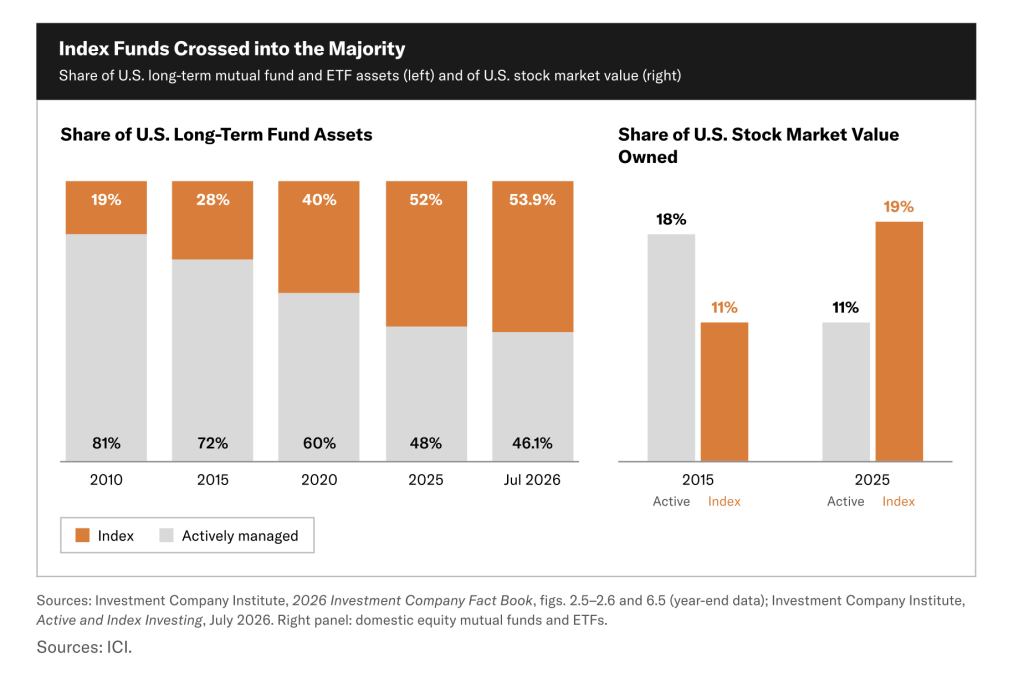
Это приводит к одному из самых неочевидных выводов исследования Брауна. Поставщик индексов на самом деле не управляет этими триллионами. Ими управляют фонды. Однако когда поставщик индексов меняет список компаний, фонды, построенные на отслеживании этого бенчмарка, как правило, вынуждены адаптироваться. Как показывает анализ Брауна, фирма, которая пишет правила, никогда не касается денег инвестора, но её решения всё равно могут привести в движение миллиарды долларов.
В 2025 году эти механизмы стали заметно менее теоретическими. Автор документа Bitcoin Policy Institute рассказывает, как MSCI предложила исключить компании, цифровые активы которых составляют не менее 50% от общих активов, и в эту категорию попала компания-казначейство биткоина Strategy. Аналитики JPMorgan оценили, что исключение Strategy может вызвать продажи примерно на 2,8 млрд долларов со стороны фондов, отслеживающих MSCI, а если другие поставщики индексов последуют её примеру, то объём продаж вырастет до 8,8 млрд долларов.
MSCI в итоге отказалась от этого предложения, но Браун указывает на то, что произошло дальше. Компания заморозила увеличение количества акций, которое учитывала для затронутых компаний, и отложила новые включения на время подготовки более широкого пересмотра.
Правило про биткоин возвращается в другом обличье
Семь месяцев спустя, пишет Браун, MSCI вернулась с более широким критерием, который больше не выделяет биткоин (BTC) или цифровые активы по названию. Вместо этого августовское предложение опирается на то, достаточно ли у компании «операционных активов». Компания, не прошедшая первоначальный отбор с порогом 50%, сталкивается с пятью дополнительными финансовыми тестами и, если она ещё не входит в состав индекса, может быть исключена после срабатывания четырёх из них. Действующие составляющие индекса получают буферы и, как правило, должны не пройти проверку в течение двух последовательных ежегодных пересмотров, прежде чем будут удалены.
Вот где Браун видит фундаментальную проблему. В его документе говорится, что «операционные активы» не являются стандартизированной категорией баланса ни по US GAAP, ни по IFRS, поэтому MSCI приходится самостоятельно относить к ней всё: от денежных средств и прав на полезные ископаемые до незавершённого строительства, интеллектуальной собственности и стратегических активов, прежде чем вообще можно начать расчёты.
Браун также пристально изучает учёт биткоина в Strategy. Компания сообщила о 22,8 млрд долларов операционных убытков, связанных с биткоином, в первой половине 2026 года, тогда как прочие операционные расходы составили 195 млн долларов. По мнению Брауна, если учитывать эти цифры в том виде, в каком их подала Strategy, один из флагов MSCI не сработал бы. В 23-страничном документе утверждается, что для получения результата моделирования MSCI необходима аналитическая переклассификация, которую консультация не раскрывает.
Урановый поворот полностью меняет картину
Аргумент Брауна становится заметно более странным, когда биткоин выходит из картины. Смоделированные MSCI исключения также включают Yellow Cake, компанию, которая владеет физическим ураном. Документ Bitcoin Policy Institute затем применяет предложенную методологию к другим капиталоёмким бизнесам, показывая, как та же логика может затронуть компании, строящие спутники, или крупный американский литиевый рудник.
По одной правдоподобной интерпретации, рассмотренной Брауном, AST SpaceMobile может сработать по четырём флагам MSCI и потенциально быть не допущена как новый участник индекса. Lithium Americas - ещё более наглядный пример. Компания строит литиевый проект Thacker Pass в Неваде, и анализ Брауна показывает, что она также может сработать по четырём флагам.
В июне Lithium Americas сообщила о 3,54 млрд долларов активов, включая 2,09 млрд долларов в виде минеральных месторождений, установок и оборудования. Однако документ Брауна показывает, как ограничительное толкование предложения MSCI может сделать рудник, который ещё строится, «неоперационным» именно потому, что его дорого строить, он ещё не приносит выручки и сильно зависит от внешнего финансирования. Иными словами, чем крупнее незавершённый проект, тем более странной может оказаться бухгалтерская картина.
Решение MSCI ожидается не позднее 16 октября, а принятые изменения запланированы к ноябрьскому пересмотру индекса примерно на 1 декабря. Исследование Брауна начинается с компаний-казначейств биткоина, но в итоге его аргумент выходит гораздо дальше. Когда триллионы долларов механически следуют за индексом, определение того, что считать операционным бизнесом, оказывается отнюдь не академическим вопросом.