
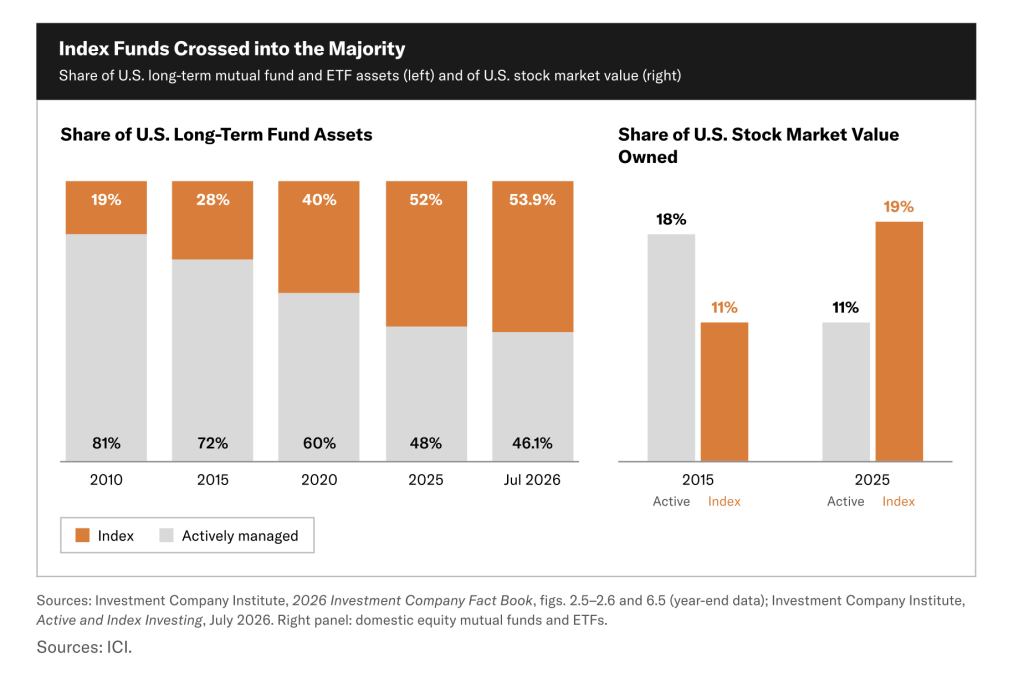
Daraus ergibt sich einer der kontraintuitiveren Punkte in Browns Forschung. Der Indexanbieter verwaltet diese Billionen tatsächlich nicht. Das tun Fondsmanager. Ändert ein Indexanbieter jedoch die Unternehmen auf seiner Liste, müssen Fonds, die diesen Maßstab nachbilden, in der Regel entsprechend anpassen. Laut Browns Analyse berührt die Firma, die das Regelwerk schreibt, das Geld der Anleger nie, doch ihre Entscheidungen können dennoch Milliarden Dollar in Bewegung setzen.
Die Mechanismen wurden 2025 deutlich weniger theoretisch. Die Autorin des Bitcoin-Policy-Institute-Papiers beschreibt, wie MSCI vorschlug, Unternehmen auszuschließen, deren digitale Vermögenswerte mindestens 50 % der Gesamtaktiva ausmachen, womit das Bitcoin-Treasury-Unternehmen Strategy direkt im Fokus stand. JPMorgan-Analysten schätzten, dass Strategys Streichung zu Verkäufen von etwa 2,8 Milliarden Dollar durch MSCI-nachbildende Fonds führen könnte, die auf 8,8 Milliarden Dollar steigen könnten, falls andere Indexanbieter folgen würden.
MSCI verwarf den Vorschlag schließlich, doch Brown verweist darauf, was danach geschah. Das Unternehmen fror Erhöhungen der für betroffene Firmen angerechneten Aktienzahl ein und stellte neue Aufnahmen zurück, während es eine umfassendere Überprüfung vorbereitete.
Die Bitcoin-Regel kehrt in anderer Form zurück
Sieben Monate später, schreibt Brown, legte MSCI einen breiteren Test vor, der Bitcoin (BTC) oder digitale Vermögenswerte nicht mehr namentlich herausgreift. Stattdessen hängt der Vorschlag vom August nun davon ab, ob ein Unternehmen genügend „operative Vermögenswerte“ besitzt. Ein Unternehmen, das den anfänglichen 50-%-Filter nicht besteht, sieht sich fünf zusätzlichen Finanztests gegenüber und kann, sofern es noch kein Indexbestandteil ist, nach dem Auslösen von vier davon ausgeschlossen werden. Bestehende Bestandteile erhalten Puffer und müssen in der Regel bei zwei aufeinanderfolgenden jährlichen Überprüfungen durchfallen, bevor sie entfernt werden.
Hier sieht Brown ein grundlegendes Problem. In seinem Papier heißt es, „operative Vermögenswerte“ seien keine standardisierte Bilanzkategorie nach US-GAAP oder IFRS, weshalb MSCI selbst entscheiden muss, wie alles zu klassifizieren ist, von Bargeld und Bergbaurechten bis hin zu unfertigen Bauten, geistigem Eigentum und strategischen Beteiligungen, bevor überhaupt gerechnet werden kann.
Brown richtet sein Augenmerk auch auf die Bilanzierung der Bitcoin-Bestände von Strategy. Das Unternehmen meldete im ersten Halbjahr 2026 bitcoinbezogene operative Verluste von 22,8 Milliarden Dollar, verglichen mit 195 Millionen Dollar an sonstigen operativen Aufwendungen. Würde man diese Zahlen so zählen, wie Strategy sie eingereicht hat, so Brown, würde eine der Markierungen von MSCI nicht ausgelöst. Das 23-seitige Papier argumentiert daher, dass das Erreichen des simulierten Ergebnisses von MSCI eine analytische Umgliederung erfordert, die die Konsultation nicht offenlegt.
Die Uran-Wendung sprengt die Geschichte vollends auf
Browns Argument wird deutlich seltsamer, sobald Bitcoin außen vor bleibt. Die simulierten Streichungen von MSCI umfassen auch Yellow Cake, ein Unternehmen, das physisches Uran hält. Das Papier des Bitcoin Policy Institute wendet die vorgeschlagene Methodik anschließend auf andere kapitalintensive Branchen an und zeigt, wie dieselbe Logik Unternehmen treffen könnte, die Satelliten bauen, oder eine große US-Lithiummine.
Nach einer von Brown untersuchten plausiblen Auslegung könnte AST SpaceMobile vier der Markierungen von MSCI auslösen und möglicherweise als neuer Indexaufnehmer ausgeschlossen werden. Lithium Americas ist ein noch schärferes Beispiel. Das Unternehmen baut das Lithiumprojekt Thacker Pass in Nevada, und Browns Analyse ergibt, dass es ebenfalls vier Markierungen auslösen könnte.
Lithium Americas meldete im Juni Vermögenswerte von 3,54 Milliarden Dollar, darunter 2,09 Milliarden Dollar an Mineralrechten, Anlagen und Ausrüstung. Doch Browns Papier zeigt, wie eine restriktive Lesart des MSCI-Vorschlags eine noch im Bau befindliche Mine als „nicht operativ“ erscheinen lassen könnte, eben weil sie teuer zu errichten ist, noch keine Erlöse erzielt und stark von externer Finanzierung abhängt. Je größer das unfertige Projekt, desto seltsamer kann das Bilanzbild werden.
MSCI wird voraussichtlich bis zum 16. Oktober entscheiden, wobei beschlossene Änderungen für die Indexüberprüfung im November, etwa am 1. Dezember, vorgesehen sind. Browns Papier beginnt mit Bitcoin-Treasury-Unternehmen, doch sein Argument mündet letztlich in etwas weit Größerem. Wenn Billionen von Dollar mechanisch einem Index folgen, ist die Definition dessen, was als operatives Geschäft gilt, alles andere als akademisch.