
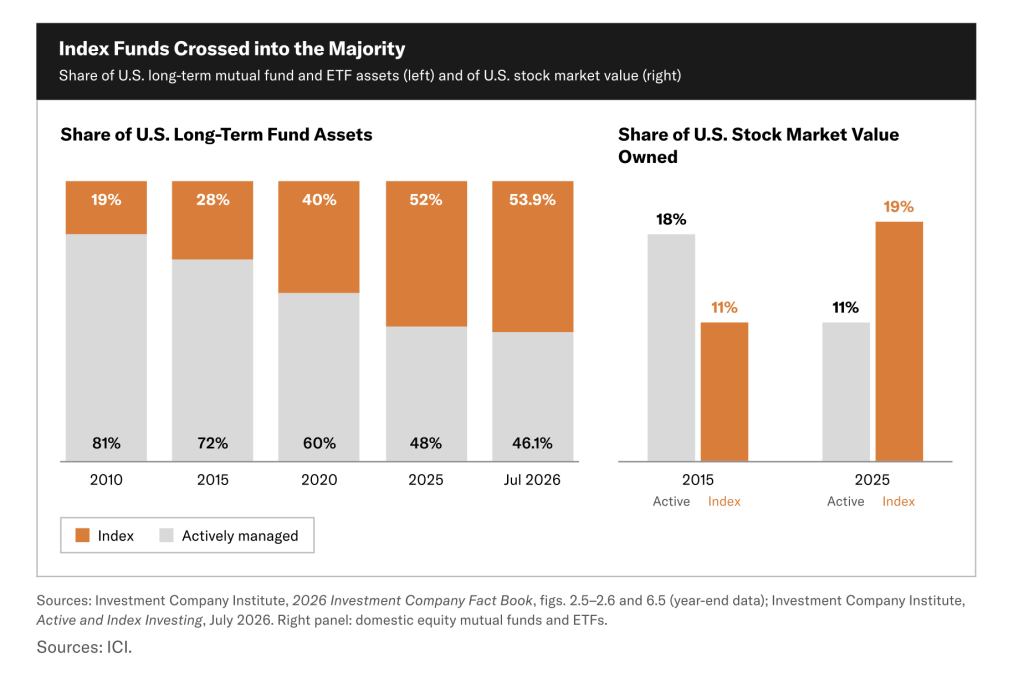
Eso lleva a uno de los puntos más contraintuitivos de la investigación de Brown. El proveedor del índice no gestiona realmente esos billones. Lo hacen los gestores de fondos. Sin embargo, cuando un proveedor de índices cambia las empresas de su lista, los fondos creados para seguir ese índice de referencia generalmente tienen que ajustarse al cambio. Tal como lo explica el análisis de Brown, la empresa que redacta las reglas nunca toca el dinero de los inversores, pero sus decisiones aun así pueden poner en movimiento miles de millones de dólares.
La mecánica se volvió considerablemente menos teórica en 2025. El autor del Bitcoin Policy Institute relata cómo MSCI propuso excluir a las empresas cuyos activos digitales representaran al menos el 50% de sus activos totales, lo que puso de lleno en el punto de mira a Strategy, la empresa de tesorería de bitcoin. Los analistas de JPMorgan estimaron que la salida de Strategy podría provocar ventas por unos 2,8 mil millones de dólares por parte de fondos que siguen los índices de MSCI, cifra que ascendería a 8,8 mil millones de dólares si otros proveedores de índices hicieran lo mismo.
MSCI finalmente descartó la propuesta, pero Brown señala lo que ocurrió después. La empresa congeló los aumentos en el número de acciones que contabilizaría para las empresas afectadas y aplazó nuevas incorporaciones mientras preparaba una revisión más amplia.
La regla sobre bitcoin vuelve con otro disfraz
Siete meses después, escribe Brown, MSCI volvió con una prueba más amplia que ya no señalaba específicamente al bitcoin (BTC) ni a los activos digitales. En cambio, la propuesta de agosto se centra en si una empresa tiene suficientes «activos operativos». Una empresa que no supere el umbral inicial del 50% se enfrenta a cinco pruebas financieras adicionales y, si aún no forma parte del índice, puede quedar excluida tras incumplir cuatro de ellas. Las empresas que ya forman parte del índice reciben márgenes de tolerancia y, por lo general, deben incumplir las pruebas en dos revisiones anuales consecutivas antes de ser excluidas.
Aquí es donde Brown ve un problema fundamental. Su informe afirma que «activos operativos» no es una categoría estandarizada del balance conforme a los principios contables generalmente aceptados de Estados Unidos (U.S. GAAP) ni a las Normas Internacionales de Información Financiera (IFRS), por lo que MSCI tendría que clasificar todo, desde efectivo y derechos mineros hasta obras sin terminar, propiedad intelectual y participaciones estratégicas, antes incluso de poder empezar a hacer los cálculos.
Brown también se centra en la contabilidad del bitcoin de Strategy. La empresa informó de pérdidas operativas relacionadas con bitcoin de 22,8 mil millones de dólares durante el primer semestre de 2026, frente a 195 millones de dólares en sus otros gastos operativos. Si se contabilizan esas cifras tal como las presentó Strategy, sostiene Brown, no se activaría una de las señales de alerta de MSCI. Por tanto, el informe de 23 páginas sostiene que para llegar al resultado simulado por MSCI se requiere una reclasificación analítica que no se divulga en la consulta.
El giro del uranio abre de par en par el debate
El argumento de Brown se vuelve considerablemente más extraño cuando el bitcoin sale de escena. Las eliminaciones simuladas de MSCI también incluyen a Yellow Cake, una empresa que posee uranio físico. El informe del Bitcoin Policy Institute pone entonces a prueba la metodología propuesta en otros negocios con gran intensidad de capital, mostrando cómo la misma lógica podría abarcar empresas que construyen satélites o una importante mina de litio estadounidense.
Según una interpretación plausible analizada por Brown, AST Spacemobile podría activar cuatro de las señales de alerta de MSCI y quedar potencialmente excluida como nueva integrante del índice. Lithium Americas presenta un ejemplo aún más claro. La empresa está construyendo el proyecto de litio Thacker Pass, en Nevada, y el análisis de Brown concluye que también podría activar cuatro señales.
Lithium Americas informó de activos por 3,54 mil millones de dólares en junio, incluidos 2,09 mil millones de dólares en propiedades mineras, planta y equipo. Sin embargo, el informe de Brown muestra cómo una interpretación restrictiva de la propuesta de MSCI podría hacer que una mina todavía en construcción pareciera «no operativa» precisamente porque es costosa de construir, aún no ha empezado a generar ingresos y depende en gran medida de financiación externa. En otras palabras, cuanto más grande sea el proyecto sin terminar, más extraña puede volverse la imagen contable.
Se espera que MSCI decida a más tardar el 16 de octubre, y cualquier cambio aprobado se aplicaría en su revisión de índices de noviembre, alrededor del 1 de diciembre. El informe de Brown parte de las empresas de tesorería de bitcoin, pero su argumento termina abarcando algo mucho más amplio. Cuando billones de dólares siguen mecánicamente un índice, la definición de lo que cuenta como negocio operativo dista mucho de ser una cuestión académica.