
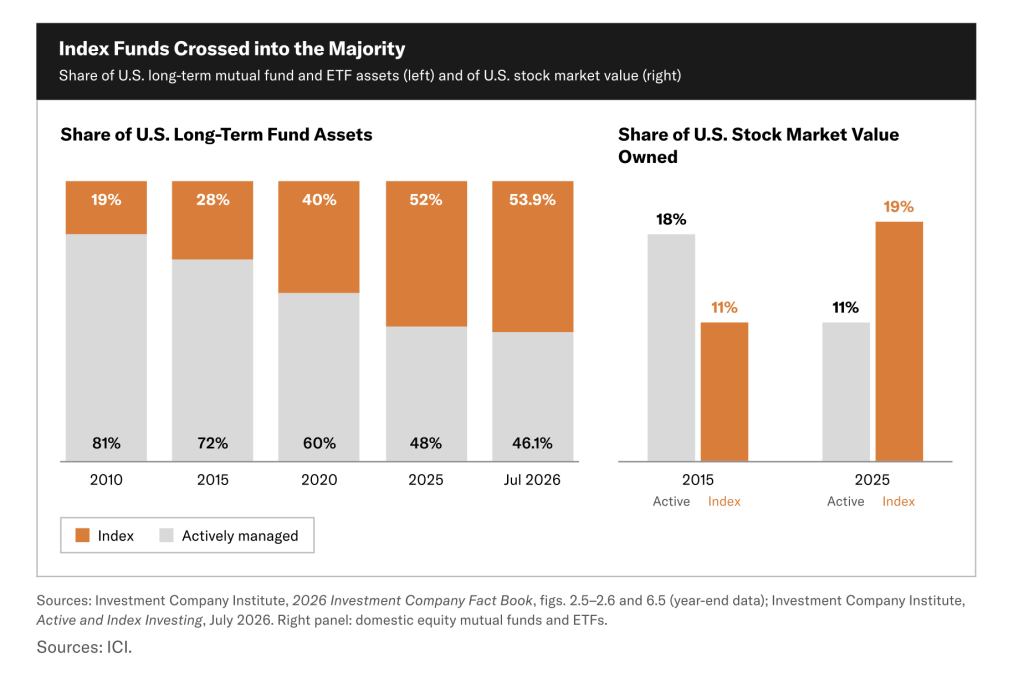
Cela mène à l’un des points les plus contre-intuitifs de la recherche de Brown. Le fournisseur d’indices ne gère pas réellement ces milliers de milliards. Ce sont les gérants de fonds qui les gèrent. Pourtant, lorsqu’un fournisseur d’indices modifie les entreprises figurant sur sa liste, les fonds conçus pour suivre cet indice doivent généralement s’ajuster en conséquence. Selon l’analyse de Brown, l’entreprise qui rédige le règlement ne touche jamais à l’argent des investisseurs, mais ses décisions peuvent tout de même mettre en mouvement des milliards de dollars.
Les mécanismes sont devenus nettement moins théoriques en 2025. L’auteur du Bitcoin Policy Institute raconte comment MSCI a proposé d’exclure les entreprises dont les actifs numériques représentent au moins 50 % de leurs actifs totaux, plaçant ainsi directement dans le viseur Strategy, l’entreprise de trésorerie en bitcoins. Les analystes de JPMorgan ont estimé que le retrait de Strategy pourrait entraîner environ 2,8 milliards de dollars de ventes de la part des fonds suivant MSCI, pouvant atteindre 8,8 milliards de dollars si d’autres fournisseurs d’indices suivaient.
MSCI a finalement abandonné la proposition, mais Brown souligne ce qui s’est passé ensuite. La société a gelé les augmentations du nombre d’actions qu’elle comptabiliserait pour les entreprises concernées et reporté les nouvelles intégrations pendant la préparation d’un examen plus large.
La règle sur le bitcoin revient sous un autre habit
Sept mois plus tard, écrit Brown, MSCI est revenu avec un test plus large qui ne cible plus nommément le bitcoin (BTC) ni les actifs numériques. La proposition d’août repose désormais sur la question de savoir si une entreprise dispose de suffisamment d’« actifs d’exploitation ». Une entreprise qui échoue au premier filtre de 50 % doit subir cinq tests financiers supplémentaires et, si elle ne fait pas déjà partie de l’indice, peut être exclue après en avoir déclenché quatre. Les membres existants bénéficient de marges de tolérance et doivent généralement échouer lors de deux revues annuelles consécutives avant d’être retirés.
Voici où Brown voit un problème fondamental. Son document indique que « actifs d’exploitation » n’est pas une catégorie standardisée du bilan selon les normes US GAAP ou IFRS, ce qui oblige MSCI à classer tout, des liquidités et droits miniers aux constructions inachevées, en passant par la propriété intellectuelle et les participations stratégiques, avant même que le calcul puisse commencer.
Brown se concentre aussi sur la comptabilisation des bitcoins par Strategy. L’entreprise a déclaré 22,8 milliards de dollars de pertes d’exploitation liées au bitcoin au cours du premier semestre 2026, contre 195 millions de dollars d’autres charges d’exploitation. Si l’on comptabilise ces chiffres tels que Strategy les a déposés, soutient Brown, l’un des indicateurs de MSCI ne serait pas déclenché. Le document de 23 pages affirme donc qu’atteindre le résultat simulé par MSCI exige une reclassification analytique que la consultation ne divulgue pas.
Le rebondissement de l’uranium ouvre tout grand l’histoire
L’argumentaire de Brown devient nettement plus étrange une fois le bitcoin mis de côté. Les retraits simulés par MSCI incluent aussi Yellow Cake, une entreprise qui détient de l’uranium physique. Le document du Bitcoin Policy Institute applique ensuite la méthodologie proposée à d’autres entreprises à forte intensité capitalistique, illustrant comment la même logique pourrait toucher des sociétés construisant des satellites ou une grande mine de lithium aux États-Unis.
Selon une interprétation plausible examinée par Brown, AST SpaceMobile pourrait déclencher quatre des indicateurs de MSCI et être potentiellement empêché d’entrer dans l’indice en tant que nouveau membre. Lithium Americas offre un exemple encore plus frappant. L’entreprise construit le projet de lithium Thacker Pass dans le Nevada, et l’analyse de Brown montre qu’elle pourrait également déclencher quatre indicateurs.
Lithium Americas a déclaré 3,54 milliards de dollars d’actifs en juin, dont 2,09 milliards de dollars de propriétés minières, d’usines et d’équipements. Pourtant, le document de Brown montre comment une lecture restrictive de la proposition de MSCI pourrait faire apparaître une mine encore en construction comme « non opérationnelle », précisément parce qu’elle est coûteuse à bâtir, ne génère pas encore de revenus et dépend fortement de financements extérieurs. Plus le projet inachevé est grand, plus la situation comptable peut devenir étrange.
MSCI doit se prononcer au plus tard le 16 octobre, les éventuelles modifications adoptées devant être appliquées lors de sa revue d’indices de novembre, autour du 1er décembre. La recherche de Brown part des entreprises de trésorerie en bitcoins, mais son argument aboutit finalement à quelque chose de bien plus vaste. Lorsque des milliers de milliards de dollars suivent mécaniquement un indice, la définition de ce qui constitue une entreprise opérationnelle n’a rien d’académique.