
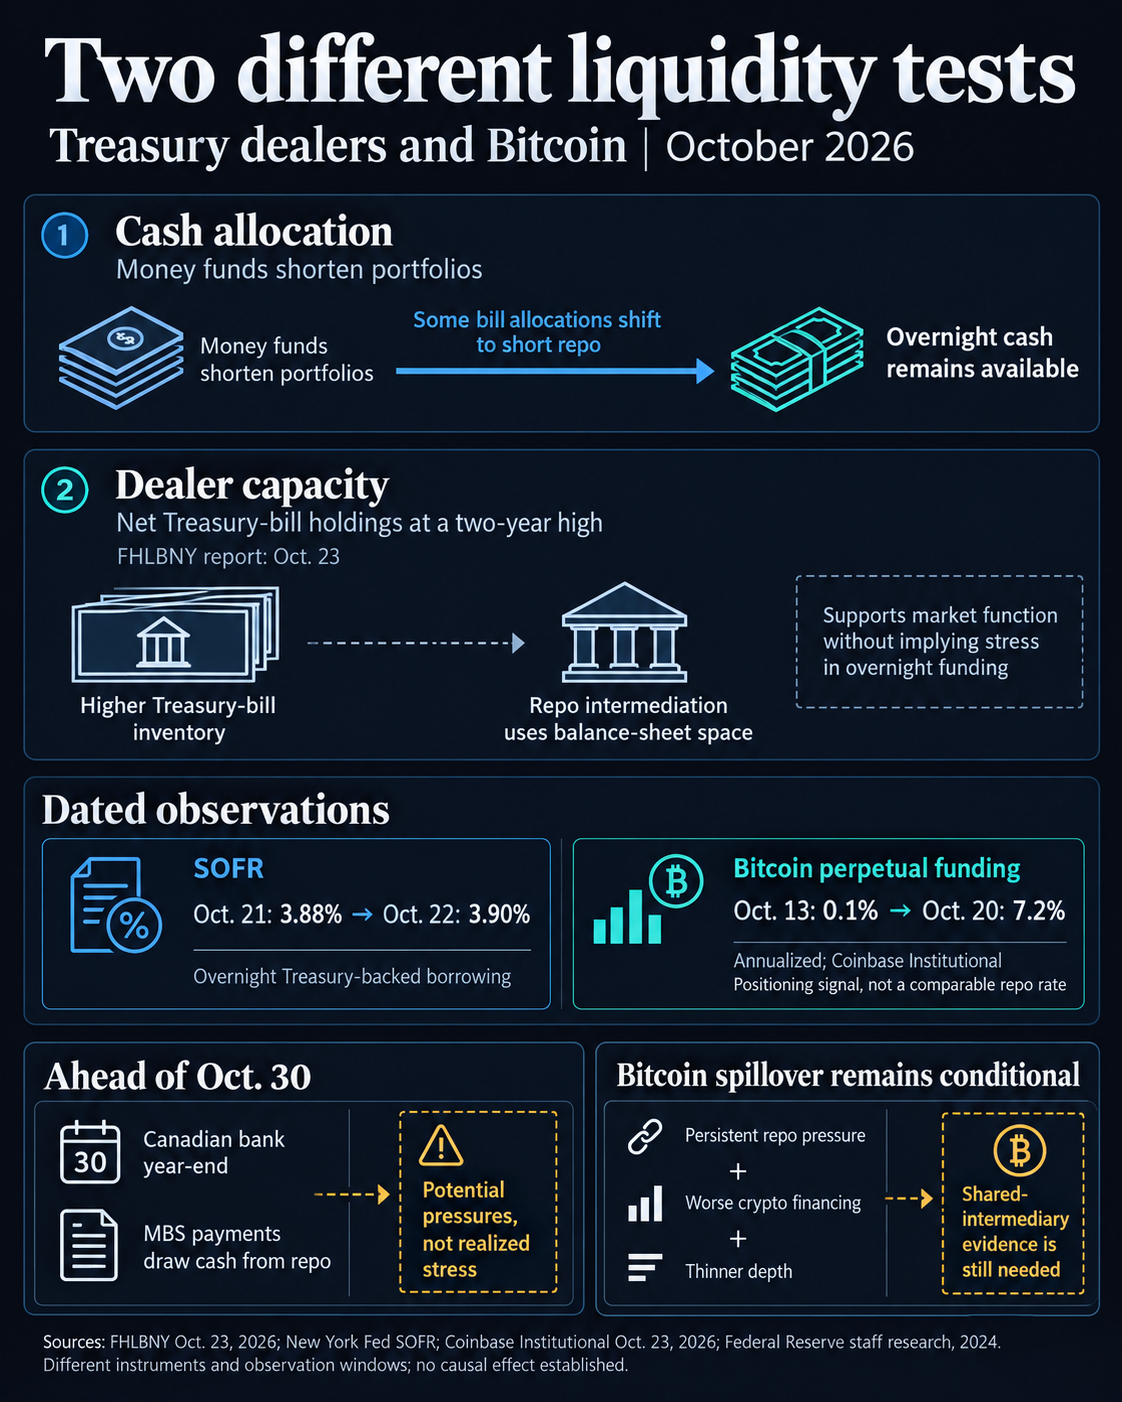
翌日物市場の状況は落ち着いたままだ。10月25日時点で入手可能なニューヨーク連銀の最新のSOFR観測値によると、米国債を担保とする借入ベンチマークは10月22日に3.9%となり、10月21日の3.88%から上昇した。FHLBNYによると、報告対象週のSOFRは、連邦準備制度の準備預金金利である3.9%以下で推移した。
FHLBNYは、10月30日のカナダの銀行の年度末と、住宅ローン担保証券の保有者への支払いに伴うレポ市場からの資金流出を、今後の圧力要因として挙げている。SOFRは、より継続的に3.9%を試す可能性があるという。前週より落ち着いた木曜日の短期国債入札は、こうしたリスクを相殺する材料となる。
ビットコインの資金調達は別の状況を示す
ビットコインのポジショニングデータは、レバレッジが再び積み上がっていることを示している。Coinbase Institutionalの10月23日の調査では、無期限先物のファンディングレートが、10月13日の年率0.1%から、1週間後には7.2%に上昇した。同社のPrime Tradingのコメントではこれとは別に、ビットコインとイーサのファンディングの再上昇は、モメンタムを狙うロング勢がエクスポージャーを増やしていることを示すと解釈した。こうしたデリバティブの支払いは、レバレッジポジションを維持するコストを測るものであり、比較可能なレポ借入金利ではない。
借入状況の参考として、10月22日付のCoinbaseの資金調達表には、中央集権型金融の翌日物金利の目安が4.25%から12.5%、ビットコインの借入金利の範囲が1.25%から4.75%と記載されていた。借り手と担保の条件が一致する比較や、それ以前の比較可能な金利提示がなければ、これらの範囲から信用状況が新たに引き締まったとは判断できない。
現物価格に対するプレミアムである先物ベーシスにも、同様の注意が必要だ。2023年のBISの論文「Crypto carry」は、金利差がその変動をほとんど説明しないとし、レバレッジをかけた投資家の需要と裁定資本の相対的な希少性を重視している。したがって、ベーシスは借入状況やポジショニングと合わせて見る必要がある。
レポ市場の圧力が続く一方で、比較可能な暗号資産の借入条件や借り換え条件が悪化し、市場の厚みが薄れれば、米国債からビットコインへの波及という見方の説得力は増す。暗号資産の資金調達が安定していれば、その説明の説得力は弱まる。両方が同時に悪化したとしても、因果関係はなお立証する必要がある。仲介業者の制約によって、ビットコイン市場で利用可能な資金調達が実際に減ったことを示す証拠が、依然として欠けている。