
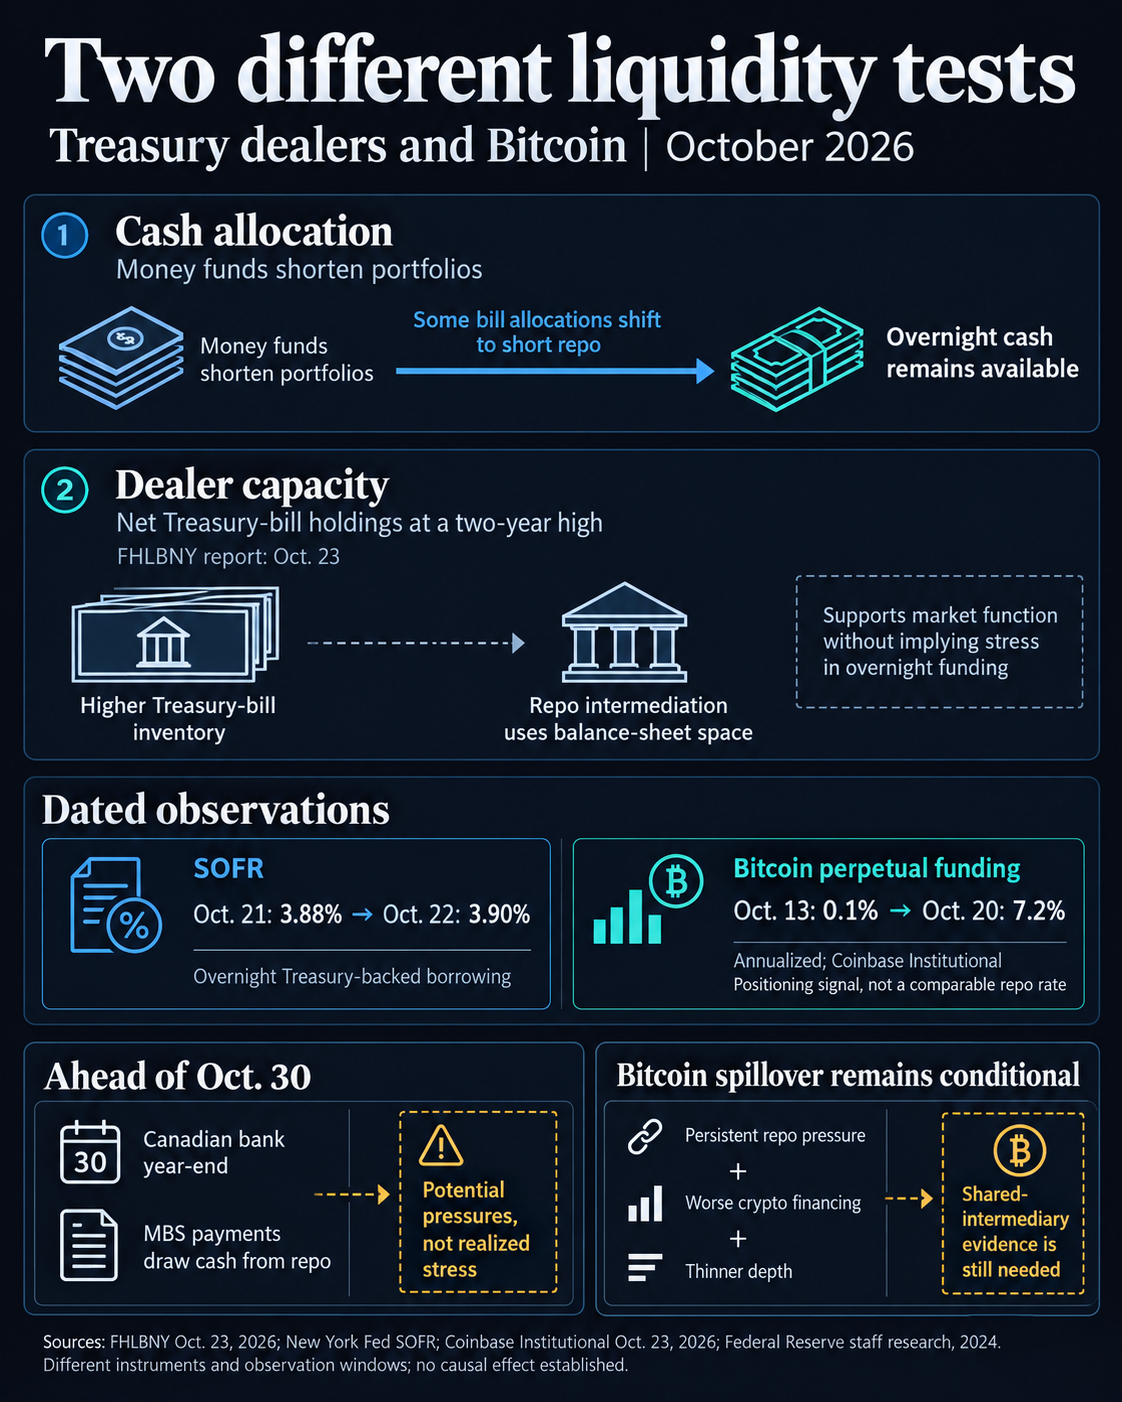
Las condiciones de financiación a un día se han mantenido tranquilas. Las últimas observaciones disponibles del SOFR de la Reserva Federal de Nueva York al 25 de octubre sitúan el índice de referencia de los préstamos respaldados por el Tesoro en el 3,9% para el 22 de octubre, frente al 3,88% del 21 de octubre. FHLBNY indicó que el SOFR se mantuvo en el 3,9% o por debajo de la tasa de interés que la Reserva Federal paga sobre los saldos de reserva durante la semana del informe.
FHLBNY señala como presiones próximas el cierre de año de los bancos canadienses del 30 de octubre y la salida de efectivo del mercado de repos para pagar a los tenedores de valores respaldados por hipotecas. Indica que el SOFR podría poner a prueba el 3,9% de forma más sostenida. Las subastas de letras del jueves, más tranquilas que las de la semana anterior, contrarrestan esos riesgos.
La financiación de Bitcoin ofrece una lectura aparte
Los datos de posicionamiento de Bitcoin muestran que el apalancamiento se está reconstruyendo. En su investigación del 23 de octubre, Coinbase Institutional informó que la tasa de financiación de los contratos perpetuos pasó del 0,1% anualizado el 13 de octubre al 7,2% una semana después. En un comentario aparte, Prime Trading interpretó la reconstrucción de la financiación de Bitcoin y Ether como una señal de que los inversores alcistas por momentum estaban aumentando su exposición. Estos pagos de derivados miden el costo de mantener posiciones apalancadas, no una tasa de préstamo en el mercado de repos directamente comparable.
Como referencia de los préstamos, la tabla de financiación de Coinbase, fechada el 22 de octubre, indicaba tasas orientativas de financiación a un día en finanzas centralizadas del 4,25% al 12,5%, y un rango de préstamos en Bitcoin del 1,25% al 4,75%. Sin condiciones equiparables para el prestatario y las garantías, o una cotización anterior comparable, esos rangos no permiten establecer un nuevo endurecimiento del crédito.
La base de futuros, es decir, la prima sobre los precios al contado, requiere una cautela similar. El artículo de 2023 del BPI, Crypto carry, concluye que los diferenciales de tasas de interés explican poco de su variación y destaca la demanda de los inversores apalancados y la escasez relativa de capital para el arbitraje. Por tanto, la base debe analizarse junto con las condiciones de los préstamos y el posicionamiento.
La hipótesis de una transmisión del mercado del Tesoro a Bitcoin cobraría fuerza si la presión en el mercado de repos persistiera mientras empeoraran las condiciones comparables de préstamo o renovación de financiación en el sector cripto y se redujera la profundidad del mercado. Una financiación cripto estable debilitaría esa explicación. Incluso un deterioro simultáneo dejaría por demostrar la causalidad: sigue faltando evidencia de que los intermediarios con restricciones redujeran efectivamente la financiación disponible para los mercados de Bitcoin.