
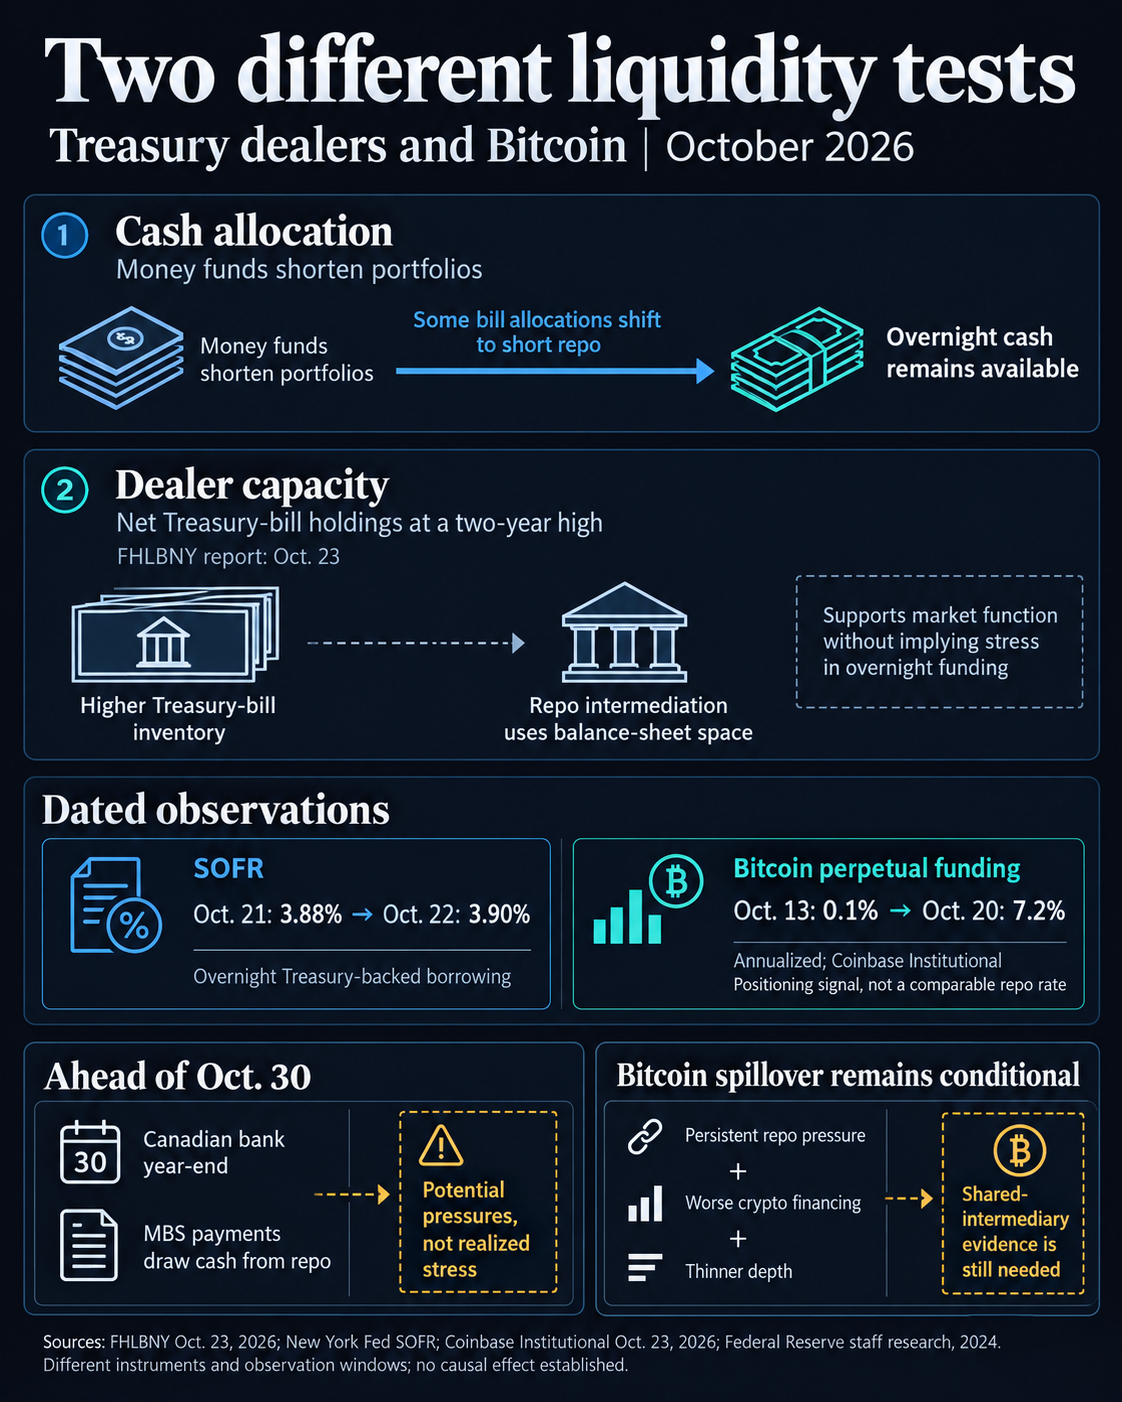
Les conditions au jour le jour sont restées calmes. Les dernières observations du SOFR de la Fed de New York disponibles au 25 octobre situent le taux de référence des emprunts garantis par des bons du Trésor à 3,9 % pour le 22 octobre, contre 3,88 % le 21 octobre. FHLBNY a indiqué que, pendant la semaine couverte par son rapport, le SOFR était resté égal ou inférieur au taux de 3,9 % de la Fed sur les soldes de réserve.
FHLBNY signale comme sources de tensions à venir la fin d’année bancaire au Canada, le 30 octobre, et les liquidités qui quittent le marché du repo pour payer les détenteurs de titres adossés à des créances hypothécaires. Selon l’organisme, le SOFR pourrait tester plus régulièrement le seuil de 3,9 %. Les adjudications de bons du Trésor de jeudi, plus calmes que la semaine précédente, contrebalancent ces risques.
Le financement du Bitcoin offre un autre indicateur
Les données de positionnement du Bitcoin montrent que l’effet de levier se reconstitue. Dans ses recherches du 23 octobre, Coinbase Institutional a indiqué que le taux de financement des contrats perpétuels était passé de 0,1 % en rythme annualisé le 13 octobre à 7,2 % une semaine plus tard. Dans un commentaire distinct, Prime Trading a interprété la reconstitution des taux de financement du Bitcoin et de l’Ether comme le signe que les acheteurs misant sur la hausse ajoutaient de l’exposition. Ces paiements sur produits dérivés mesurent le coût du maintien de positions à effet de levier, et non un taux d’emprunt comparable sur le marché du repo.
À titre de contexte pour les emprunts, le tableau de financement de Coinbase daté du 22 octobre indiquait des taux indicatifs au jour le jour de 4,25 % à 12,5 % pour les opérations de financement centralisé, et une fourchette de 1,25 % à 4,75 % pour les emprunts en Bitcoin. Sans conditions comparables concernant les emprunteurs et les garanties, ni cotation antérieure comparable, ces fourchettes ne permettent pas d’établir un nouveau resserrement du crédit.
La base des contrats à terme, soit la prime par rapport aux cours au comptant, appelle à la même prudence. L’étude de la BRI de 2023, Crypto carry, conclut que les écarts de taux d’intérêt expliquent peu ses variations, et souligne l’influence de la demande des investisseurs à effet de levier et de la rareté relative des capitaux d’arbitrage. Il faut donc examiner la base parallèlement aux conditions d’emprunt et au positionnement.
L’hypothèse d’une transmission des tensions sur les bons du Trésor au Bitcoin serait renforcée si les tensions sur le marché du repo persistaient tandis que les conditions d’emprunt ou de renouvellement comparables dans la crypto s’aggravaient et que la profondeur du marché diminuait. Un financement crypto stable affaiblirait cette explication. Même une détérioration simultanée ne suffirait pas à établir un lien de causalité : il manque encore des éléments montrant que des intermédiaires soumis à des contraintes ont effectivement réduit les financements disponibles sur les marchés du Bitcoin.