
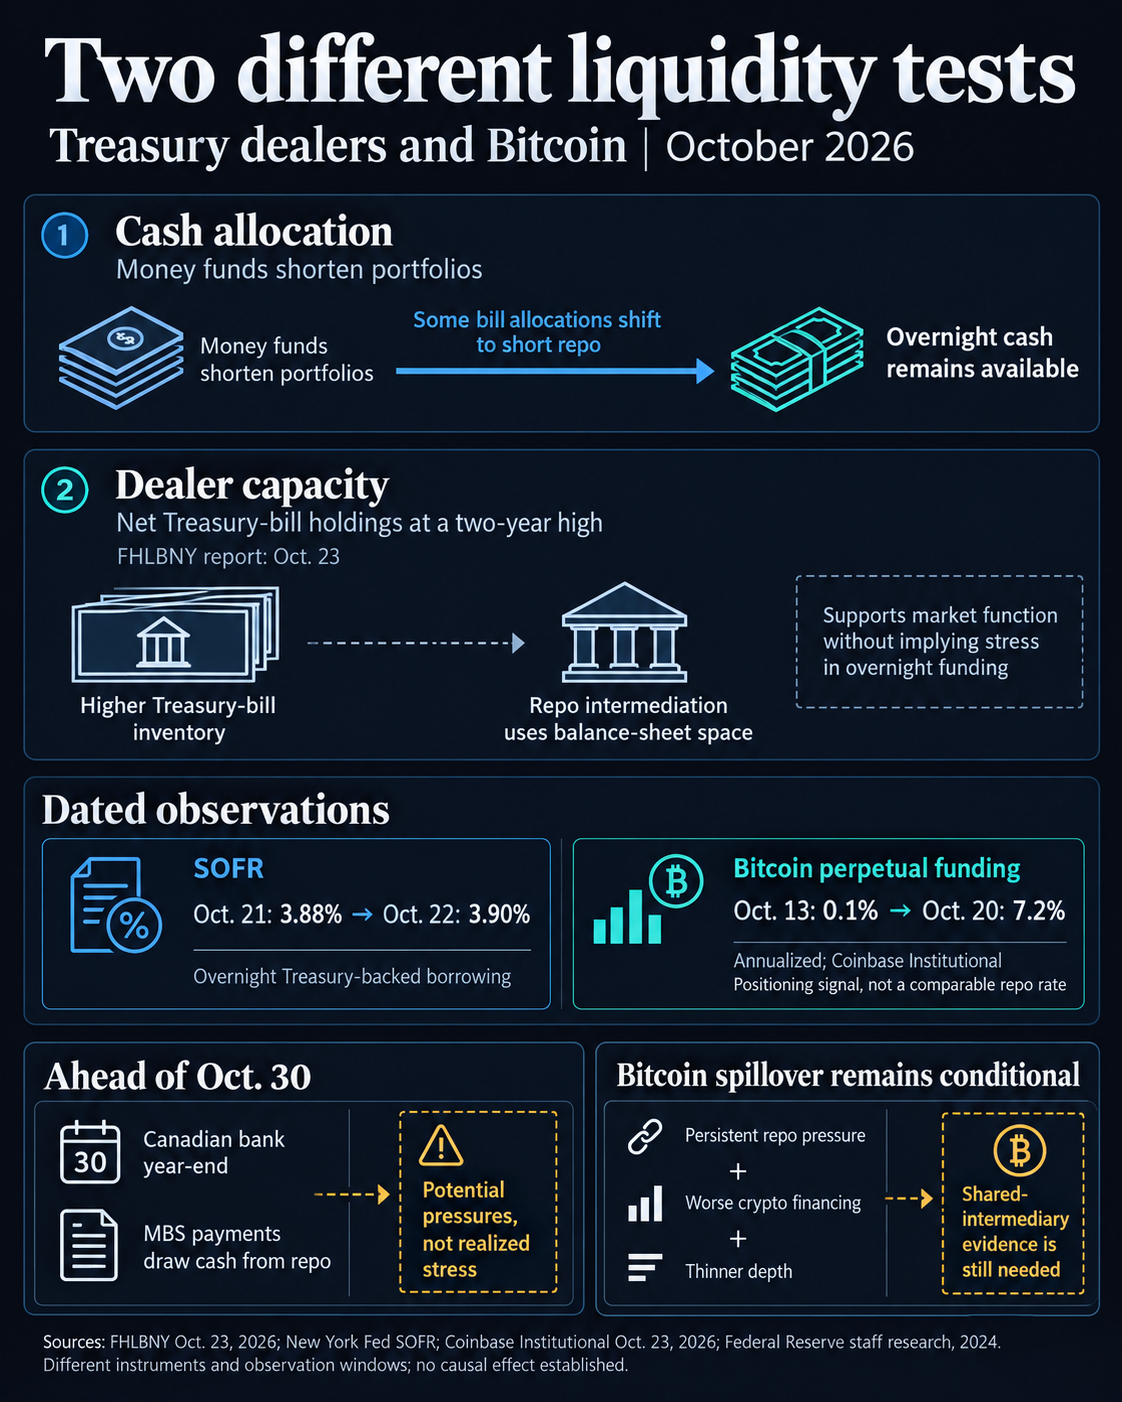
Die Bedingungen am Tagesgeldmarkt sind ruhig geblieben. Die jüngsten verfügbaren SOFR-Daten der New Yorker Fed vom 25. Oktober beziffern den Treasury-besicherten Kreditzins für den 22. Oktober auf 3,9 %, gegenüber 3,88 % am 21. Oktober. Die FHLBNY teilte mit, dass der SOFR während der Berichtswoche auf oder unter dem Zinssatz der Fed von 3,9 % für Reserveguthaben blieb.
Die FHLBNY weist auf den Jahresendtermin einer kanadischen Bank am 30. Oktober und auf Mittelabflüsse aus dem Repo-Markt zur Bezahlung von Inhabern hypothekenbesicherter Wertpapiere als bevorstehende Belastungen hin. Ihrer Einschätzung nach könnte der SOFR länger anhaltend 3,9 % testen. Ruhigere Auktionen von Treasury Bills am Donnerstag als in der Vorwoche wirken diesen Risiken entgegen.
Die Finanzierung von Bitcoin liefert einen separaten Einblick
Die Positionsdaten zu Bitcoin zeigen einen Wiederaufbau der Hebelwirkung. In einem Forschungsbericht vom 23. Oktober meldete Coinbase Institutional, dass die Perpetual-Funding-Rate von 0,1 % annualisiert am 13. Oktober auf 7,2 % eine Woche später gestiegen war. In einem separaten Kommentar zu Prime Trading deutete das Unternehmen den Wiederanstieg der Funding-Raten für Bitcoin und Ether als Zeichen dafür, dass Momentum-Long-Positionen ihre Marktexponierung erhöhen. Diese Zahlungen bei Derivaten messen die Kosten für das Halten gehebelter Positionen und sind nicht mit einem vergleichbaren Repo-Kreditzins gleichzusetzen.
Als Orientierung für Kreditzinsen nannte die Finanzierungstabelle von Coinbase vom 22. Oktober indikative Tagesgeldsätze bei zentralisierter Finanzierung von 4,25 % bis 12,5 % sowie eine Bitcoin-Kreditspanne von 1,25 % bis 4,75 %. Ohne übereinstimmende Kreditnehmer- und Sicherheitenbedingungen oder ein früheres vergleichbares Angebot können diese Spannen keine neue Verschärfung der Kreditbedingungen belegen.
Auch die Futures-Basis, also der Aufschlag gegenüber den Spotpreisen, muss mit ähnlicher Vorsicht betrachtet werden. Das BIS-Papier „Crypto carry“ aus dem Jahr 2023 kommt zu dem Ergebnis, dass Zinsdifferenzen nur wenig zu ihren Schwankungen beitragen, und hebt die Nachfrage gehebelter Anleger sowie die relative Knappheit von Arbitragekapital hervor. Die Basis muss daher zusammen mit den Kreditbedingungen und der Positionierung betrachtet werden.
Ein Übertragungsweg von Treasury zu Bitcoin wäre plausibler, wenn der Druck am Repo-Markt anhielte, während sich vergleichbare Kredit- oder Verlängerungsbedingungen im Kryptobereich verschlechterten und die Markttiefe abnähme. Eine stabile Kryptofinanzierung würde diese Erklärung schwächen. Selbst eine gleichzeitige Verschlechterung würde den Kausalzusammenhang noch nicht belegen: Es fehlt weiterhin der Nachweis, dass eingeschränkte Intermediäre die Finanzierung für Bitcoin-Märkte tatsächlich verringert haben.