
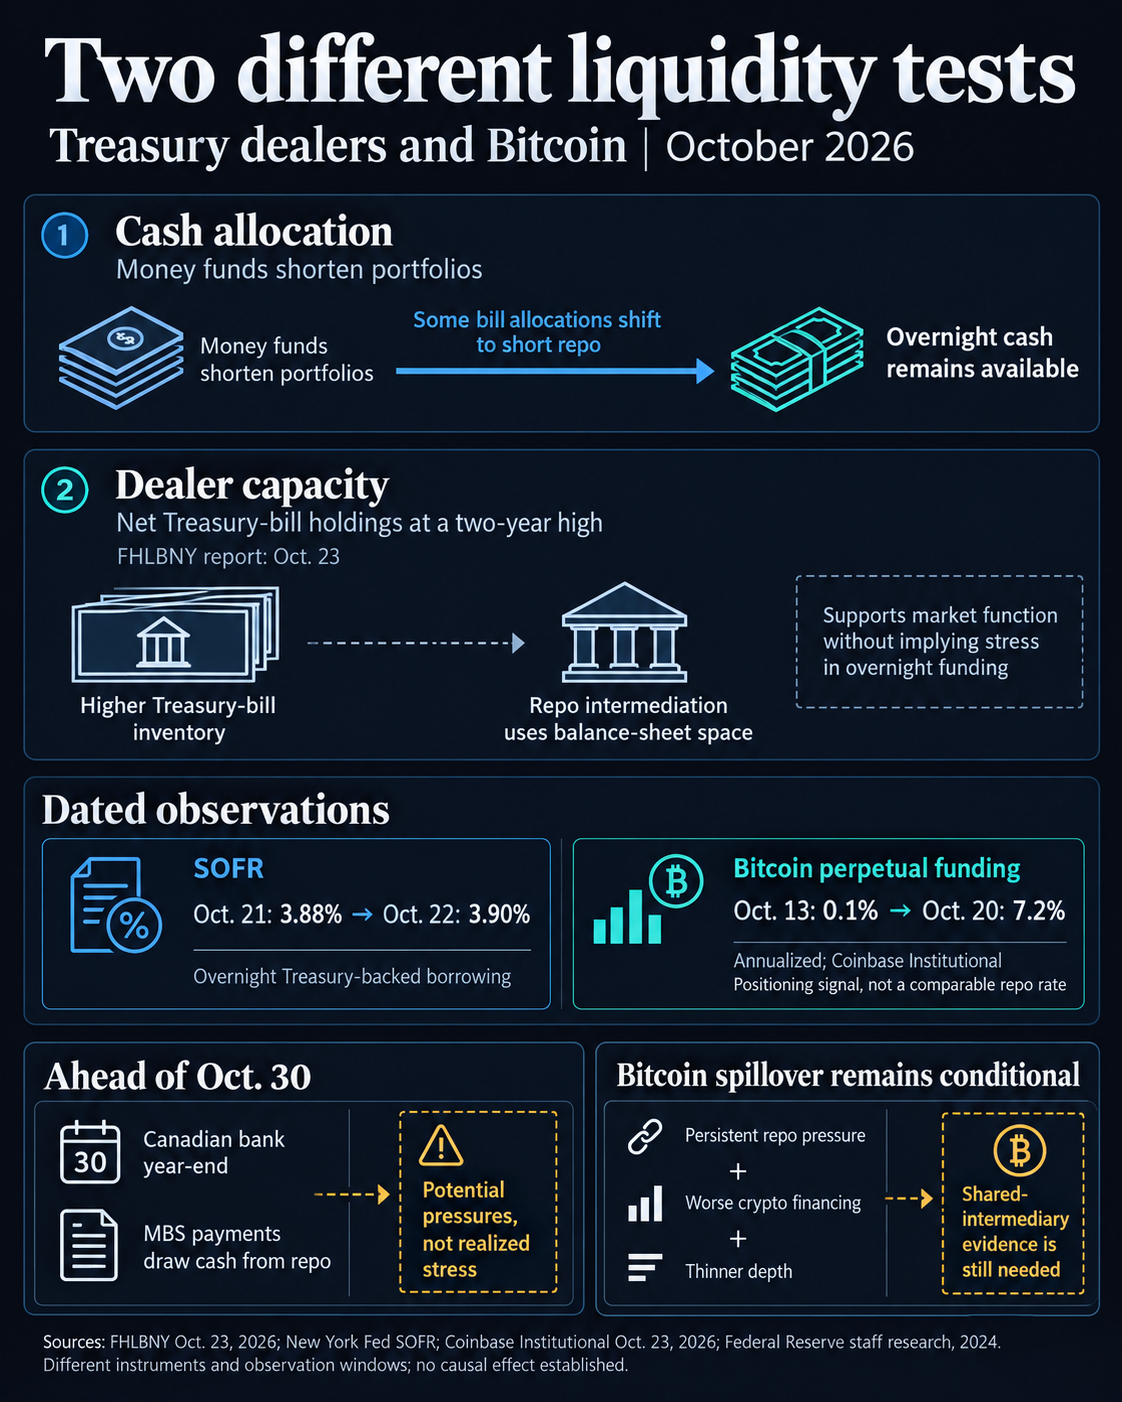
Условия овернайт остаются спокойными. Последние доступные наблюдения ФРБ Нью-Йорка по SOFR, опубликованные 25 октября, показывают, что 22 октября ставка, служащая ориентиром для займов под обеспечение казначейскими облигациями, составляла 3,9% против 3,88% 21 октября. FHLBNY сообщила, что на протяжении отчётной недели SOFR оставалась на уровне 3,9% или ниже, то есть не превышала ставку ФРС по резервным остаткам.
FHLBNY указывает на конец финансового года канадских банков 30 октября и отток денежных средств с рынка репо для выплаты держателям ипотечных ценных бумаг как на предстоящие факторы давления. По её оценке, SOFR может более стабильно тестировать отметку 3,9%. Более спокойные аукционы казначейских векселей в четверг по сравнению с предыдущей неделей служат противовесом этим рискам.
Финансирование биткоина даёт отдельный ориентир
Данные о позиционировании по биткоину указывают на восстановление кредитного плеча. В исследовании Coinbase Institutional от 23 октября сообщалось, что ставка финансирования бессрочных фьючерсов выросла с 0,1% в годовом выражении 13 октября до 7,2% неделю спустя. В отдельном комментарии Prime Trading восстановление ставок финансирования по биткоину и эфиру трактовалось как наращивание длинных позиций участниками, рассчитывающими на продолжение импульса. Эти платежи по деривативам отражают стоимость поддержания позиций с кредитным плечом, а не сопоставимую ставку заимствования на рынке репо.
Для контекста заимствований в таблице ставок Coinbase от 22 октября были указаны ориентировочные ставки овернайт централизованных финансовых платформ в диапазоне от 4,25% до 12,5%, а также диапазон ставок заимствования биткоина от 1,25% до 4,75%. Без совпадающих условий для заёмщика и обеспечения или более ранней сопоставимой котировки эти диапазоны не позволяют установить, что кредитование стало жёстче.
К базису фьючерсов, то есть премии к спотовым ценам, следует относиться с такой же осторожностью. В статье Банка международных расчётов 2023 года «Криптовалютный керри» говорится, что разница процентных ставок мало объясняет колебания базиса; особое внимание уделяется спросу на кредитное плечо со стороны инвесторов и относительной нехватке капитала для арбитража. Поэтому базис нужно рассматривать вместе с условиями заимствования и позиционированием.
Версию о передаче напряжённости на рынке казначейских бумаг биткоину подкрепили бы устойчивое давление на рынке репо, ухудшение сопоставимых условий заимствования криптоактивов или продления займов, а также сокращение глубины рынка. Стабильность финансирования криптоактивов ослабила бы это объяснение. Даже одновременное ухудшение ситуации не установило бы причинно-следственную связь: недостающим звеном остаются свидетельства того, что ограниченные в возможностях посредники действительно сократили финансирование, доступное рынкам биткоина.