
では、このような事業は実際にどのように立ち上げられ、規制当局が注目し始めると何が起きるのでしょうか。
無期限DEXの仕組み
無期限DEXには、ユーザー向けインターフェース、基盤となるプロトコルとバリデーターのインフラ、そして場合によっては開発やガバナンスを支える財団、DAO、またはトレジャリーなど、法的にも技術的にも異なる複数の層が関わることがあります。それぞれの層は異なる組織形態を取ることができ、財団やトレジャリーの層がある場合、通常は会社法が緩やかで、無期限契約に特化したライセンス制度がない場所に置かれます。ケイマン諸島、英領バージン諸島、セーシェル、あるいは近年ではUAEです。
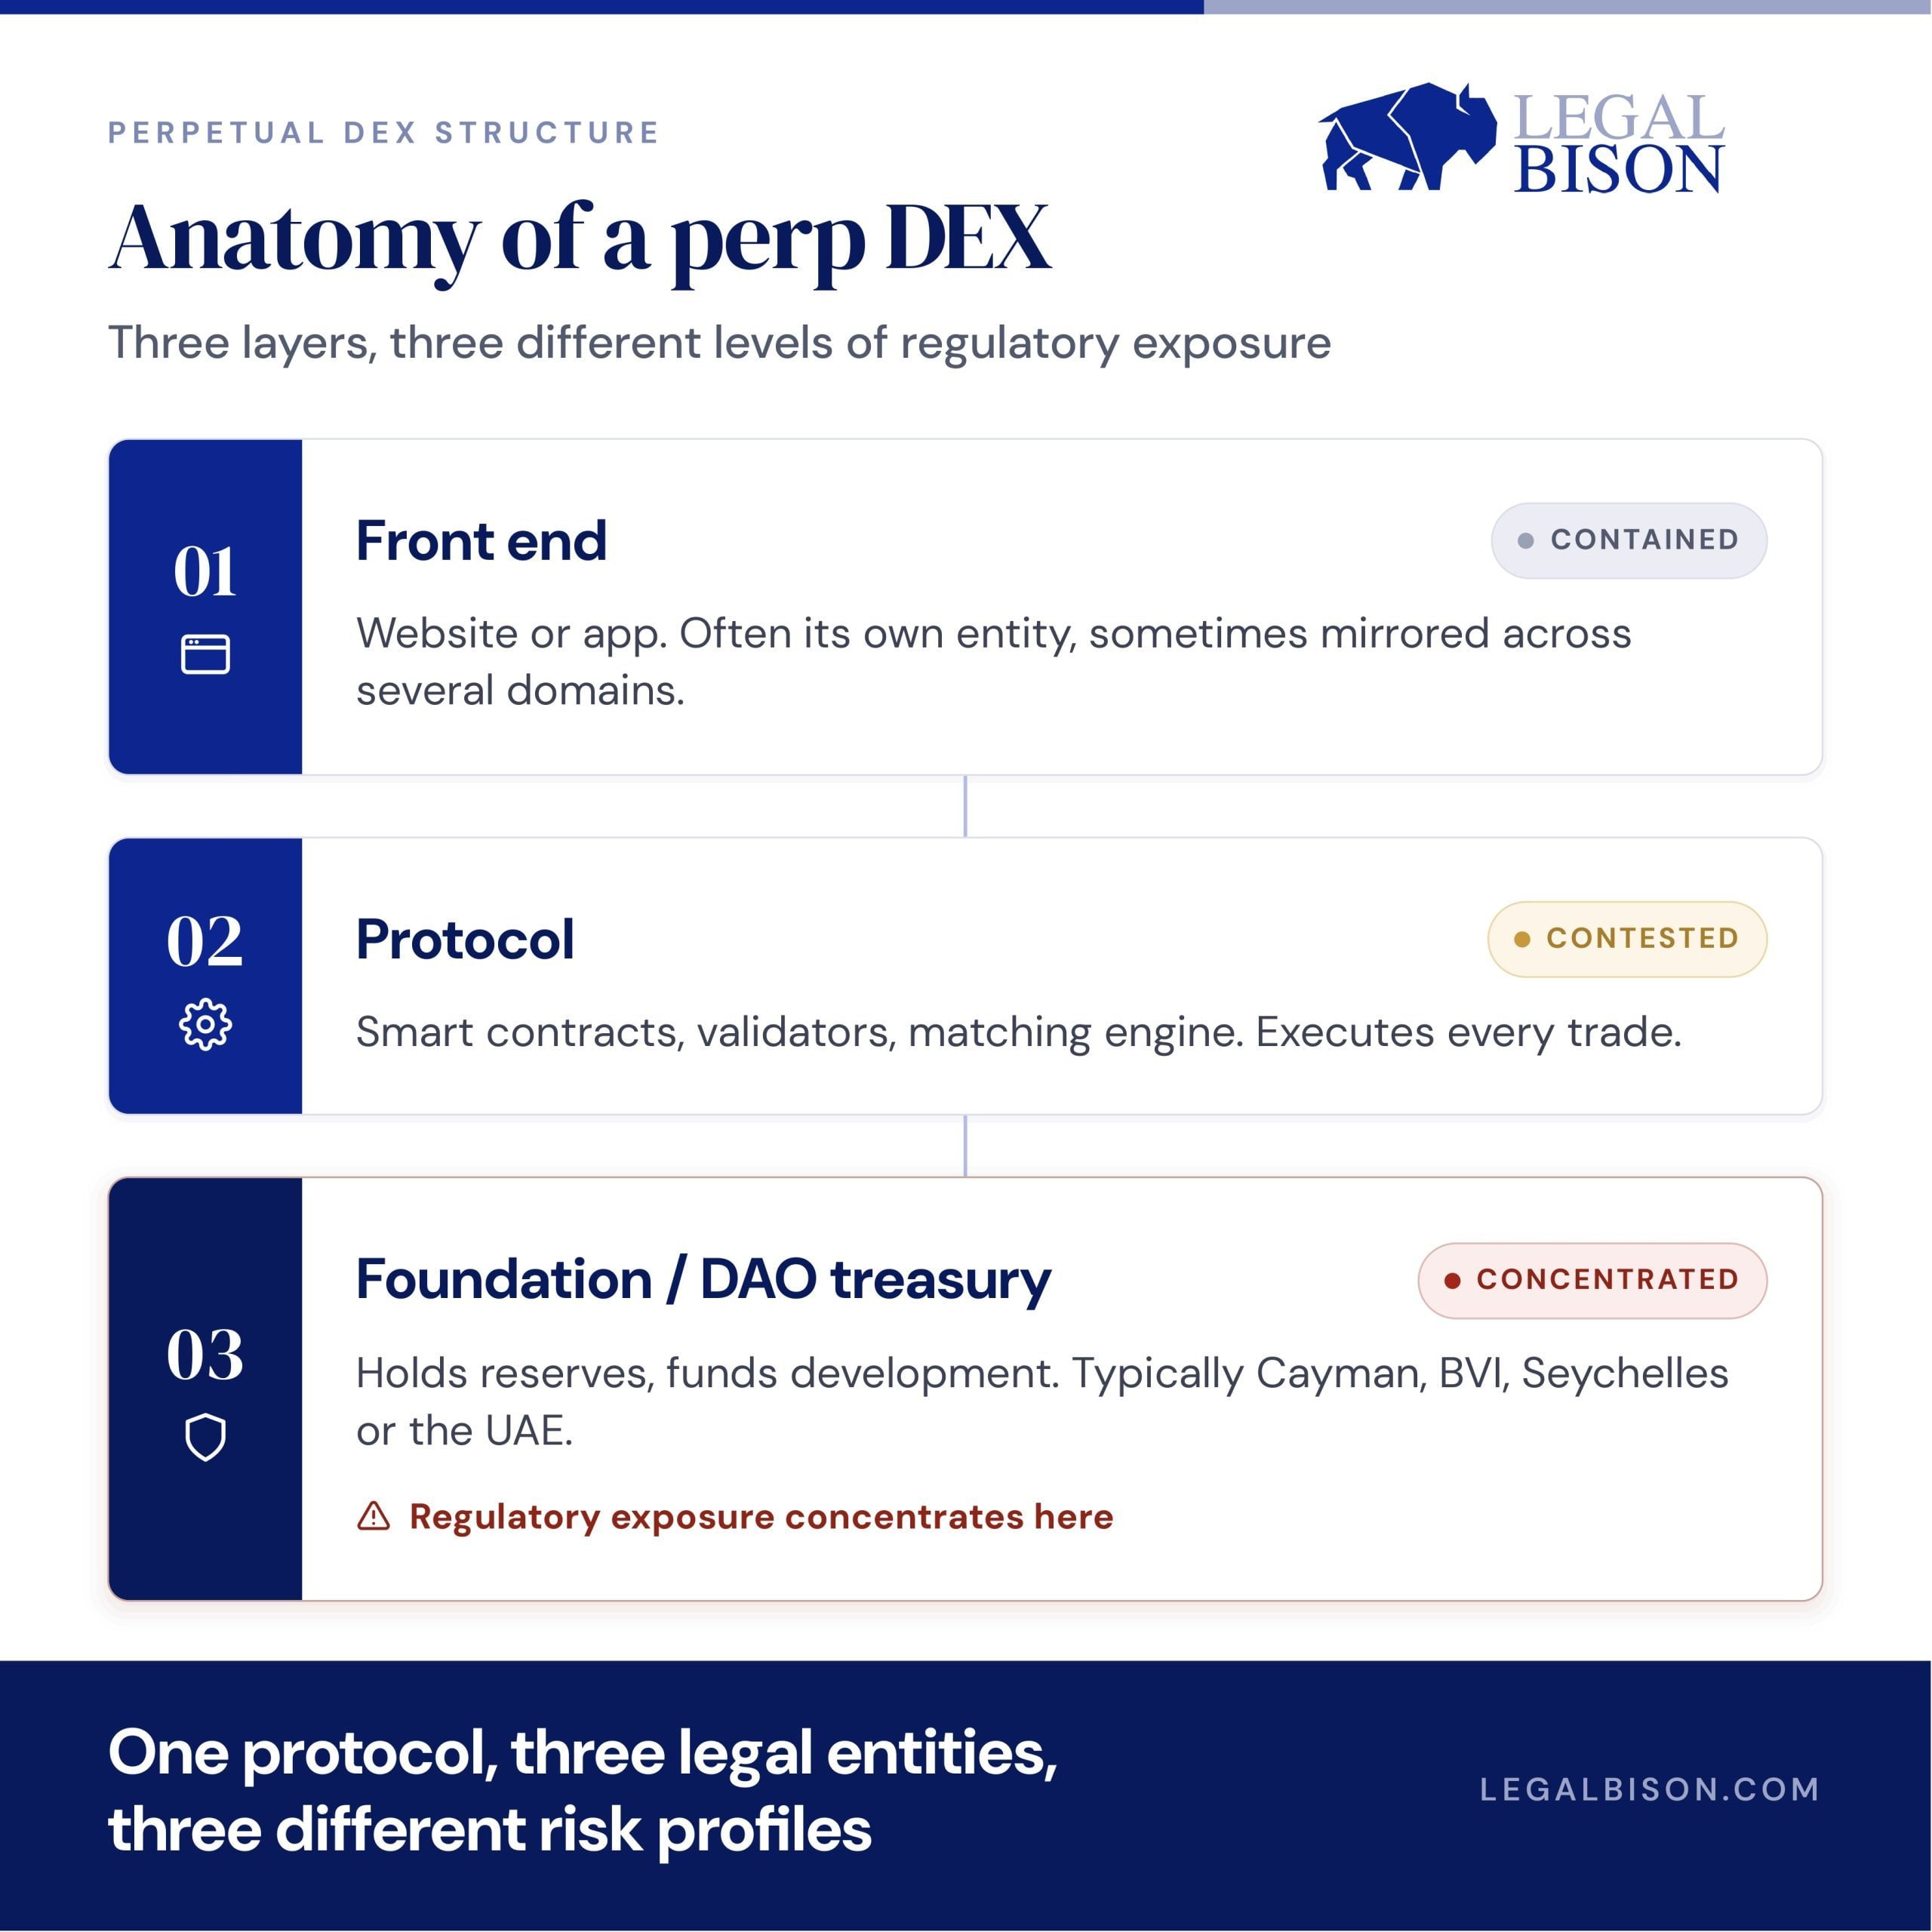
Hyperliquidは、他社のブロックチェーン上のスペースを借りるのではなく独自のブロックチェーンを構築し、多くのプロジェクトよりもこの取り組みをさらに進めました。同社のHIP-3機能では、価格フィードがあるほぼあらゆる資産、石油、金、さらにはIPO前の株式について、誰でもパーミッションレス市場を立ち上げられます。この設計上の選択は重要です。市場の作成を単一の企業の手に委ねないことこそ、大西洋の両側の規制当局が、何かを真に分散型とみなすかどうかを判断するため、現在用いている基準です。
3つの道、それぞれ大きく異なるルール
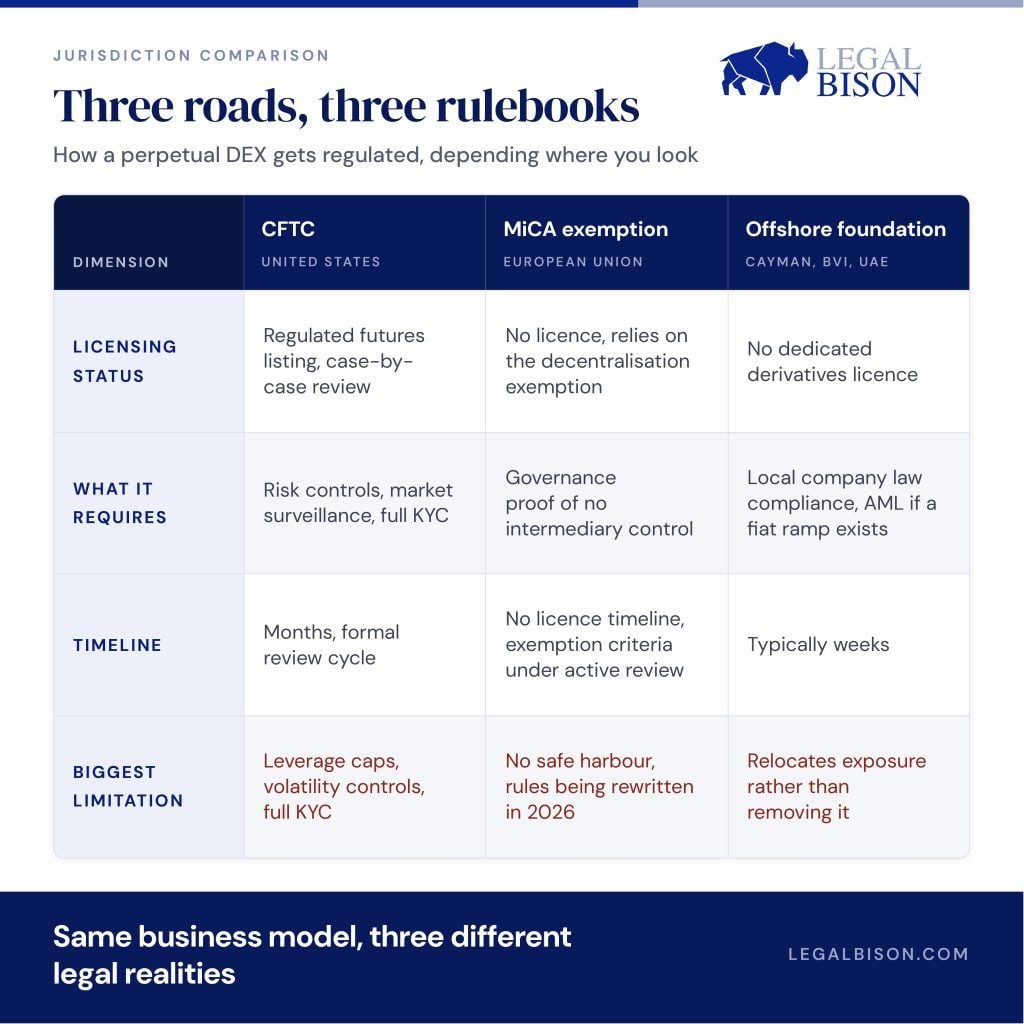
こうした構造を整えた後も、創業者は規制当局への対応方法を選ばなければなりません。どの選択肢も、それぞれ異なる形でスピードと長期的な安全性を天秤にかけることになります。
CFTCを通す
2026年5月29日、CFTCはKalshiEXに対し、規制下の米国取引所で初となる現金決済型ビットコイン無期限契約の上場を認め、無期限契約をスワップではなく先物に分類しました。今後、新規上場は個別に審査され、実効性のあるリスク管理と市場監視の体制が整っていることを示す必要があります。これは正規の米国内ルートですが、規制対象のデリバティブ市場に求められるすべてが伴います。全口座での本人確認、レバレッジ上限、価格変動の管理など、パーミッションレスDEXが避けるために作られた要件そのものです。また、この承認は係争中です。CME Groupは、KalshiとCoinbaseによる暗号資産無期限契約の上場を認めたことでCFTCは権限を逸脱したと主張し、同委員会を提訴しており、争いは今も連邦裁判所で続いています。
欧州の分散化に関する適用除外を活用する
EUの暗号資産規則MiCAは、「仲介者を介さず、完全に分散化された形で提供される」ものを対象外としています。ただし、無期限DEXについては、この適用除外がカバーするのは全体の一部にすぎません。無期限契約は、既存のEU証券・市場規則の下で金融商品またはデリバティブに分類される可能性があり、この分類はプラットフォームの構築方法にかかわらず適用されます。プロトコルが実際にトレーダーに提供するもの自体が、分散化の判定とは別に義務を生じさせる可能性があります。ブリュッセルは、分散化の基準をより明確に定めるため、2026年8月31日まで続く協議を開始しました。無期限契約はこの見直しの対象に含まれていますが、デリバティブ分類の問題は別の筋道で進んでいます。EUの規制当局がDEXのフロントエンドを取り締まったことはまだありませんが、この2つの未解決問題を考えると、その空白がいつまでも続くことはありません。
オフショアに設立する
今も最速の選択肢であり、最も一般的な選択肢でもあります。しかし、オフショアに移しても規制上のリスクが消えるわけではなく、所在地が変わるだけです。トークンを発行したり、トレジャリーを保有したり、法定通貨との交換窓口を運営したりする財団には、登録地で引き続きマネーロンダリング対策と報告の義務があります。また、特定の国で利用者にサービスを提供するフロントエンドは、プロトコル自体がどこに置かれているかにかかわらず、現地のライセンスに関する問題を引き起こす可能性があります。
実際に必要なこと、そしてかかる時間
CFTCルートは最も時間がかかり、書類仕事も最も多くなります。開示資料や監視システムを準備し、商品が公開される前に数カ月かかる正式審査を受け、その後も継続的にコンプライアンスを維持する必要があります。EUルートでは、真に完全分散型のプロトコルであれば、現時点ではライセンスは不要です。これは魅力的に聞こえますが、安全網もなく、適用除外を維持するためのルールも今まさに書き換えられていると気づくまではそうでしょう。オフショアは最速で、数週間で済むこともあります。しかし、これを出発点ではなく恒久的な盾とみなす創業者は、ある法域が方針を変えたときに不意を突かれる傾向があります。
実際に資金を生み出すもの
ファンディングレートとは、契約価格を現物価格に連動させるために、ロングとショートの間で定期的にやり取りされる支払いです。プロトコルはその移転を仲介しますが、資金を受け取るわけではありません。プロトコルが実際に得るのは、建玉の開始時と決済時に課される取引手数料に加え、HyperliquidのHIP-3のようなパーミッションレス上場を中心に構築されたプラットフォームでは、さらにもう1つの収入源、つまり新しい市場を作成する際の手数料です。
創業者が注目すべき数字があります。Hyperliquidは2026年6月30日に、プロトコルの累計収益が10億ドルを超えました。第1四半期だけで約4920億ドルの取引高を積み上げ、取引高ではCoinbaseに次ぐ規模となりました。この資金はプロトコルがすでに得たもので、DefiLlamaなどの公開ダッシュボードで数字の更新をリアルタイムに確認できます。これは、ベンチャーキャピタルの支援を受ける新興企業のほとんどが外部の人に開示しない水準の透明性です。
収益の行き先こそ、ここで構築するかどうかを検討するうえで本当に重要な点だ。Hyperliquidのプロトコル手数料の約97〜99%は、プロトコルが「Assistance Fund」と呼ぶ仕組みを通じて、公開市場でHYPEを直接買い付けるために使われる。この仕組みにより、すでに4100万トークン以上が買い戻され、バーンされており、その価値は10億ドルを超える。手数料収益は、公開されたオンチェーンのスケジュールに沿って、直接トークン供給量の減少につながる。これは、株主投票を待たずに誰でも検証できる、自社株買いのような仕組みとして機能する。
この仕組みが機能することを示す例はHyperliquidだけではない。ArbitrumとAvalanche上で稼働する、はるかに小規模な分散型パーペチュアル取引所GMXも、Hyperliquidの取引高のごく一部にすぎない規模で、年間約3500万ドルの手数料収入を得ている。そのうち27%は、毎週トークンのステーカーに直接支払われる。これは、TVLが約1億7500万ドルのプロトコルで生み出される、安定した継続的なキャッシュフローだ。このモデルは、世界最大の取引所になる必要がなくても、実際の収益を生み出せることを示している。
構築者にとって本当に興味深いのは、事業拡大の可能性だ。HIP-3によりHyperliquidで原油のパーペチュアル取引が可能になると、TD Securitiesによると、地政学的緊張が高まった際の3回の週末にかけて、その単一市場の取引高は2500万ドルから5億5000万ドル超に急増した。新しい市場が立ち上がると、実現に向けた新たなインフラを必要とせず、すぐに手数料収益を生み出した。これらを合わせると、創業者にとっての実際の魅力が見えてくる。公開され、検証可能な収益を生む手数料モデルで、複数の規模で実証されており、新しい市場が稼働するたびに成長する。
重要な違い
「免除対象になるほど分散化されている」ことと、「規制当局が実際に検証しても存続できるほど分散化されている」ことは、異なる基準だ。そして、その差は大西洋の両岸で同時に縮まりつつある。今日パーペチュアルDEXを構築するということは、1年前に安全そうに見えた基準ではなく、次に定められるどのような定義の下でも、自らを守れる仕組みを構築することを意味する。