
Alors, comment construit-on concrètement une entreprise de ce type, et que se passe-t-il lorsque les régulateurs commencent à s’y intéresser ?
Anatomie d’un DEX perpétuel
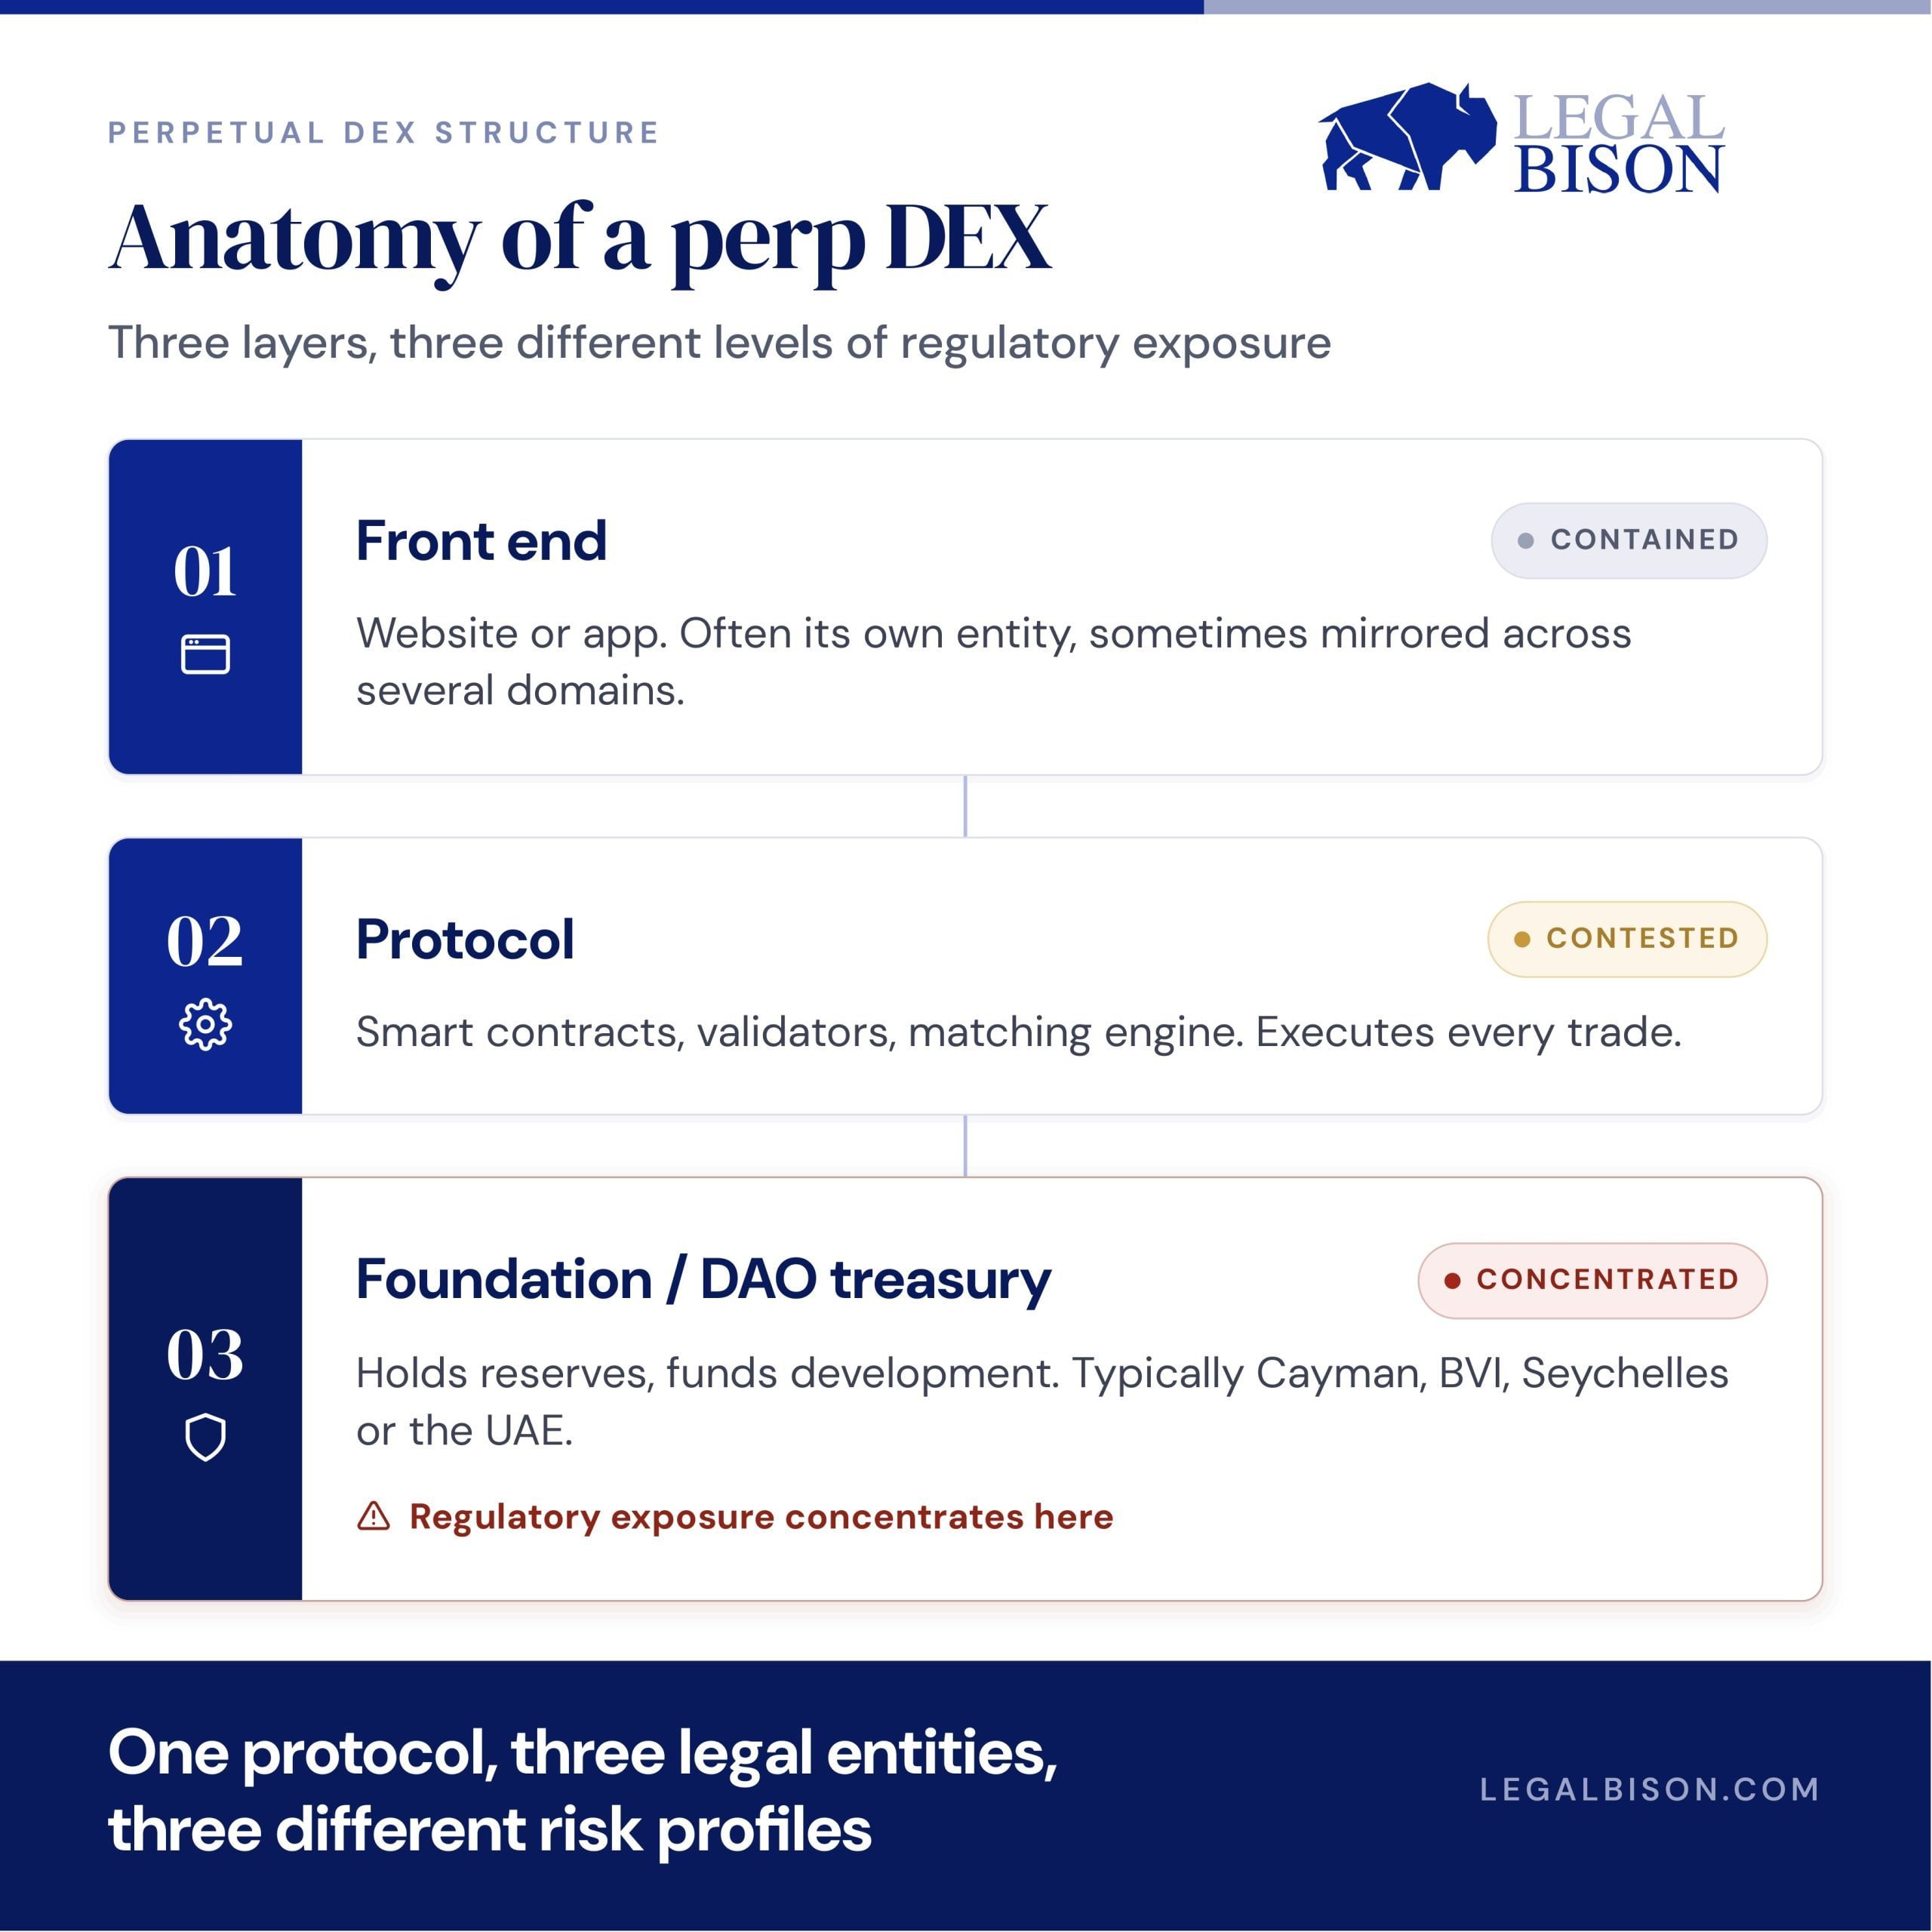
Un DEX perpétuel peut comporter plusieurs couches distinctes sur les plans juridique et technique : une interface destinée aux utilisateurs, le protocole sous-jacent et l’infrastructure des validateurs, et, dans certains cas, une fondation, une DAO ou une trésorerie qui soutient le développement et la gouvernance. Chaque couche peut relever d’une structure différente et, lorsqu’elle existe, la fondation ou la trésorerie est généralement domiciliée dans un endroit où le droit des sociétés est peu contraignant et où il n’existe pas de régime de licence propre aux contrats perpétuels : aux îles Caïmans, aux îles Vierges britanniques, aux Seychelles ou, ces dernières années, aux Émirats arabes unis.
Hyperliquid est allé plus loin que la plupart des autres en créant sa propre blockchain au lieu de louer de l’espace sur celle de quelqu’un d’autre. Sa fonctionnalité HIP-3 permet à n’importe qui de lancer un marché sans autorisation sur presque tout actif disposant d’un flux de prix : le pétrole, l’or, voire des actions d’entreprises avant leur introduction en bourse. Ce choix de conception est important. Le fait de ne placer la création de marchés sous le contrôle d’aucune entreprise en particulier est précisément le critère dont se servent désormais les régulateurs des deux côtés de l’Atlantique pour déterminer si une plateforme est réellement décentralisée.
Trois voies, trois cadres réglementaires très différents
Une fois cette structure en place, les fondateurs doivent encore choisir comment traiter avec les régulateurs, et chaque option implique un compromis différent entre rapidité et sécurité à long terme.
Passer par la CFTC
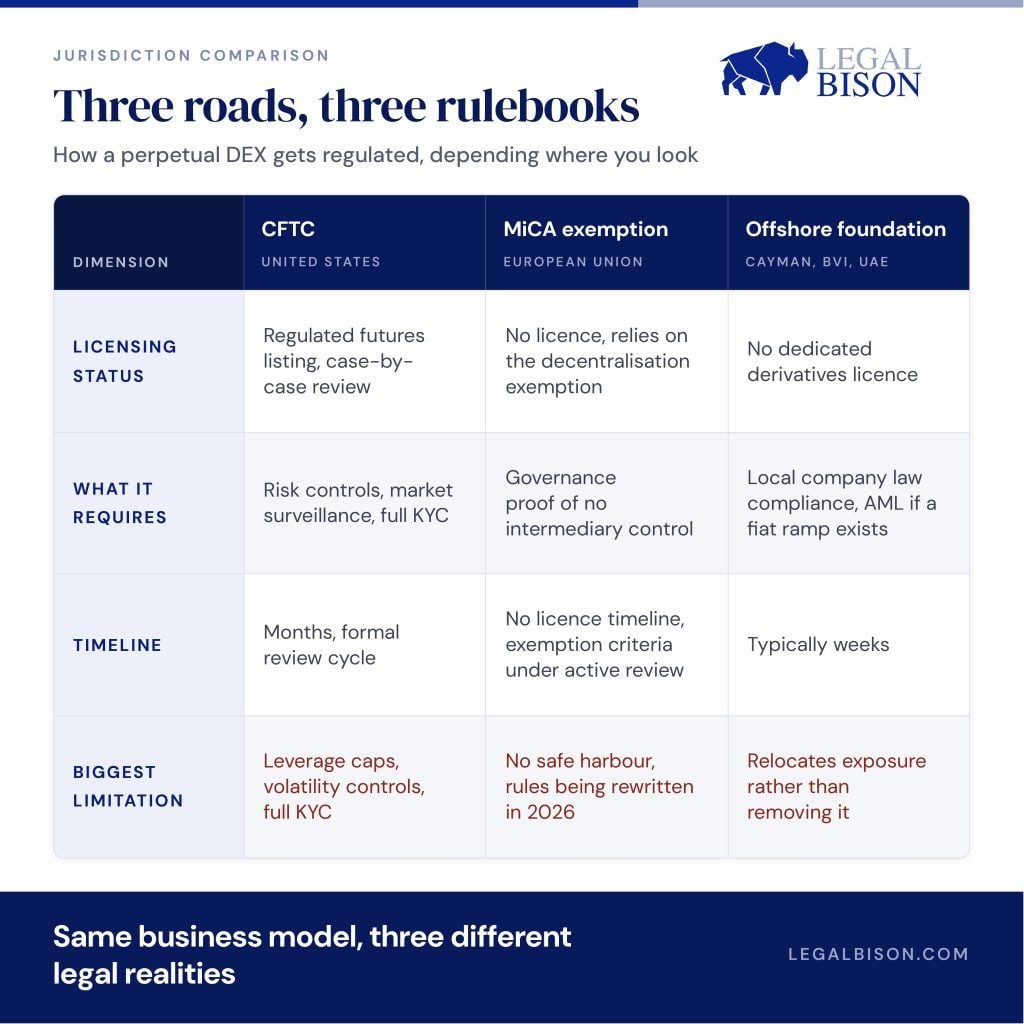
Le 29 mai 2026, la CFTC a autorisé KalshiEX à coter le premier contrat perpétuel sur Bitcoin réglé en espèces sur une bourse américaine réglementée, et a classé les contrats perpétuels dans la catégorie des contrats à terme plutôt que des swaps. Chaque nouvelle cotation fait désormais l’objet d’un examen au cas par cas et doit démontrer qu’elle dispose de véritables dispositifs de contrôle des risques et de surveillance du marché. C’est une voie légitime aux États-Unis, mais elle implique tout ce qu’exige un marché réglementé de produits dérivés : vérification de l’identité pour chaque compte, plafonds d’effet de levier, contrôles de la volatilité, exactement les contraintes qu’un DEX sans autorisation est conçu pour éviter. Cette décision est également contestée. CME Group poursuit la CFTC au sujet de ces autorisations, affirmant que l’agence est allée trop loin en permettant à Kalshi et Coinbase de coter des contrats perpétuels crypto, et cette bataille se poursuit devant un tribunal fédéral.
S’appuyer sur l’exemption européenne pour les plateformes décentralisées
Le règlement européen sur les cryptoactifs, MiCA, exclut les services fournis « de manière entièrement décentralisée, sans aucun intermédiaire ». Pour les DEX perpétuels, toutefois, cette exemption ne couvre qu’une partie de la situation. Les contrats perpétuels peuvent toujours être classés comme des instruments financiers ou des produits dérivés en vertu des règles européennes existantes sur les valeurs mobilières et les marchés, un classement qui s’applique quelle que soit la manière dont la plateforme est conçue. Les services qu’un protocole propose concrètement aux traders peuvent, à eux seuls, entraîner des obligations, indépendamment de tout critère de décentralisation. Bruxelles a lancé une consultation qui se poursuit jusqu’au 31 août 2026 afin de préciser les critères de décentralisation, et les contrats perpétuels sont pleinement concernés par cet examen. Mais la question de leur classement en tant que produits dérivés suit son propre cours. Aucun régulateur européen ne s’est encore attaqué à l’interface d’un DEX, mais compte tenu de ces deux questions en suspens, cette situation ne durera pas éternellement.
S’installer à l’étranger
C’est toujours l’option la plus rapide et la plus courante. Mais s’installer à l’étranger n’efface pas l’exposition réglementaire, cela la déplace simplement. La fondation qui émet le jeton, détient la trésorerie ou gère une passerelle fiat reste tenue de respecter ses obligations en matière de lutte contre le blanchiment d’argent et de déclaration dans le pays où elle est enregistrée, et toute interface destinée aux utilisateurs d’un pays donné peut soulever des questions de licence locale, quel que soit le lieu où se trouve le protocole.
Ce qu’il faut concrètement, et combien de temps cela prend
La voie de la CFTC est la plus lente et exige le plus de formalités : déclarations, systèmes de surveillance, examen officiel qui prend des mois avant même le lancement d’un produit, puis conformité continue. Aujourd’hui, la voie européenne ne nécessite pas de licence pour un protocole véritablement entièrement décentralisé. Cela semble idéal, jusqu’à ce qu’on réalise qu’il n’y a pas non plus de filet de sécurité, et que les règles permettant de conserver cette exemption sont en train d’être réécrites. L’installation à l’étranger est la voie la plus rapide, parfois en quelques semaines seulement, mais les fondateurs qui la considèrent comme un bouclier permanent plutôt que comme un point de départ sont généralement ceux que prennent au dépourvu les changements de position des autorités d’une juridiction.
D’où vient réellement l’argent
Les taux de financement sont des paiements périodiques que les positions longues et courtes se versent entre elles pour maintenir le prix du contrat aligné sur celui du marché au comptant ; le protocole facilite ce transfert, mais ne le conserve pas. Les revenus réels du protocole proviennent des frais de transaction, prélevés à chaque ouverture et clôture de position, ainsi que, sur les plateformes conçues autour de cotations sans autorisation comme HIP-3 de Hyperliquid, d’une deuxième source de revenus : les frais de création de nouveaux marchés.
Voici le chiffre qui devrait retenir l’attention d’un fondateur. Hyperliquid a dépassé 1 milliard de dollars de revenus cumulés du protocole le 30 juin 2026, grâce à un volume de transactions d’environ 492 milliards de dollars au seul premier trimestre, ce qui l’a placé juste derrière Coinbase en volume. C’est de l’argent que le protocole a déjà encaissé, et on peut suivre son évolution en temps réel sur des tableaux de bord publics comme DefiLlama, un niveau de transparence que la plupart des startups financées par du capital-risque n’offrent jamais aux personnes extérieures.
La destination de ces revenus est le point qui compte vraiment si vous vous demandez si vous devez construire ici. Environ 97 à 99 % des frais du protocole Hyperliquid sont directement affectés à l’achat de HYPE sur le marché libre, par l’intermédiaire de ce que le protocole appelle son Assistance Fund. Ce mécanisme a déjà racheté et brûlé plus de 41 millions de tokens, pour une valeur supérieure à 1 milliard de dollars. Les revenus des frais se traduisent directement par une réduction de l’offre de tokens, selon un calendrier public et vérifiable on-chain, comme un rachat d’actions que chacun peut vérifier sans attendre le vote des actionnaires.
Hyperliquid n’est pas la seule preuve que cela fonctionne. GMX, une plateforme d’échange décentralisée de contrats perpétuels bien plus petite, qui fonctionne sur Arbitrum et Avalanche, génère tout de même environ 35 millions de dollars de frais par an avec une fraction du volume d’Hyperliquid, dont 27 % sont versés directement aux stakers du token chaque semaine. C’est un flux de trésorerie régulier et récurrent pour un protocole qui affiche environ 175 millions de dollars de valeur totale verrouillée, preuve que ce modèle génère de véritables revenus sans qu’il soit nécessaire d’être la plus grande plateforme d’échange de la planète.
C’est dans les perspectives d’expansion que cela devient vraiment intéressant pour un fondateur. Lorsque HIP-3 a permis à Hyperliquid de proposer un contrat perpétuel sur le pétrole, le volume de trading sur ce seul marché est passé de 25 millions de dollars à plus de 550 millions de dollars en trois week-ends, lors d’une flambée des tensions géopolitiques, selon TD Securities. Un nouveau marché a été lancé et a immédiatement généré des revenus de frais, sans qu’il soit nécessaire de mettre en place de nouvelles infrastructures. En somme, voilà l’argument concret pour un fondateur : un modèle fondé sur les frais, avec des revenus publics et vérifiables, éprouvé à plusieurs échelles, et qui se développe chaque fois qu’un nouveau marché est activé.
La distinction essentielle
« Suffisamment décentralisé pour être exempté » et « suffisamment décentralisé pour résister à un véritable examen par un régulateur » sont deux critères différents, et l’écart entre eux se réduit simultanément des deux côtés de l’Atlantique. Construire aujourd’hui une DEX de contrats perpétuels, c’est bâtir une structure capable de se défendre face à la définition qui sera retenue ensuite, et non à celle qui semblait sûre il y a un an.