
Entonces, ¿cómo se construye realmente un negocio como este y qué ocurre cuando los reguladores empiezan a prestarle atención?
Anatomía de un DEX de perpetuos
Un DEX de perpetuos puede incluir varias capas jurídica y técnicamente distintas: una interfaz de usuario, el protocolo subyacente y la infraestructura de validadores y, en algunos casos, una fundación, una DAO o un tesoro que respalde el desarrollo y la gobernanza. Cada capa puede tener una estructura diferente y, cuando existe, la capa de la fundación o del tesoro suele ubicarse en un lugar con leyes societarias poco estrictas y sin un régimen de licencias específico para los perpetuos: Islas Caimán, Islas Vírgenes Británicas, Seychelles o, hoy en día, los EAU.
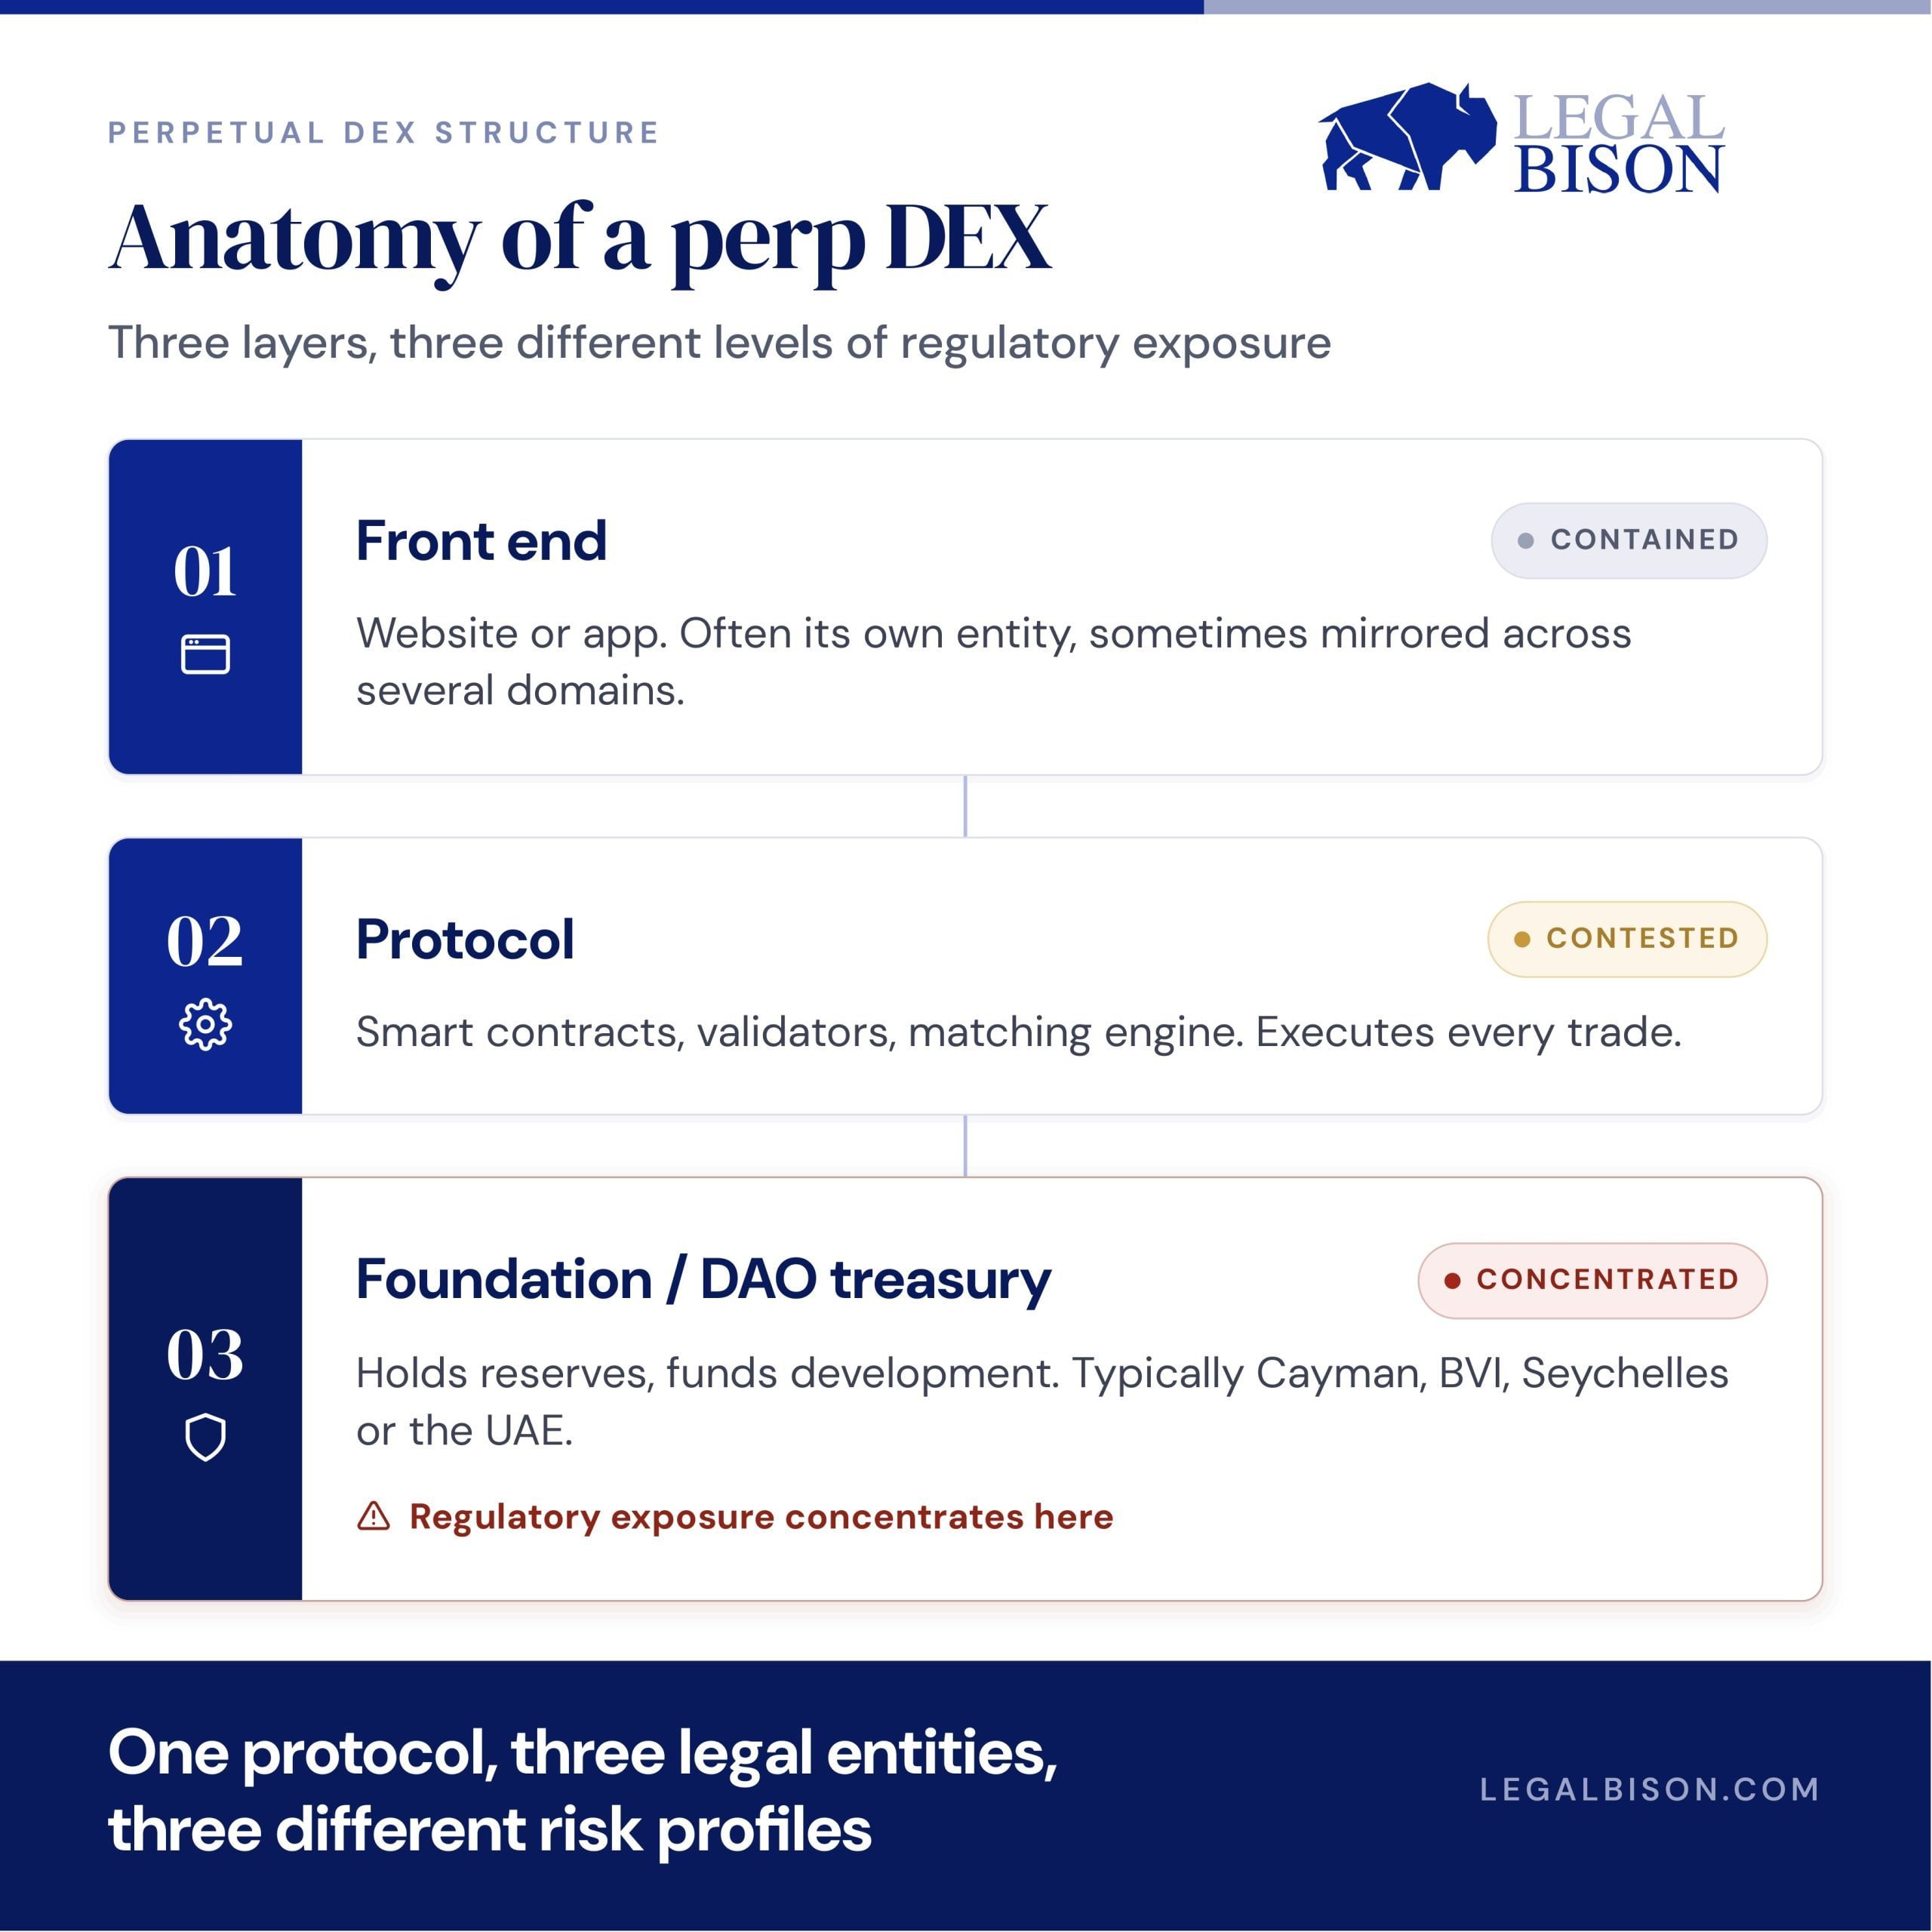
Hyperliquid fue más allá que la mayoría al crear su propia cadena de bloques, en vez de alquilar espacio en la de otra persona. Su función HIP-3 permite que cualquiera cree un mercado sin permisos para casi cualquier activo que tenga un feed de precios: petróleo, oro e incluso acciones de empresas previas a una OPI. Esa decisión de diseño importa. Mantener la creación de mercados fuera del control de una sola empresa es precisamente la prueba que ahora aplican los reguladores a ambos lados del Atlántico para decidir si algo cuenta como descentralizado.
Tres caminos, tres marcos normativos muy distintos
Una vez establecida esa estructura, el fundador aún tiene que decidir cómo tratar con los reguladores, y cada opción intercambia rapidez por seguridad a largo plazo a su manera.
Recurrir a la CFTC
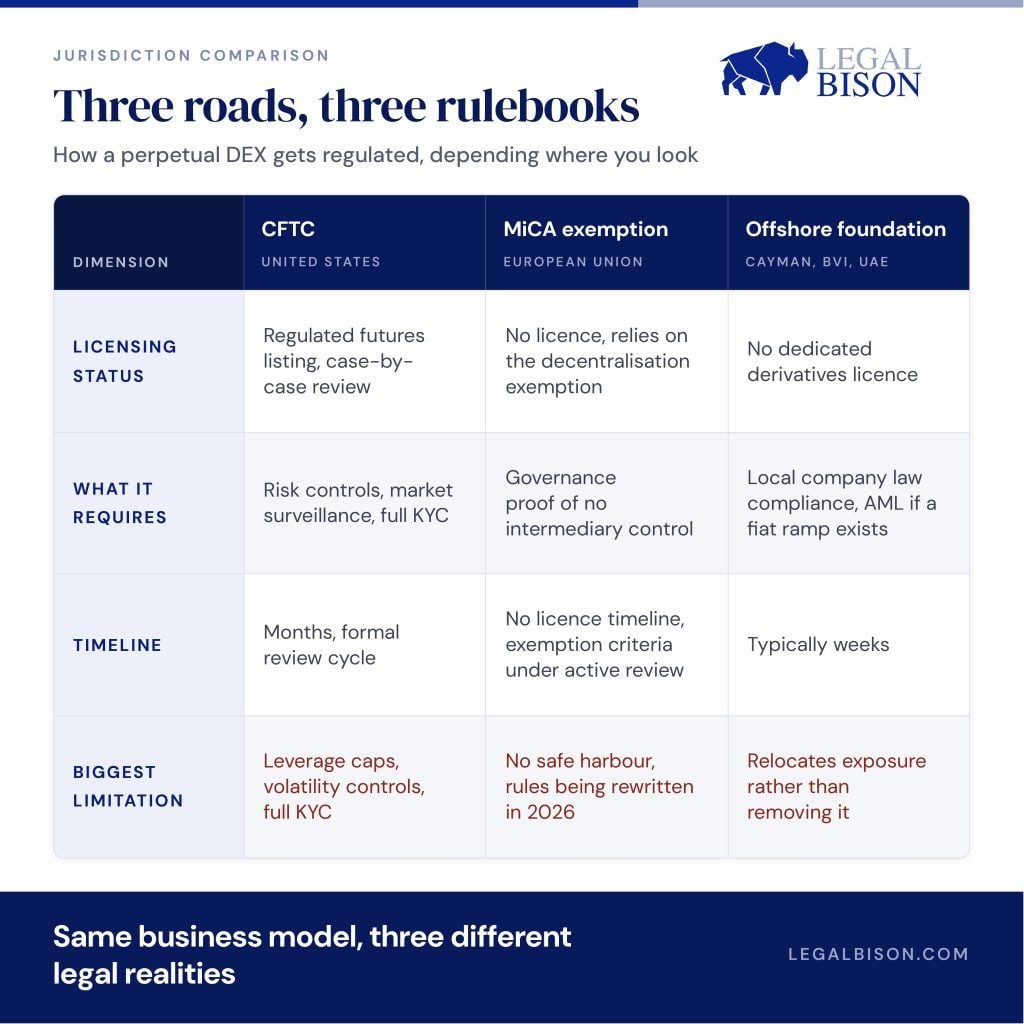
El 29 de mayo de 2026, la CFTC permitió a KalshiEX cotizar el primer perpetuo de Bitcoin liquidado en efectivo en una bolsa regulada de EE. UU., y clasificó los perpetuos como futuros, no como swaps. Ahora, cada nueva cotización se revisa caso por caso y debe demostrar que cuenta con controles de riesgo reales y sistemas de vigilancia del mercado. Es una vía nacional legítima, pero conlleva todo lo que exige un mercado regulado de derivados: verificación de identidad en cada cuenta, límites de apalancamiento y controles de volatilidad, precisamente lo que un DEX sin permisos se diseñó para evitar. Además, es una decisión impugnada. CME Group está demandando a la CFTC por estas aprobaciones, argumentando que la agencia se excedió al permitir que Kalshi y Coinbase cotizaran perpetuos de criptomonedas, y el litigio sigue tramitándose en un tribunal federal.
Apoyarse en la exención europea para la descentralización
El marco normativo de la UE para las criptomonedas, MiCA, excluye todo lo que se preste «de manera totalmente descentralizada y sin intermediarios». Sin embargo, en el caso de los DEX de perpetuos, esa exención solo cubre parte del panorama. Los contratos perpetuos aún pueden clasificarse como instrumentos financieros o derivados conforme a las normas vigentes de la UE sobre valores y mercados, una clasificación que se aplica independientemente de cómo esté construida la plataforma. Lo que un protocolo ofrece realmente a los operadores puede generar obligaciones por sí mismo, aparte de cualquier prueba de descentralización. Bruselas abrió una consulta que estará en curso hasta el 31 de agosto de 2026 para precisar mejor los criterios de descentralización, y los perpetuos forman parte central de esa revisión, pero la cuestión de la clasificación como derivados sigue su propio curso. Ningún regulador de la UE ha emprendido acciones contra una interfaz de DEX hasta ahora, pero, entre las dos cuestiones aún abiertas, esa brecha no seguirá abierta para siempre.
Establecerse en el extranjero
Sigue siendo la opción más rápida y la más común. Pero establecerse en el extranjero no elimina la exposición regulatoria, solo la traslada. La fundación que emite el token, mantiene el tesoro o gestiona una pasarela de moneda fiduciaria sigue teniendo obligaciones de prevención del blanqueo de capitales y de presentación de informes allí donde esté registrada, y cualquier interfaz que preste servicio en un país concreto puede plantear cuestiones de licencias locales, independientemente de dónde esté establecido el protocolo.
Qué se necesita realmente y cuánto tiempo lleva
La vía de la CFTC es la más lenta y la que exige más trámites: divulgaciones, sistemas de vigilancia y una revisión formal que tarda meses antes de que un producto siquiera se lance, además del cumplimiento continuo posterior. Hoy, la vía de la UE no requiere una licencia para un protocolo verdaderamente descentralizado por completo, lo que suena estupendo hasta que uno se da cuenta de que tampoco hay una red de seguridad y que las reglas para conservar esa exención se están reescribiendo ahora mismo. Establecerse en el extranjero es lo más rápido, a veces solo lleva semanas, pero los fundadores que lo tratan como un escudo permanente y no como un punto de partida suelen ser quienes se llevan una sorpresa cuando una jurisdicción cambia de opinión.
De dónde viene realmente el dinero
Las tasas de financiación son pagos periódicos que los largos y los cortos se intercambian para mantener el precio del contrato anclado al precio al contado; el protocolo facilita esa transferencia, pero no se queda con ella. Lo que realmente gana el protocolo son comisiones de negociación, cobradas en cada apertura y cierre, y, en las plataformas basadas en cotizaciones sin permisos como HIP-3 de Hyperliquid, una segunda fuente de ingresos: comisiones por crear nuevos mercados.
Esta es la cifra que debería llamar la atención de cualquier fundador. Hyperliquid superó los 1000 millones de dólares en ingresos acumulados del protocolo el 30 de junio de 2026, tras generar aproximadamente 492 mil millones de dólares en volumen de negociación solo en el primer trimestre, suficiente para situarse justo detrás de Coinbase por volumen. Ese dinero ya lo ha recaudado el protocolo, y se puede ver cómo la cifra se actualiza en tiempo real en paneles públicos como DefiLlama, un nivel de transparencia que la mayoría de las startups financiadas por capital de riesgo nunca ofrecen a quienes no son de dentro.
A dónde va ese ingreso es lo que realmente importa si estás sopesando si construir aquí. Aproximadamente entre el 97 % y el 99 % de las comisiones del protocolo de Hyperliquid se destinan directamente a comprar HYPE en el mercado abierto, mediante lo que el protocolo llama su Fondo de Asistencia. Ese mecanismo ya ha recomprado y quemado más de 41 millones de tokens, con un valor superior a 1000 millones de dólares. Los ingresos por comisiones se convierten directamente en una reducción de la oferta de tokens conforme a un calendario público y en cadena, funcionando como una recompra de acciones que cualquiera puede verificar sin esperar una votación de accionistas.
Hyperliquid no es la única prueba de que esto funciona. GMX, una plataforma descentralizada de intercambio de perpetuos mucho más pequeña que opera en Arbitrum y Avalanche, aun así genera aproximadamente 35 millones de dólares al año en comisiones con una fracción del volumen de Hyperliquid, y paga el 27 % de esa suma directamente a quienes hacen staking de tokens cada semana. Es un flujo de caja constante y recurrente en un protocolo que tiene alrededor de 175 millones de dólares en valor total bloqueado, prueba de que el modelo genera ingresos reales sin necesidad de ser la plataforma de intercambio más grande del planeta.
El argumento a favor de la expansión es lo que resulta realmente interesante para quien construye. Cuando HIP-3 permitió a Hyperliquid listar un perpetuo de petróleo, el volumen de negociación de ese único mercado pasó de 25 millones de dólares a más de 550 millones de dólares a lo largo de tres fines de semana durante una escalada geopolítica, según TD Securities. Se puso en marcha un mercado nuevo y enseguida generó ingresos por comisiones, sin necesidad de infraestructura nueva para hacerlo posible. En conjunto, ese es el argumento concreto para un fundador: un modelo de comisiones con ingresos públicos y verificables, probado a más de una escala, que crece cada vez que se activa un mercado nuevo.
La distinción clave
«Lo bastante descentralizado como para estar exento» y «lo bastante descentralizado como para sobrevivir a que un regulador lo ponga realmente a prueba» son dos umbrales distintos, y la brecha entre ellos se está cerrando a ambos lados del Atlántico al mismo tiempo. Construir hoy un DEX de perpetuos significa construir una estructura capaz de defenderse bajo la definición que se adopte a continuación, no bajo la que parecía segura hace un año.