
Так как же на самом деле строится такой бизнес и что происходит, когда регуляторы начинают обращать на него внимание?
Как устроена DEX с бессрочными контрактами
В DEX с бессрочными контрактами может быть несколько юридически и технически самостоятельных уровней: интерфейс для пользователей, базовый протокол и инфраструктура валидаторов, а в некоторых случаях фонд, DAO или казначейство, поддерживающие разработку и управление. Каждый уровень может быть оформлен по-разному, а фонд или казначейство, если они есть, обычно размещают в юрисдикции с мягким корпоративным законодательством и без специального режима лицензирования бессрочных контрактов: на Каймановых островах, Британских Виргинских островах, Сейшельских островах или в последнее время в ОАЭ.
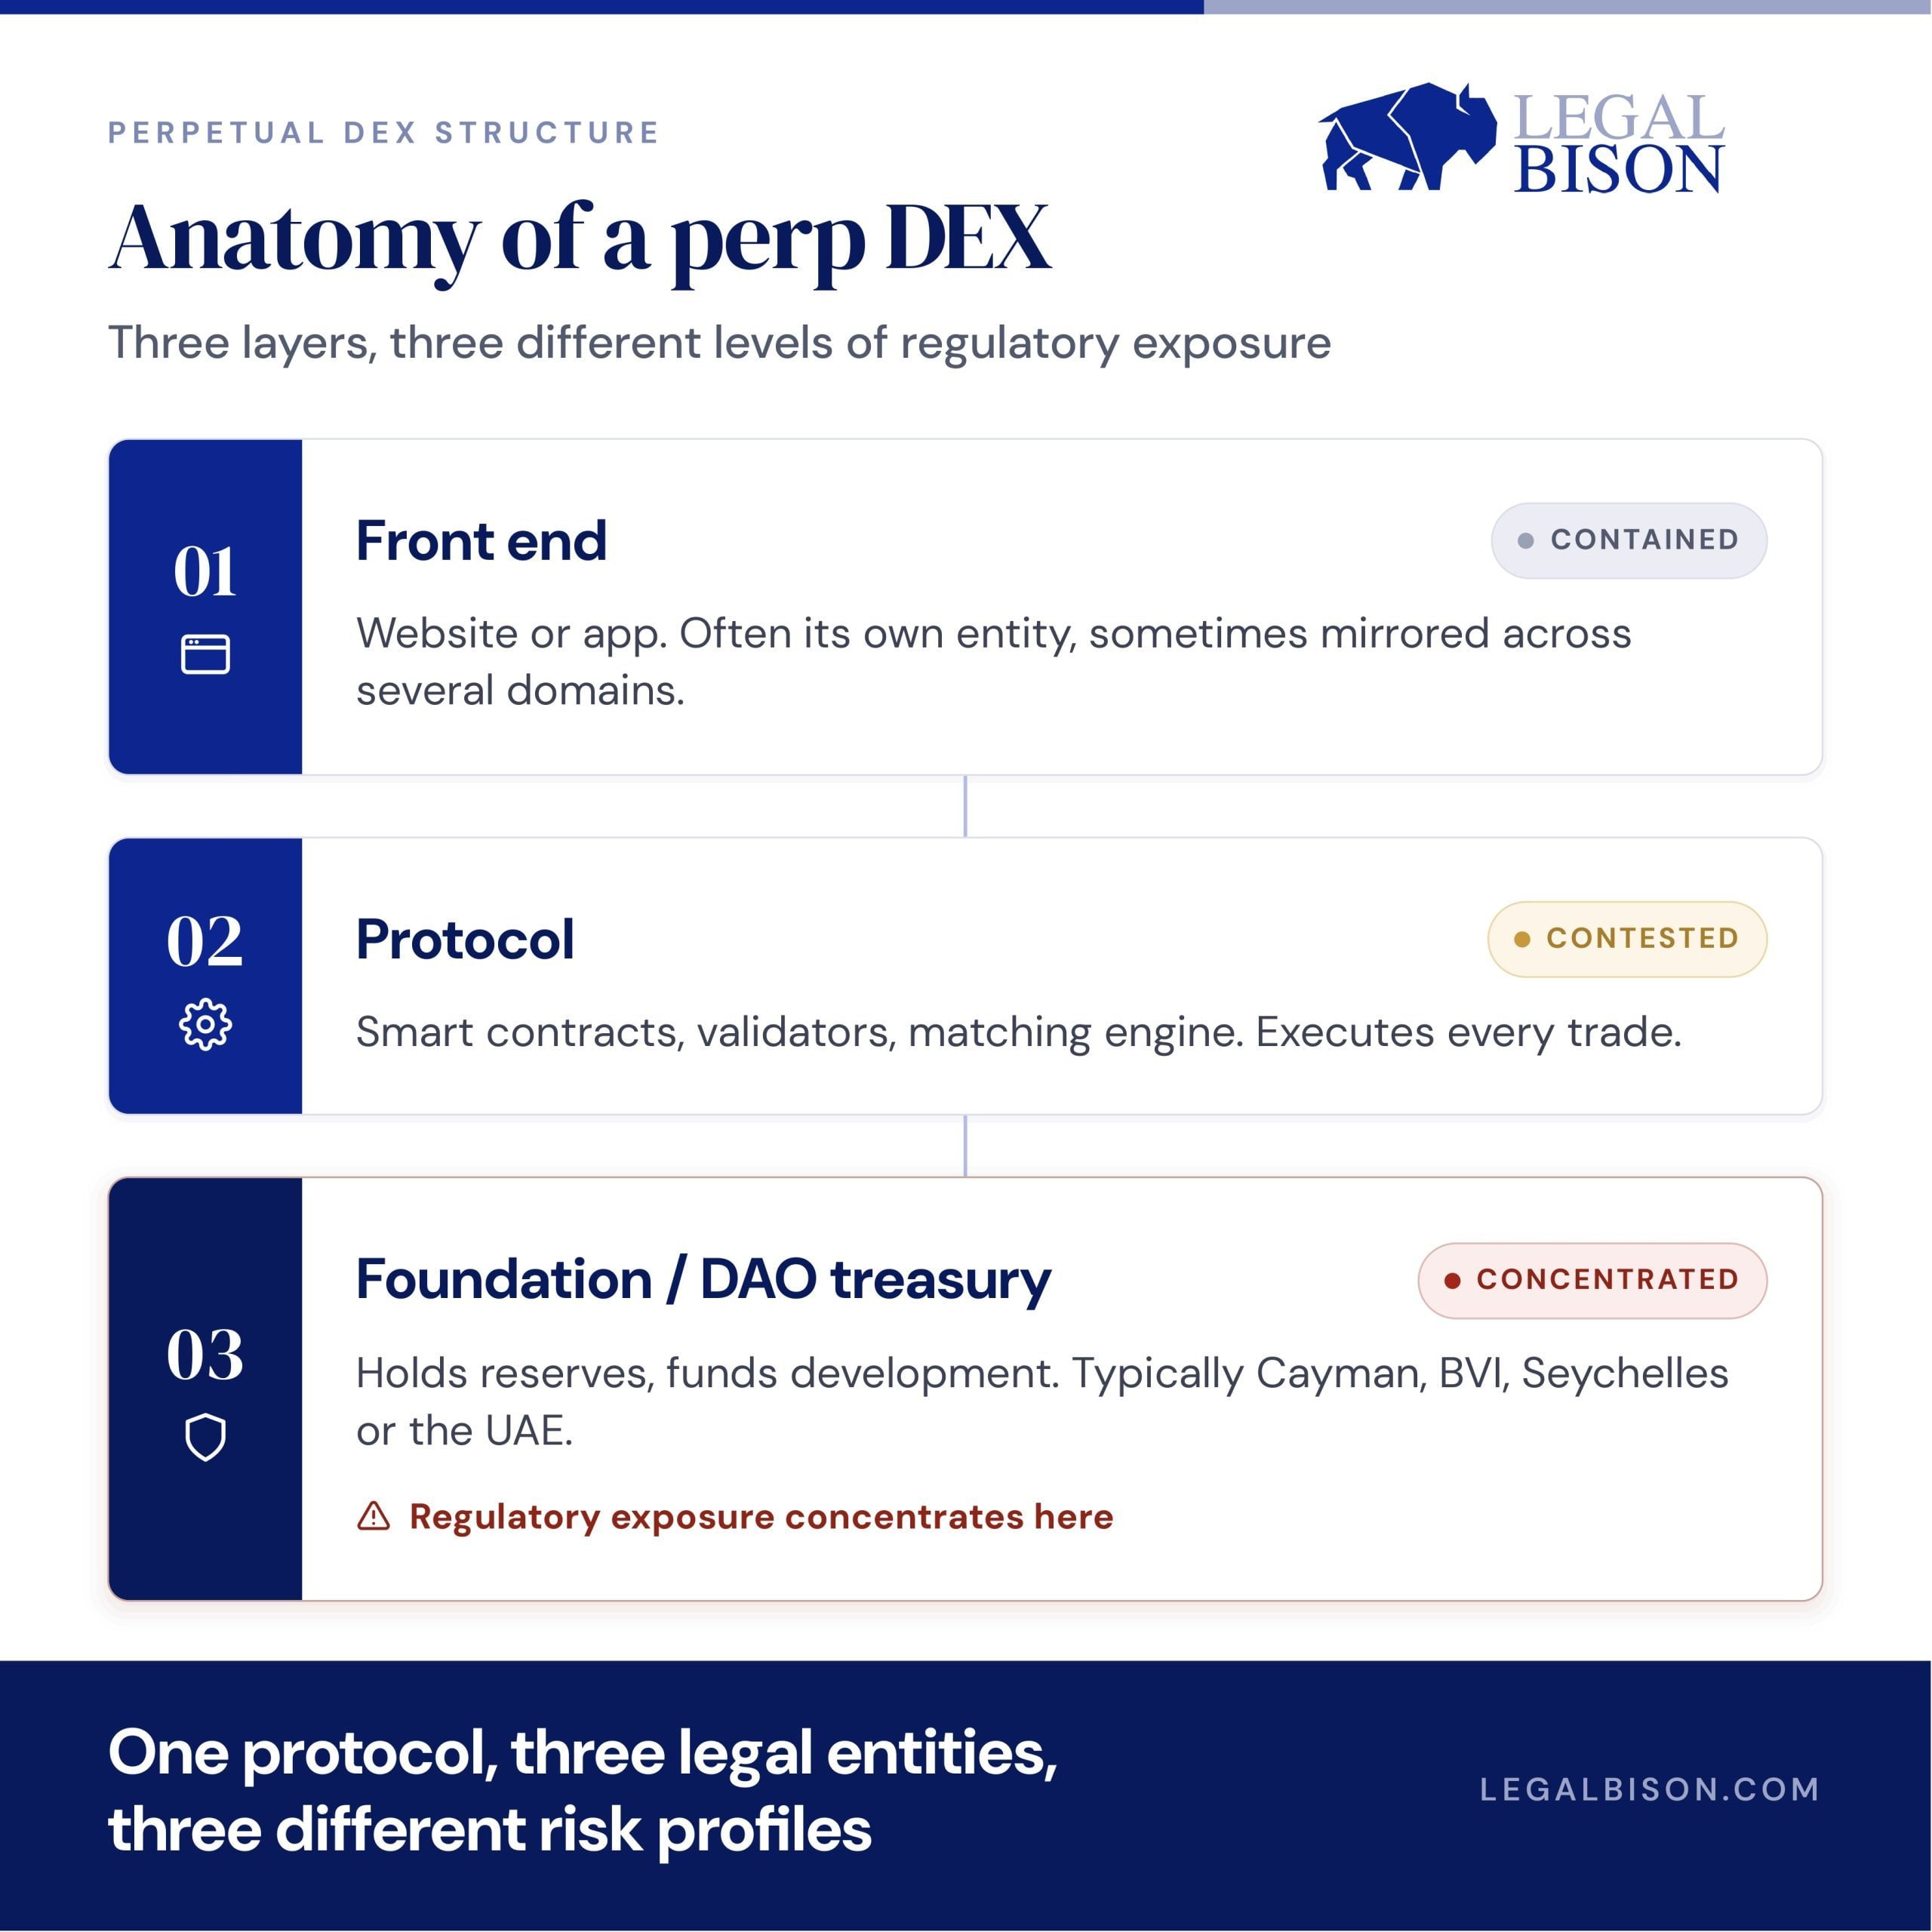
Hyperliquid пошла дальше большинства и создала собственный блокчейн, вместо того чтобы арендовать место в чужом. Функция HIP-3 позволяет кому угодно запускать рынок без разрешений почти для любого актива, на который есть ценовой поток: нефти, золота и даже акций компаний до выхода на биржу. Этот выбор в проектировании важен. То, что создание рынков не находится в руках одной компании, как раз и служит критерием, которым регуляторы по обе стороны Атлантики теперь руководствуются, решая, можно ли вообще считать что-либо децентрализованным.
Три пути, три совершенно разных свода правил
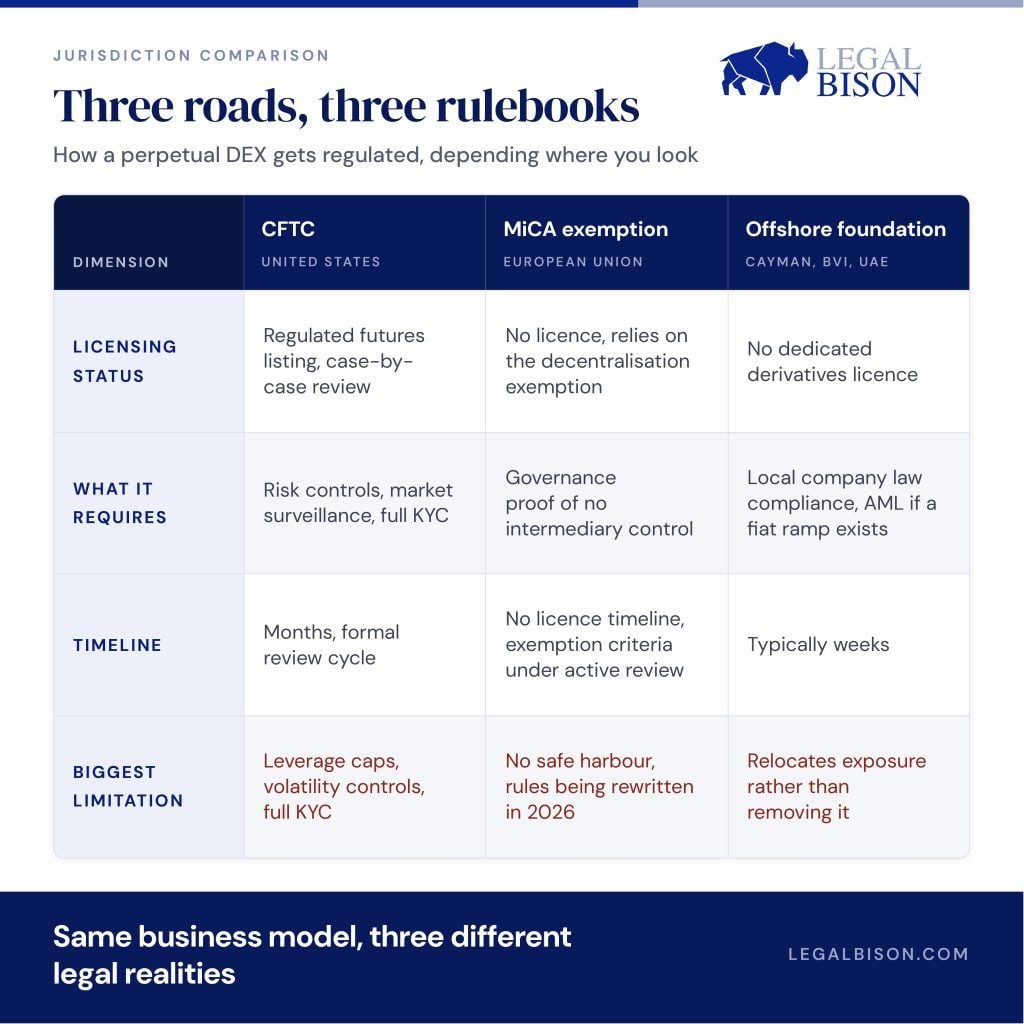
Когда такая структура создана, основателю всё равно нужно решить, как взаимодействовать с регуляторами. Каждый вариант предполагает свой компромисс между скоростью и долгосрочной защищённостью.
Обратиться в CFTC
29 мая 2026 года CFTC разрешила KalshiEX разместить первый бессрочный контракт на биткоин с расчётами наличными на регулируемой бирже США и классифицировала бессрочные контракты как фьючерсы, а не свопы. Теперь каждую новую заявку на листинг рассматривают индивидуально, и необходимо доказать наличие эффективных механизмов контроля рисков и надзора за рынком. Это законный путь внутри США, но он предполагает всё, что требуется на регулируемом рынке деривативов: проверку личности для каждого аккаунта, ограничения кредитного плеча и контроль волатильности, то есть именно то, чего DEX без разрешений была создана избегать. Кроме того, этот путь оспаривают. CME Group подала в суд на CFTC, утверждая, что ведомство зашло слишком далеко, разрешив Kalshi и Coinbase размещать криптовалютные бессрочные контракты. Разбирательство в федеральном суде всё ещё продолжается.
Опира́ться на европейское исключение для децентрализованных проектов
Европейский свод правил для криптоактивов, MiCA, не распространяется на то, что предоставляется «полностью децентрализованным способом, без какого-либо посредника». Однако для DEX с бессрочными контрактами это исключение охватывает лишь часть картины. Бессрочные контракты всё ещё могут классифицироваться как финансовые инструменты или деривативы в соответствии с действующими правилами ЕС о ценных бумагах и рынках. Такая классификация применяется независимо от того, как устроена платформа. То, что протокол фактически предлагает трейдерам, само по себе может повлечь обязательства, отдельно от любой проверки на децентрализацию. Брюссель начал консультации, которые продлятся до 31 августа 2026 года, чтобы точнее определить критерии децентрализации; бессрочные контракты явно входят в сферу этого рассмотрения, но вопрос об их классификации как деривативов рассматривается отдельно. Регуляторы ЕС пока не предъявляли претензий к интерфейсу DEX, но эти два нерешённых вопроса не останутся открытыми навсегда.
Зарегистрироваться в офшорной юрисдикции
По-прежнему самый быстрый и самый распространённый вариант. Но офшорная регистрация не устраняет регуляторные риски, а лишь переносит их в другое место. У фонда, выпускающего токен, владеющего казначейством или управляющего фиатным шлюзом, всё равно есть обязанности по противодействию отмыванию денег и отчётности в юрисдикции регистрации. А любой интерфейс, обслуживающий пользователей в конкретной стране, может вызвать вопросы о местном лицензировании, где бы ни находился сам протокол.
Что это на самом деле требует и сколько времени занимает
Путь через CFTC самый медленный и требует больше всего документов: раскрытие информации, системы надзора, формальная проверка, которая занимает месяцы ещё до запуска продукта, а затем постоянное соблюдение требований. Сегодня для действительно полностью децентрализованного протокола путь в ЕС не требует лицензии. Звучит отлично, пока не понимаешь, что при этом нет и страховочной сетки, а правила сохранения этого исключения переписываются прямо сейчас. Офшорная регистрация быстрее всего, иногда занимает всего несколько недель, но основатели, которые считают её постоянной защитой, а не отправной точкой, как правило, оказываются застигнуты врасплох, когда какая-либо юрисдикция меняет свою позицию.
Откуда на самом деле берутся деньги
Ставки финансирования представляют собой периодические платежи, которыми лонги и шорты обмениваются, чтобы удерживать цену контракта на уровне спотовой цены. Протокол обеспечивает этот перевод, но не забирает эти средства себе. Фактический заработок протокола складывается из торговых комиссий, взимаемых при каждом открытии и закрытии позиции, а также, на платформах с листингом без разрешений, таких как HIP-3 от Hyperliquid, из ещё одного источника: комиссий за создание новых рынков.
Вот цифра, которая должна привлечь внимание основателя. 30 июня 2026 года совокупная выручка протокола Hyperliquid превысила $1 миллиард. Она была получена благодаря объёму торгов примерно в $492 миллиарда только за первый квартал, что позволило Hyperliquid занять место сразу за Coinbase по объёму торгов. Эти средства протокол уже собрал, и за обновлением цифры в реальном времени можно следить на общедоступных панелях, например DefiLlama. Такого уровня прозрачности венчурные стартапы почти никогда не предоставляют посторонним.
Куда направляется эта выручка, действительно важно, если вы взвешиваете, стоит ли создавать такой проект здесь. Примерно 97–99% комиссий протокола Hyperliquid идут напрямую на покупку HYPE на открытом рынке через механизм, который протокол называет Assistance Fund. Благодаря этому механизму уже выкуплено и сожжено более 41 миллиона токенов на сумму свыше 1 миллиарда долларов. Комиссионная выручка напрямую сокращает предложение токена по публичному графику в блокчейне. Это работает как обратный выкуп акций, который может проверить любой желающий, не дожидаясь голосования акционеров.
Hyperliquid не единственное доказательство того, что эта модель работает. GMX, гораздо меньшая децентрализованная биржа бессрочных контрактов на Arbitrum и Avalanche, по-прежнему собирает около 35 миллионов долларов комиссий в год при объёме торгов лишь в малую долю от объёма Hyperliquid. При этом 27% этой суммы каждую неделю напрямую выплачивается держателям токенов в стейкинге. Это стабильный, регулярный денежный поток протокола с общей заблокированной стоимостью около 175 миллионов долларов. Он доказывает, что такая модель приносит реальную выручку, даже если биржа не крупнейшая на планете.
Именно возможности расширения делают эту историю по-настоящему интересной для основателя проекта. Когда HIP-3 позволил Hyperliquid добавить бессрочный контракт на нефть, объём торгов на этом рынке за три выходных на фоне обострения геополитической ситуации вырос с 25 миллионов долларов до более чем 550 миллионов долларов, сообщает TD Securities. Новый рынок запустили, и он сразу начал приносить комиссионную выручку, причём для этого не понадобилось создавать новую инфраструктуру. В этом и заключается главное предложение для основателя: модель комиссий с публичной, проверяемой выручкой, доказавшая свою эффективность в проектах разного масштаба и растущая при запуске каждого нового рынка.
Ключевое различие
«Достаточно децентрализована, чтобы получить освобождение от требований» и «достаточно децентрализована, чтобы выдержать реальную проверку регулятора» - это два разных критерия, и разрыв между ними одновременно сокращается по обе стороны Атлантики. Создавать сегодня DEX бессрочных контрактов означает строить структуру, способную защищаться при любом следующем определении, а не при том, которое казалось безопасным год назад.