
Wie baut man also tatsächlich ein Unternehmen wie dieses auf, und was passiert, sobald die Regulierungsbehörden aufmerksam werden?
Der Aufbau einer Perp-DEX
Eine Perp-DEX kann mehrere rechtlich und technisch voneinander getrennte Ebenen umfassen: eine für Nutzer bestimmte Benutzeroberfläche, das zugrunde liegende Protokoll und die Validator-Infrastruktur sowie in manchen Fällen eine Stiftung, eine DAO oder eine Treasury, die Entwicklung und Governance unterstützt. Jede Ebene kann in einer anderen Struktur angesiedelt sein. Die Stiftungs- oder Treasury-Ebene, sofern es sie gibt, wird üblicherweise an einem Ort mit laxem Gesellschaftsrecht und ohne spezielle Lizenzregelung für Perpetuals eingerichtet: auf den Caymaninseln, den Britischen Jungferninseln, den Seychellen oder heutzutage in den VAE.
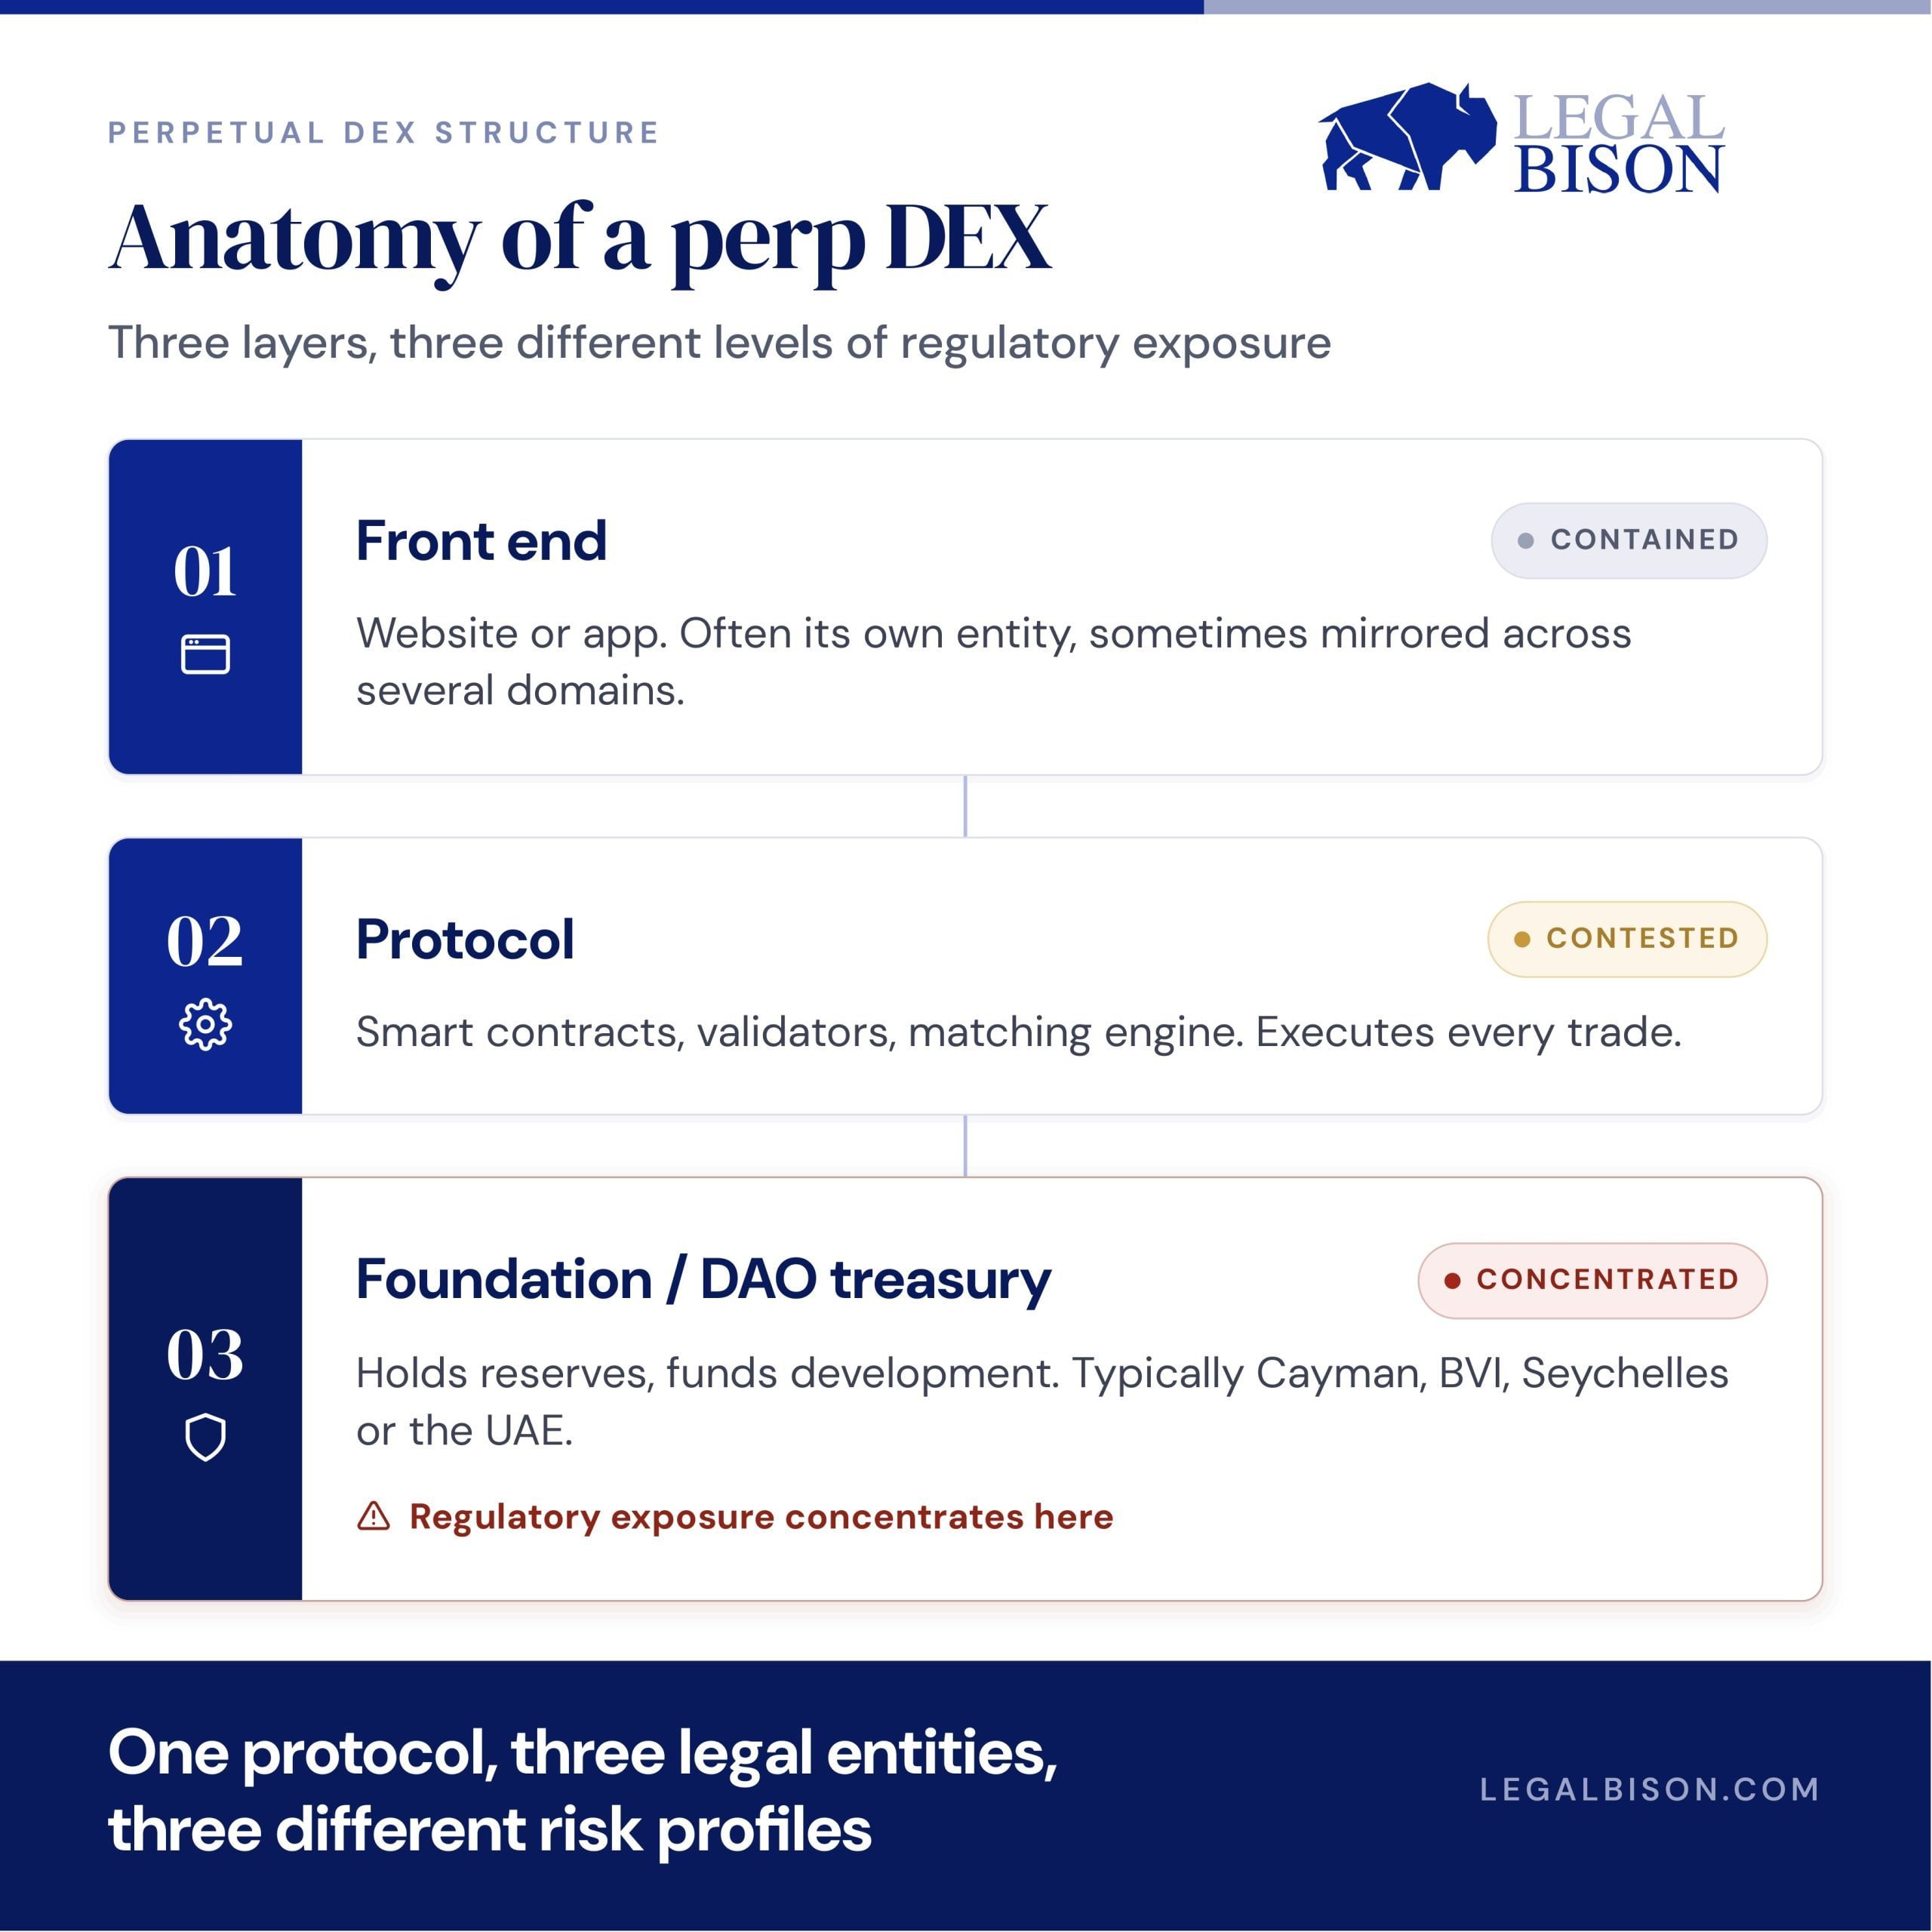
Hyperliquid ging weiter als die meisten und baute eine eigene Blockchain, statt bei jemand anderem Platz zu mieten. Die HIP-3-Funktion ermöglicht es jedem, einen erlaubnisfreien Markt für fast jedes Asset mit einem Preisfeed einzurichten, etwa für Öl, Gold oder sogar Aktien vor einem Börsengang. Diese Designentscheidung ist wichtig. Dass die Markterstellung nicht in den Händen eines einzelnen Unternehmens liegt, ist genau der Test, den Regulierungsbehörden auf beiden Seiten des Atlantiks inzwischen anwenden, um zu entscheiden, ob etwas überhaupt als dezentral gilt.
Drei Wege, drei sehr unterschiedliche Regelwerke
Sobald diese Struktur steht, muss ein Gründer noch entscheiden, wie er mit den Regulierungsbehörden umgeht. Jede Option bringt ihre eigenen Abwägungen zwischen Geschwindigkeit und langfristiger Sicherheit mit sich.
Den Weg über die CFTC gehen
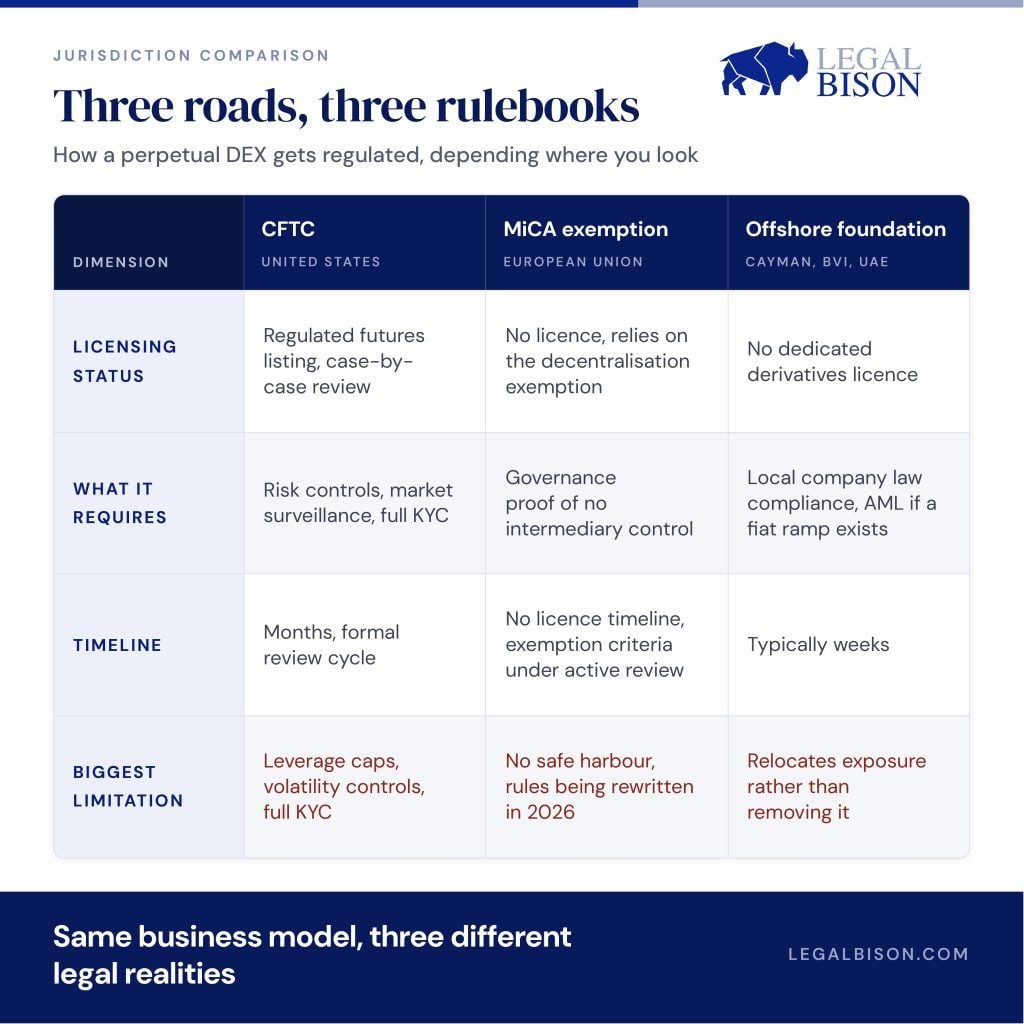
Am 29. Mai 2026 erlaubte die CFTC KalshiEX, das erste bar abgerechnete Bitcoin-Perpetual an einer regulierten US-Börse zu listen, und stufte Perpetuals als Futures statt als Swaps ein. Jede neue Listung wird nun einzeln geprüft und muss nachweisen, dass wirksame Risikokontrollen und Marktüberwachung vorhanden sind. Das ist ein legitimer Weg innerhalb der USA, bringt aber alles mit sich, was ein regulierter Derivatemarkt erfordert: Identitätsprüfungen für jedes Konto, Obergrenzen für die Hebelwirkung und Volatilitätskontrollen. Genau das wollte eine erlaubnisfreie DEX vermeiden. Der Weg ist zudem umstritten. Die CME Group verklagt die CFTC wegen dieser Genehmigungen und argumentiert, die Behörde sei zu weit gegangen, als sie Kalshi und Coinbase das Listing von Krypto-Perps erlaubte. Der Streit ist noch immer vor einem Bundesgericht anhängig.
Auf Europas Ausnahmeregelung für Dezentralisierung setzen
Das Krypto-Regelwerk der EU, MiCA, nimmt alles aus, was „auf vollständig dezentralisierte Weise ohne Vermittler“ erbracht wird. Bei Perpetual-DEXs deckt diese Ausnahmeregelung allerdings nur einen Teil des Bildes ab. Perpetual-Kontrakte können nach den geltenden EU-Wertpapier- und Marktregeln weiterhin als Finanzinstrumente oder Derivate eingestuft werden, unabhängig davon, wie die Plattform aufgebaut ist. Was ein Protokoll Händlern tatsächlich anbietet, kann für sich genommen Pflichten auslösen, getrennt von jeder Prüfung der Dezentralisierung. Brüssel hat eine bis zum 31. August 2026 laufende Konsultation eröffnet, um die Kriterien für Dezentralisierung genauer festzulegen. Perpetuals fallen eindeutig in den Rahmen dieser Prüfung, doch die Frage der Einstufung als Derivate wird unabhängig davon behandelt. Noch ist keine EU-Regulierungsbehörde gegen das Frontend einer DEX vorgegangen. Doch zwischen den beiden offenen Fragen wird diese Lücke nicht ewig offen bleiben.
Im Ausland gründen
Immer noch die schnellste und auch weiterhin die gängigste Option. Doch eine Gründung im Ausland beseitigt das regulatorische Risiko nicht, sondern verlagert es nur. Die Stiftung, die den Token ausgibt, die Treasury hält oder einen Fiat-Onramp betreibt, hat unabhängig von ihrem Registrierungsort weiterhin Pflichten zur Bekämpfung von Geldwäsche und zur Berichterstattung. Und jedes Frontend, das Nutzer in einem bestimmten Land bedient, kann Fragen zu lokalen Lizenzpflichten aufwerfen, unabhängig davon, wo das Protokoll selbst angesiedelt ist.
Was tatsächlich nötig ist und wie lange es dauert
Der Weg über die CFTC ist der langsamste und papierintensivste: Offenlegungen, Überwachungssysteme und eine formelle Prüfung, die Monate dauert, bevor ein Produkt überhaupt an den Start geht, gefolgt von fortlaufender Compliance. Für ein tatsächlich vollständig dezentrales Protokoll ist nach dem EU-Weg heute keine Lizenz erforderlich. Das klingt großartig, bis man erkennt, dass es auch kein Sicherheitsnetz gibt und die Regeln für den Erhalt dieser Ausnahmeregelung gerade neu geschrieben werden. Eine Gründung im Ausland geht am schnellsten, manchmal dauert sie nur Wochen. Gründer, die sie jedoch als dauerhaften Schutzschild statt als Ausgangspunkt betrachten, werden oft unvorbereitet getroffen, wenn eine Rechtsordnung ihre Haltung ändert.
Woher das Geld tatsächlich kommt
Funding Rates sind regelmäßige Zahlungen, die Long- und Short-Positionen untereinander austauschen, damit der Kontraktpreis am Spotpreis bleibt. Das Protokoll ermöglicht diese Übertragung, behält das Geld aber nicht ein. Was das Protokoll tatsächlich einnimmt, sind Handelsgebühren, die bei jedem Öffnen und Schließen einer Position erhoben werden. Bei Plattformen, die wie Hyperliquids HIP-3 auf erlaubnisfreien Listings basieren, kommt eine zweite Einnahmequelle hinzu: Gebühren für die erstmalige Erstellung neuer Märkte.
Hier ist eine Zahl, die Gründer aufhorchen lassen sollte. Hyperliquid überschritt am 30. Juni 2026 die Marke von 1 Milliarde US-Dollar an kumulativen Protokolleinnahmen. Grundlage dafür waren rund 492 Milliarden US-Dollar Handelsvolumen allein im ersten Quartal, genug, um nach Handelsvolumen knapp hinter Coinbase zu liegen. Dieses Geld hat das Protokoll bereits eingenommen, und die Zahl lässt sich auf öffentlichen Dashboards wie DefiLlama in Echtzeit verfolgen. Ein solches Maß an Transparenz bieten Außenstehenden nur wenige venture-finanzierte Start-ups.
Wohin diese Einnahmen fließen, ist der entscheidende Punkt, wenn man abwägt, ob man hier etwas aufbauen sollte. Rund 97 bis 99 % der Protokollgebühren von Hyperliquid fließen direkt in den Kauf von HYPE auf dem offenen Markt, und zwar über das, was das Protokoll seinen Assistance Fund nennt. Über diesen Mechanismus wurden bereits mehr als 41 Millionen Token zurückgekauft und verbrannt, im Wert von über 1 Milliarde US-Dollar. Die Gebührenerlöse führen direkt zu einer Verringerung des Token-Angebots, nach einem öffentlichen, On-Chain einsehbaren Zeitplan. Das funktioniert wie ein Aktienrückkauf, den jeder überprüfen kann, ohne auf eine Abstimmung der Aktionäre warten zu müssen.
Hyperliquid ist nicht der einzige Beleg dafür, dass das funktioniert. GMX, eine deutlich kleinere dezentrale Perpetuals-Börse auf Arbitrum und Avalanche, erzielt trotz eines Bruchteils des Handelsvolumens von Hyperliquid weiterhin rund 35 Millionen US-Dollar an jährlichen Gebühren. Davon werden jede Woche 27 % direkt an Token-Staker ausgezahlt. Das ist ein stetiger, wiederkehrender Geldfluss bei einem Protokoll mit einem Total Value Locked von rund 175 Millionen US-Dollar und ein Beleg dafür, dass das Modell echte Einnahmen generiert, ohne die größte Börse der Welt sein zu müssen.
Der Expansionsfall wird für Gründer wirklich interessant. Als HIP-3 Hyperliquid die Listung eines Öl-Perpetuals ermöglichte, stieg das Handelsvolumen auf diesem einzelnen Markt während drei Wochenenden im Zuge einer geopolitischen Eskalation von 25 Millionen US-Dollar auf mehr als 550 Millionen US-Dollar, laut TD Securities. Ein neuer Markt ging live und generierte sofort Gebührenerlöse, ohne dass dafür neue Infrastruktur geschaffen werden musste. Zusammengenommen ist das das eigentliche Argument für Gründer: ein Gebührenmodell mit öffentlichen, überprüfbaren Einnahmen, das sich in mehr als einer Größenordnung bewährt hat und mit jedem neu aktivierten Markt wächst.
Der entscheidende Unterschied
„Dezentralisiert genug, um ausgenommen zu sein“ und „dezentralisiert genug, um eine tatsächliche Prüfung durch eine Aufsichtsbehörde zu überstehen“ sind zwei unterschiedliche Maßstäbe, und die Lücke zwischen ihnen schließt sich gleichzeitig auf beiden Seiten des Atlantiks. Wer heute eine Perpetual-DEX aufbaut, muss eine Struktur schaffen, die sich unter jeder Definition verteidigen kann, die als Nächstes gilt, und nicht nur unter der, die vor einem Jahr sicher schien.