
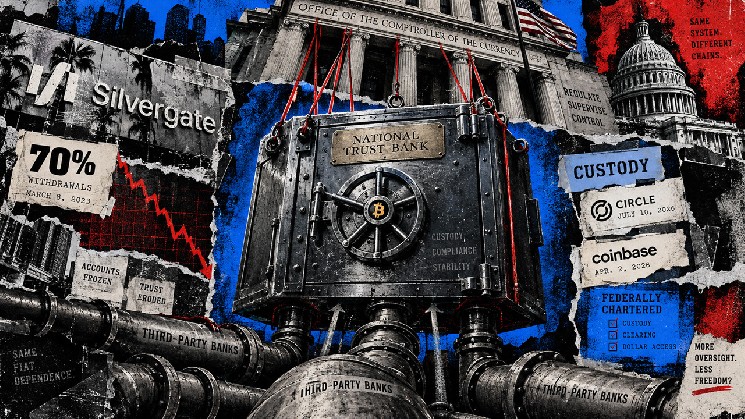
銀行が自主的な清算を発表してから3年以上がたち、暗号資産企業は連邦信託銀行の認可を取得している。これにより、顧客資産の保管事業が通貨監督庁(OCC)の直接的な監督下に置かれる。
連邦信託銀行の認可により、顧客資産を安全に保管する事業に、確立された法的枠組みが与えられる。一方で、ワシントンとの直接的な監督関係が生まれ、企業が現金のために他の銀行に依存する状況が残る可能性もある。
レーン氏によると、2022年後半の預金引き出し後もSilvergateは「支払い能力と流動性を維持しており」、顧客へのサービスを続けることができたという。同氏は、2023年3月8日に清算を発表した決定の原因として、政治的・規制上の圧力を挙げている。
連邦準備制度理事会(FRB)の監察総監室は、2023年9月の検証で異なる説明を示した。同室は、暗号資産業界の預金者への集中、急速な成長と資金調達リスクに加え、ガバナンスとリスク管理に重大な弱点があったことを清算の理由として挙げた。
FRBは2024年7月、Silvergateが清算を完了し、顧客預金を全額返済し、銀行としての機能を停止したと確認した。FRBは別途、マネーロンダリング対策の不遵守を理由にSilvergateに4300万ドルの罰金を科した。
SilvergateもすでにFRBとそのサンフランシスコ連邦準備銀行を通じて、連邦政府の監督を受けていた。新たな企業は異なる銀行モデルを選び、連邦政府の別の監督機関の下に入ろうとしている。
Silvergateの脆弱性は、預金を資金源とし、特定の業界に集中してサービスを提供する金融機関に関わるものだった。一方、資産の保全を主な業務とする信託銀行では、役割が異なる。
銀行とのつながりを維持しつつ、保管業務の認可を取得
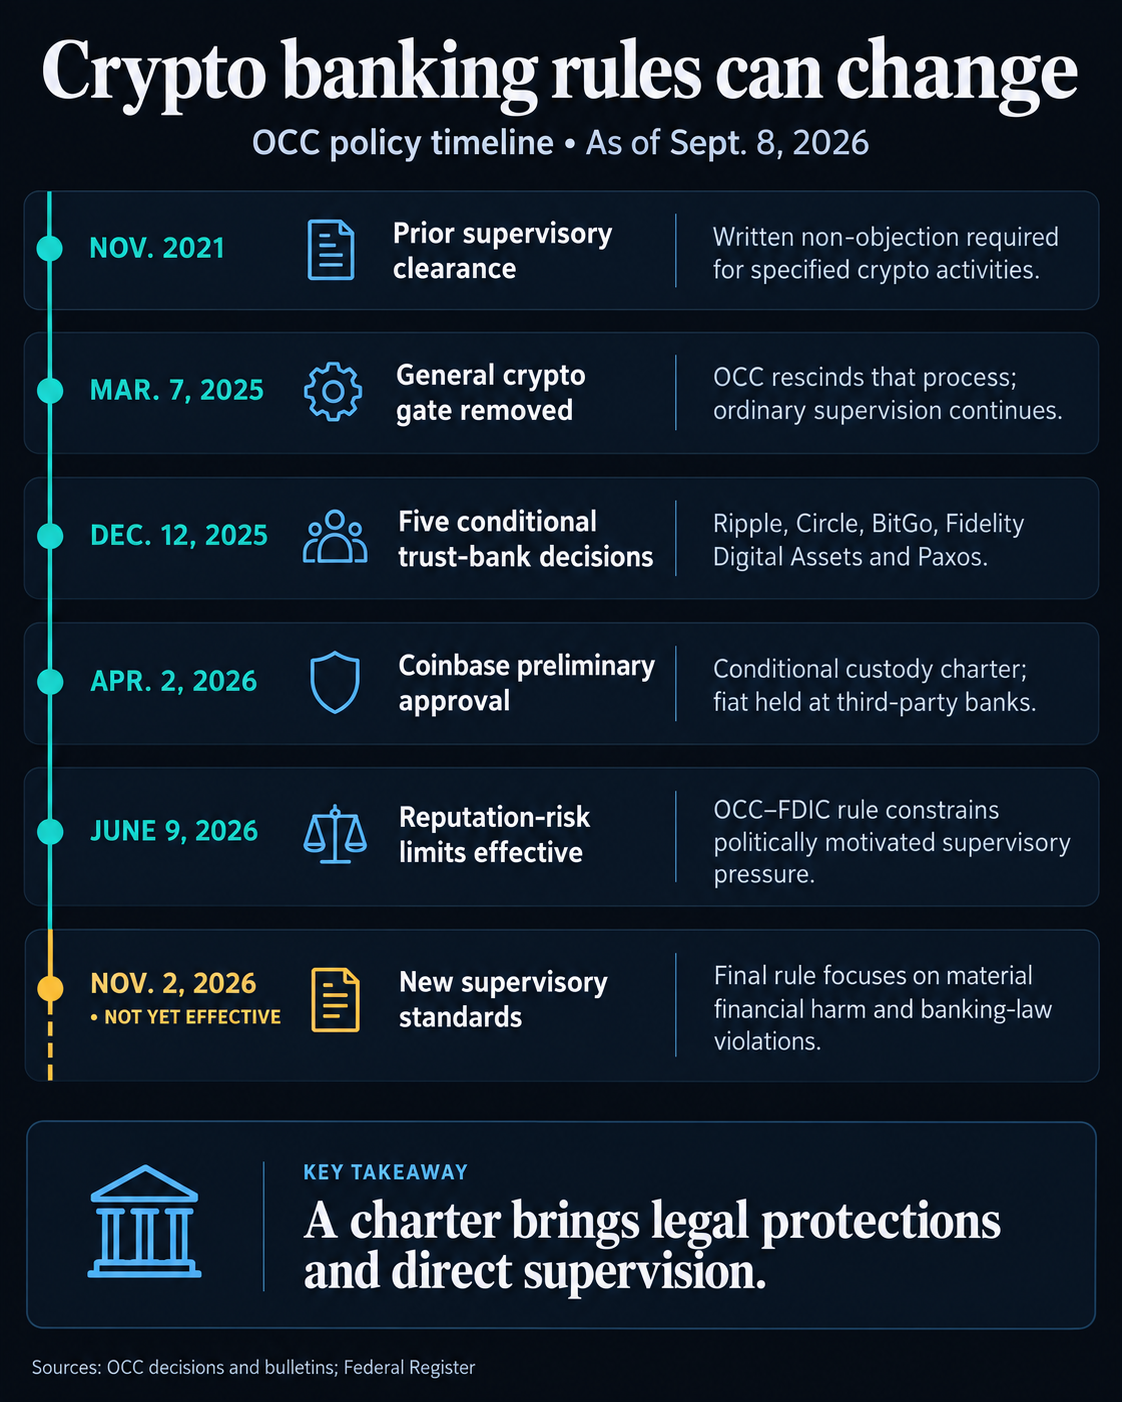
OCCは2025年12月、RippleとCircleが設立を提案するFirst National Digital Currency Bankの新規信託銀行申請、ならびにBitGo、Fidelity Digital Assets、Paxosの業態転換を条件付きで承認した。
Circleは7月10日、Circle National Trustとして運営される機関について最終承認を得たと発表した。開業時には同社とその関連会社の資産を保管し、準備金の管理は将来的に可能となる機能だと説明した。
OCCの審査中申請一覧には、Zerohashが8月19日に提出した申請と、Payward National Trust Company、Agora National Trust Bank、EDX Trustが2026年に先行して提出した申請が含まれている。
Coinbaseは4月2日、受託者としてのデジタル資産の保管および関連サービスについて、予備的な条件付き承認を得た。この信託銀行案は預金保険の対象となる預金取扱機関ではなく、保管する法定通貨は第三者銀行の顧客のために保有する口座に置かれる。
この仕組みにより、認可された保管業務は連邦政府の監督下にある関連会社で行われる一方、現金については外部の銀行とのつながりが維持される。
この承認は、直接的な監督権限も維持する。最終承認までの間、状況の変化を踏まえて必要と判断すれば、OCCはCoinbaseの予備的決定を変更、停止、または取り消すことができる。重要な事業計画の変更には、組織設立期間中と営業開始後最初の3年間、事前通知と書面による異議なしの確認が必要であり、資本と流動性に関する条件も課される。
したがって、認可は企業が定められた条件の下で行える事業を定める一方、事業の拡大には引き続き適用される承認条件が課される。
2021年11月、OCCは特定の暗号資産関連業務に対し、書面による異議なしの確認を得る手続きを導入した。銀行は対象となる業務を始める前に、監督当局との手続きを経なければならなかった。
2025年3月7日、同機関はこの手続きを撤回し、2023年の省庁間による暗号資産リスクに関する声明2件について、同行への適用を取り下げた。
この方針転換は、暗号資産関連業務に進むための手段を変えた一方、検査と、安全に業務を行い法律を順守する義務は維持した。Coinbaseに固有の事業計画条件が示すように、暗号資産全般に対する規制上の入口をなくしても、承認要件がすべてなくなるわけではない。
2025年12月に公表された暫定的な調査結果で、OCCは検証対象とした国内最大手9行が、2020年から2023年にかけて、合法的な事業分野に対し不適切な制限を設けたり、追加の承認を求めたりしていたと述べた。デジタル資産も影響を受けた分野に含まれていた。
この調査結果が対象とするのは検証を受けた銀行の方針であり、Silvergateの清算の原因とは別の問題だ。
将来の監督当局の幹部は、法的権限の範囲内で、金融リスクやコンプライアンスについてより厳しい見方を取る可能性がある。認可の存続をめぐる争いがなくても、企業は業務に関する条件の厳格化や、検査官を納得させるためにより多くの対応を迫られる可能性がある。
2025年の方針転換は、同じ法的枠組みの下でも監督方針が大きく変わり得ることを示している。
規則が監督当局を制約する
今年採択された規則により、規制当局が暗号資産企業を監督する際に評判リスクをどう扱うかに、新たな制限が設けられた。こうした制限と、各銀行に認められた業務が、連邦認可によってどれほどの保護が得られるかを左右する。
OCCと連邦預金保険公社(FDIC)が定めた、6月9日施行の評判リスク規則は、評判リスクを根拠とする不利益な監督措置を両機関が取ることを禁じている。また、政治的に好ましくないと見なされても合法な活動をしているという理由だけで、金融機関に顧客との取引を打ち切るよう圧力をかけることも禁じている。この規則は当局の行動を制約する一方、民間銀行による口座の判断や、金融・業務上のリスクに対する監督はそのまま維持する。
各機関は8月27日、さらに踏み込み、安全でない、または健全性を欠く業務慣行と、対応が必要な事項に関する新たな基準を発表した。これらは、銀行の対応を求める監督上の指摘事項だ。
基準は、重大な財務上の損害や預金保険のリスクに焦点を当て、銀行法違反に対処する根拠を維持している。財務状況と無関係な評判上の懸念は対象外としている。
この最終規則は9月1日に公表され、11月2日に発効する。8月27日に改定されたOCCの別の方針は、段階的な対応、個別事情に応じた調整、特定の不備に焦点を当てた是正措置を重視している。
状況に応じて、法的根拠を裏付けられる執行措置も引き続き可能としている。
12 U.S.C. 93(a)に基づく没収の手段の1つでは、所定の違反と裁判所の判断が必要となる。行政手続法の司法審査基準では、審査対象となる行政機関の措置が違法または恣意的な場合、これを取り消すことができる。
こうした保護措置によって、政治的な方針の変化と、銀行を制限するための適法な根拠とは区別される。一方で、カストディ、コンプライアンス、財務的な強靱性をめぐる規制当局の広範な権限は残る。
11月の基準は、こうした保護措置が個別の認可条件とどのように両立するかを試す初期の機会となる。暗号資産企業にとっての試金石は、予測可能なルールの下で認可された事業を営みながら、事業に依然として必要な銀行との関係を維持できるかどうかだ。
全米信託銀行になることで、暗号資産企業はカストディに対する管理を強め、より確固たる法的立場を得られる可能性がある。その一方で、ワシントンと直接関係を持つことになり、その関係を規律するルールの持続性がより重要になる。