
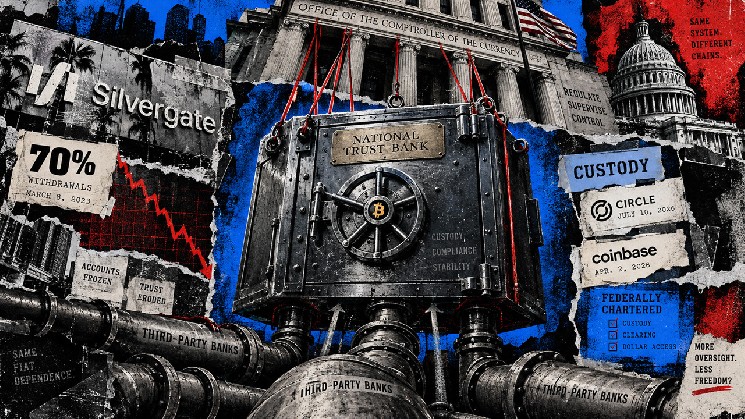
Более чем через три года после того, как банк объявил о добровольном сворачивании деятельности, криптокомпании получают федеральные лицензии трастовых банков, которые напрямую подчиняют их кастодиальный бизнес Управлению контролера денежного обращения (OCC).
Федеральные лицензии трастовых банков дают компаниям устоявшуюся правовую основу для кастодиального хранения, то есть защиты активов клиентов. Они также устанавливают прямые отношения надзора с Вашингтоном и могут сделать компании зависимыми от других банков в вопросах доступа к денежным средствам.
Лейн утверждает, что Silvergate оставался «платежеспособным и ликвидным» после оттока средств в конце 2022 года и мог продолжать обслуживать клиентов. Решение объявить о ликвидации 8 марта 2023 года он объясняет политическим и регуляторным давлением.
В обзоре за сентябрь 2023 года генеральный инспектор Федеральной резервной системы предложил иное объяснение. Он связал ликвидацию с концентрацией вкладчиков из криптоиндустрии, быстрым ростом и рисками финансирования, а также со значительными недостатками в управлении и контроле рисков.
В июле 2024 года ФРС подтвердила, что Silvergate завершил ликвидацию, вернул все клиентские вклады и прекратил работу в качестве банка. Отдельно ФРС оштрафовала Silvergate на 43 миллиона долларов за несоблюдение требований по борьбе с отмыванием денег.
Silvergate и прежде находился под федеральным надзором, со стороны ФРС и ее Федерального резервного банка Сан-Франциско. Новые компании выбирают другую банковскую модель и другого федерального надзорного органа.
Уязвимость Silvergate заключалась в том, что это было финансируемое за счет вкладов учреждение, обслуживавшее узкий круг компаний одной отрасли, тогда как трастовый банк, сосредоточенный на хранении активов, выполняет другую задачу.
Лицензия на кастодиальное хранение, при сохранении связей с банками
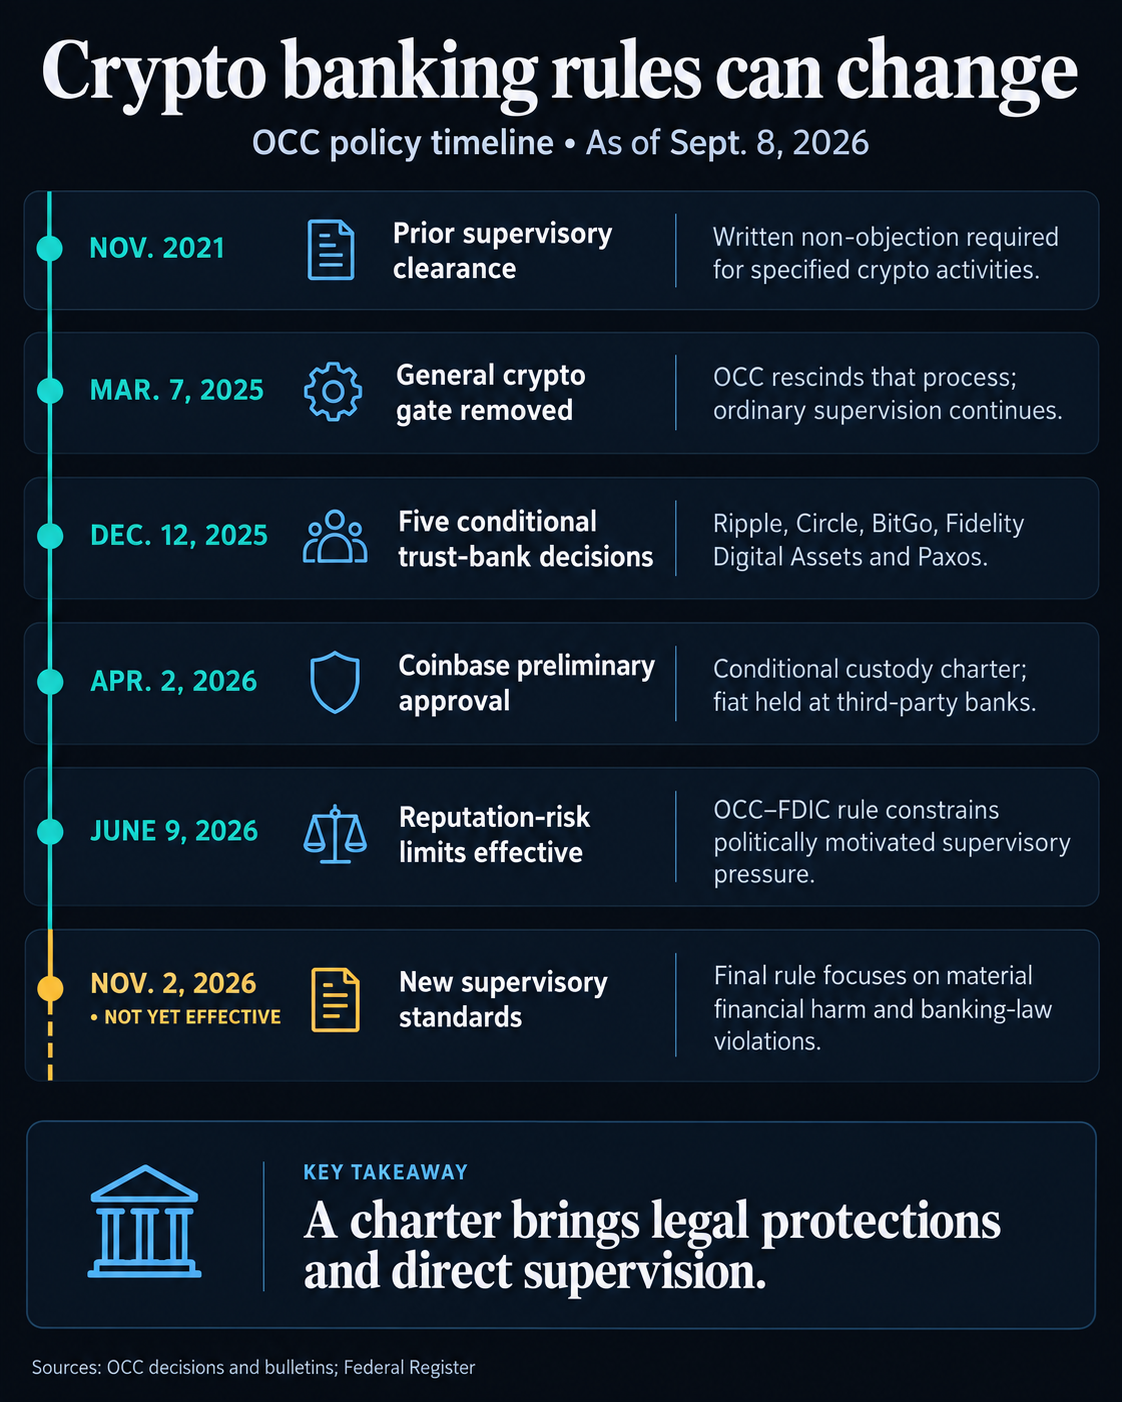
В декабре 2025 года OCC условно одобрило новые заявки на лицензии трастовых банков от Ripple и предлагаемого Circle First National Digital Currency Bank, а также преобразование BitGo, Fidelity Digital Assets и Paxos.
10 июля Circle объявила об окончательном одобрении учреждения, которое будет работать под названием Circle National Trust. Компания описала кастодиальное хранение для себя и своих аффилированных лиц на момент начала работы, а управление резервами назвала возможностью на будущее.
В перечне заявок, рассматриваемых OCC, есть заявка Zerohash от 19 августа, а также более ранние заявки 2026 года от Payward National Trust Company, Agora National Trust Bank и EDX Trust.
Решение от 2 апреля предоставило Coinbase предварительное условное одобрение на фидуциарное хранение цифровых активов и сопутствующие услуги. Предлагаемый трастовый банк не будет застрахованным депозитным учреждением, а фиатные средства, находящиеся на хранении, будут размещаться на счетах в сторонних банках в интересах клиентов.
Такая структура позволяет перевести разрешенное кастодиальное хранение в аффилированную компанию под федеральным надзором, сохраняя связь с внешним банком для денежных средств.
Одобрение также сохраняет прямой надзорный контроль. До окончательного одобрения OCC может изменить, приостановить или отозвать предварительное решение по заявке Coinbase, если того потребуют последующие обстоятельства. Существенные изменения бизнес-плана требуют предварительного уведомления и письменного согласия, выраженного в отсутствии возражений, на этапе организации и в течение первых трех лет работы, наряду с требованиями к капиталу и ликвидности.
Таким образом, лицензия определяет, какую деятельность компания может вести при установленных условиях, а расширение деятельности по-прежнему зависит от применимых условий одобрения.
В ноябре 2021 года OCC ввело процедуру получения письменного согласия, выраженного в отсутствии возражений, для определенных видов деятельности, связанных с криптоактивами. Прежде чем приступить к такой деятельности, банкам нужно было пройти согласование со своими надзорными органами.
7 марта 2025 года ведомство отменило эту процедуру и отозвало два межведомственных заявления о рисках, связанных с криптоактивами, опубликованных в 2023 году, в той мере, в какой они касались банков под его надзором.
Этот поворот изменил порядок допуска к деятельности, связанной с криптоактивами, сохранив проверки и обязательства вести деятельность безопасно и соблюдать закон. Условия бизнес-плана, установленные для банка Coinbase, показывают, почему отмена общего ограничения на работу с криптоактивами не устраняет все требования к получению одобрения.
В предварительных выводах, опубликованных в декабре 2025 года, OCC сообщило, что девять крупнейших национальных банков, которые оно проверило, в 2020-2023 годах вводили неподобающие ограничения или дополнительные согласования для законных секторов бизнеса. Цифровые активы относились к числу затронутых секторов.
Эти выводы касаются политики проверенных банков и представляют собой отдельный вопрос, не связанный с причинами ликвидации Silvergate.
Будущие руководители надзорных органов могут занять более жесткую позицию в отношении финансовых рисков и соблюдения требований в пределах своих законных полномочий. Компании могут столкнуться с более строгими условиями для ведения деятельности или с необходимостью прилагать больше усилий, чтобы удовлетворить проверяющих, даже если не будет спора о существовании лицензии.
Изменение политики в 2025 году показывает, насколько может меняться подход к надзору в рамках одной и той же правовой системы.
Правила ограничивают надзорные органы
Правила, принятые в этом году, устанавливают новые ограничения на использование регуляторами репутационного риска при надзоре за криптокомпаниями. Эти ограничения вместе с перечнем видов деятельности, разрешенных каждому банку, помогают определить, какую защиту дает федеральная лицензия.
Правило OCC и FDIC о репутационном риске, вступившее в силу 9 июня, запрещает ведомствам применять неблагоприятные надзорные меры на основании репутационного риска. Оно также запрещает им давить на учреждения, чтобы те прекращали обслуживание клиентов исключительно из-за того, что те ведут политически непопулярную, но законную деятельность. Правило ограничивает действия ведомств, не затрагивая решения частных банков по счетам и надзор за финансовыми и операционными рисками.
27 августа ведомства пошли дальше, объявив о новых стандартах в отношении небезопасных или ненадежных практик и вопросов, требующих внимания: это результаты надзорных проверок, на которые банк должен отреагировать.
Стандарты сосредоточены на существенном финансовом ущербе или риске для страхования депозитов и сохраняют основания для пресечения нарушений банковского законодательства. Они исключают репутационные опасения, не связанные с финансовым состоянием.
Это окончательное правило было опубликовано 1 сентября и вступает в силу 2 ноября. В отдельных политиках OCC, пересмотренных 27 августа, особое внимание уделяется эскалации, индивидуальному подходу и мерам по устранению конкретных недостатков.
При этом сохраняется возможность применять меры принуждения, имеющие законные основания, когда того требуют обстоятельства.
Один из способов лишения лицензии, предусмотренный пунктом 12 U.S.C. 93(a), требует наличия определенных нарушений и решения суда. Стандарт судебного пересмотра, установленный Законом об административной процедуре, предусматривает отмену подлежащих пересмотру действий ведомства, если они являются незаконными или произвольными.
Эти гарантии отличают перемену политических предпочтений от законного основания для ограничения деятельности банка. При этом у регуляторов сохраняются значительные полномочия в вопросах хранения активов, соблюдения требований и финансовой устойчивости.
Ноябрьские стандарты станут первым испытанием того, как эти гарантии работают наряду с индивидуальными условиями лицензии. Для криптокомпаний вопрос будет в том, смогут ли они вести разрешенную им деятельность по предсказуемым правилам, сохраняя необходимые для этого банковские отношения.
Получение статуса национального трастового банка может дать криптокомпании больше контроля над хранением активов и более прочную правовую позицию. Оно также создает прямые отношения с Вашингтоном, повышая значимость устойчивости правил, регулирующих эти отношения.