
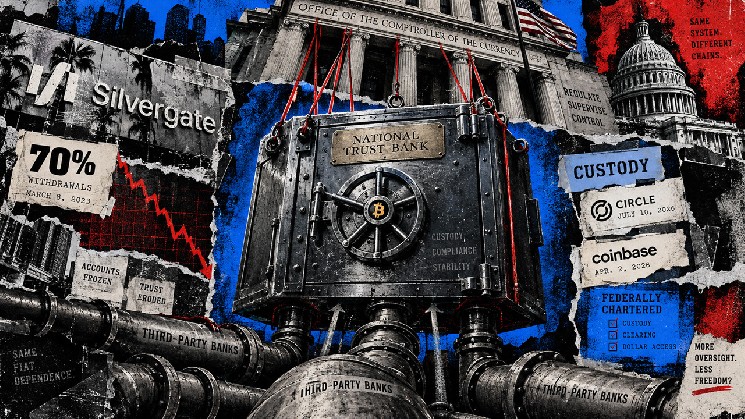
Mehr als drei Jahre nachdem die Bank ihre freiwillige Abwicklung angekündigt hatte, erhalten Kryptounternehmen bundesrechtliche Trust-Bank-Zulassungen, durch die ihre Verwahrungsgeschäfte unmittelbar der Aufsicht des Office of the Comptroller of the Currency unterstellt werden.
Bundesrechtliche Trust-Bank-Zulassungen bieten Unternehmen einen etablierten Rechtsrahmen für die Verwahrung, also das Geschäft mit der Sicherung von Kundenvermögen. Sie schaffen außerdem ein direktes Aufsichtsverhältnis zu Washington und können dazu führen, dass Unternehmen für Bargeld auf andere Banken angewiesen sind.
Lane sagt, Silvergate sei nach den Abhebungen Ende 2022 „solvent and liquid“ geblieben und hätte Kunden weiter bedienen können. Die Entscheidung, am 8. März 2023 die Liquidation anzukündigen, führt er auf politischen und regulatorischen Druck zurück.
Der Generalinspekteur der Federal Reserve legte in seiner Überprüfung vom September 2023 eine andere Erklärung vor. Er führte die Liquidation auf die Konzentration von Einlegern aus der Kryptoindustrie, rasches Wachstum und Finanzierungsrisiken sowie erhebliche Schwächen bei Governance und Risikomanagement zurück.
Die Fed bestätigte im Juli 2024, dass Silvergate die Liquidation abgeschlossen, alle Kundeneinlagen zurückgezahlt und den Bankbetrieb eingestellt hatte. Die Fed verhängte gegen Silvergate gesondert eine Geldstrafe von 43 Millionen US-Dollar wegen Verstößen gegen die Vorschriften zur Bekämpfung der Geldwäsche.
Silvergate unterlag bereits der bundesweiten Aufsicht, und zwar durch die Fed und ihre Reserve Bank in San Francisco. Die neueren Unternehmen entscheiden sich für ein anderes Bankmodell und eine andere Bundesaufsichtsbehörde.
Silvergates Anfälligkeit lag in einem einlagenfinanzierten Institut, das einer stark konzentrierten Branche diente, während eine Trust Bank mit Schwerpunkt auf der Sicherung von Vermögenswerten eine andere Aufgabe hat.
Eine Zulassung für Verwahrung, während Banken weiterhin eingebunden sind
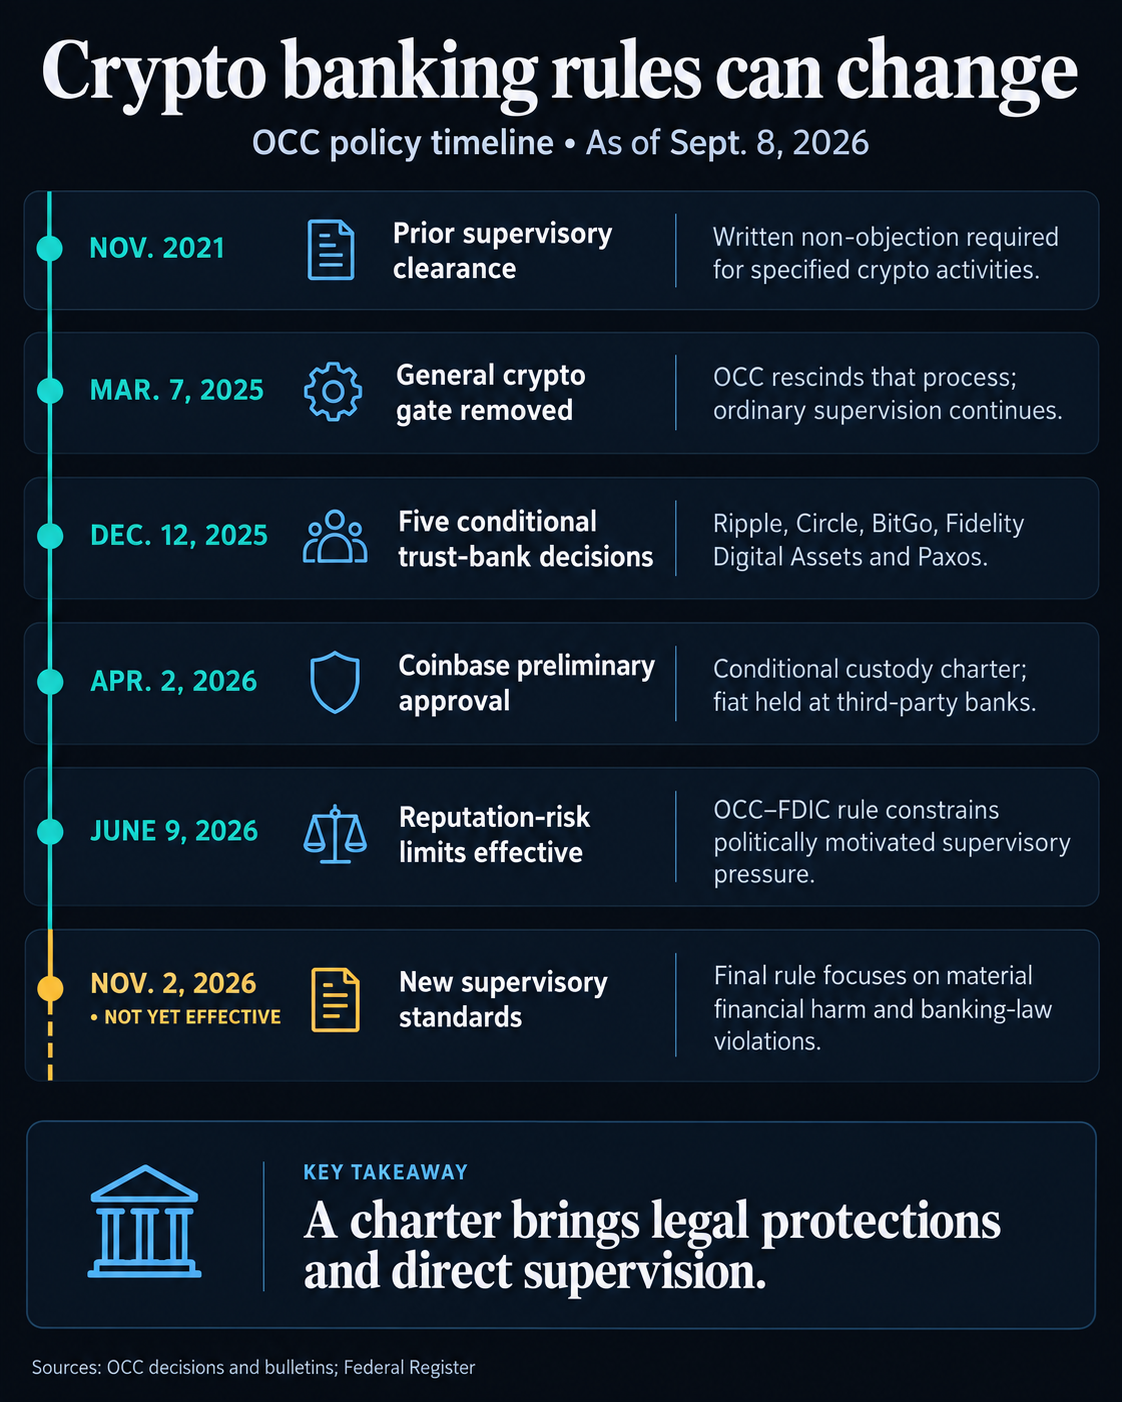
Mit seinen Entscheidungen vom Dezember 2025 genehmigte das OCC unter Auflagen neue Anträge auf bundesrechtliche Trust-Bank-Zulassungen für Ripple und die geplante First National Digital Currency Bank von Circle sowie Umwandlungen für BitGo, Fidelity Digital Assets und Paxos.
Circle gab am 10. Juli die endgültige Genehmigung bekannt. Das Unternehmen beschrieb die Verwahrung für sich selbst und seine verbundenen Unternehmen bei Aufnahme des Betriebs; die Verwaltung von Reserven sei eine künftige Fähigkeit.
Auf der Liste anhängiger Anträge des OCC stehen der am 19. Aug. eingereichte Antrag von Zerohash sowie frühere Anträge aus dem Jahr 2026 von Payward National Trust Company, Agora National Trust Bank und EDX Trust.
Mit seiner Entscheidung vom 2. April erteilte das OCC Coinbase eine vorläufige Genehmigung unter Auflagen für die treuhänderische Verwahrung digitaler Vermögenswerte und damit verbundene Dienstleistungen. Die geplante Trust Bank wäre kein versichertes Einlageninstitut, und treuhänderisch verwahrtes Fiatgeld würde auf Konten bei Drittbanken gehalten, die zugunsten der Kunden geführt werden.
Die Struktur bringt die genehmigte Verwahrung in ein bundesweit beaufsichtigtes verbundenes Unternehmen und erhält zugleich die Verbindung zu einer externen Bank für Bargeld.
Die Genehmigung erhält auch die unmittelbare Aufsichtskontrolle. Bis zur endgültigen Genehmigung kann das OCC die vorläufige Entscheidung zu Coinbase ändern, aussetzen oder widerrufen, wenn zwischenzeitliche Entwicklungen dies rechtfertigen. Wesentliche Änderungen des Geschäftsplans erfordern während der Organisationsphase und der ersten drei Betriebsjahre eine Vorabmitteilung und eine schriftliche Nichtbeanstandung, zusätzlich zu Kapital- und Liquiditätsauflagen.
Die Zulassung legt somit fest, welche Geschäfte ein Unternehmen unter bestimmten Auflagen tätigen darf, während eine Ausweitung weiterhin den jeweils geltenden Genehmigungsauflagen unterliegt.
Im November 2021 führte das OCC für bestimmte Kryptoaktivitäten ein Verfahren der schriftlichen Nichtbeanstandung ein. Banken mussten sich vor der Aufnahme der erfassten Aktivitäten an ihre Aufsichtsbehörden wenden.
Am 7. März 2025 hob die Behörde dieses Verfahren auf und zog sich aus zwei interbehördlichen Erklärungen zu Kryptorisiken aus dem Jahr 2023 zurück, soweit diese für ihre Banken galten.
Die Kehrtwende änderte den Weg hin zu Kryptoaktivitäten, ließ Prüfungen und die Verpflichtung, sicher zu arbeiten und die Gesetze einzuhalten, aber bestehen. Die geschäftsplanspezifischen Auflagen für Coinbases Bank zeigen, warum die Abschaffung einer allgemeinen Krypto-Hürde nicht alle Genehmigungsvoraussetzungen beseitigt.
In vorläufigen Ergebnissen, die im Dezember 2025 veröffentlicht wurden, erklärte das OCC, die 9 größten von ihm überprüften Nationalbanken hätten von 2020 bis 2023 unangemessene Beschränkungen oder verschärfte Genehmigungsverfahren für rechtmäßige Wirtschaftsbereiche aufrechterhalten. Digitale Vermögenswerte gehörten zu den betroffenen Bereichen.
Diese Ergebnisse betreffen die Richtlinien der überprüften Banken und sind ein anderes Thema als die Ursachen von Silvergates Liquidation.
Eine künftige Aufsichtsleitung könnte finanzielle Risiken und Compliance innerhalb ihrer rechtmäßigen Befugnisse strenger beurteilen. Unternehmen könnten mit strengeren Auflagen für ihre Tätigkeiten oder mit zusätzlichem Aufwand konfrontiert sein, um die Prüfer zufriedenzustellen, selbst ohne Streit über den Fortbestand der Zulassung.
Die politische Kehrtwende von 2025 zeigt, wie stark sich der Aufsichtsansatz innerhalb desselben Rechtsrahmens ändern kann.
Regeln setzen der Aufsicht Grenzen
Regeln, die dieses Jahr verabschiedet wurden, schränken neu ein, wie Aufsichtsbehörden Reputationsrisiken bei der Beaufsichtigung von Kryptounternehmen berücksichtigen dürfen. Diese Grenzen bestimmen zusammen mit den zulässigen Tätigkeiten der jeweiligen Bank, wie viel Schutz eine bundesrechtliche Zulassung bietet.
Eine Regel des OCC und der FDIC zu Reputationsrisiken, die am 9. Juni in Kraft getreten ist, untersagt den Behörden, auf Grundlage von Reputationsrisiken nachteilige Aufsichtsmaßnahmen zu ergreifen. Sie untersagt ihnen außerdem, Institute unter Druck zu setzen, Kunden allein deshalb den Zugang zu verwehren, weil diese politisch missbilligte, aber rechtmäßige Tätigkeiten ausüben. Die Regel schränkt das Verhalten der Behörden ein, lässt aber die Entscheidungen privater Banken über Konten sowie die Aufsicht über finanzielle und operative Risiken bestehen.
Die Behörden gingen noch weiter: Am 27. August kündigten sie neue Standards für unsichere oder ungesunde Praktiken und Angelegenheiten an, die Aufmerksamkeit erfordern. Dabei handelt es sich um aufsichtsrechtliche Feststellungen, auf die eine Bank reagieren muss.
Die Standards konzentrieren sich auf erhebliche finanzielle Schäden oder Risiken für die Einlagensicherung und lassen eine Grundlage für Maßnahmen bei Verstößen gegen Bankgesetze bestehen. Bedenken hinsichtlich des Ansehens, die nichts mit der finanziellen Lage zu tun haben, sind davon ausgenommen.
Diese endgültige Regelung wurde am 1. September veröffentlicht und tritt am 2. November in Kraft. Separate OCC-Richtlinien, die am 27. August überarbeitet wurden, betonen Eskalation, eine situationsgerechte Anwendung und auf konkrete Mängel ausgerichtete Korrekturmaßnahmen.
Sie sehen weiterhin rechtlich begründbare Durchsetzungsmaßnahmen vor, wenn die Umstände dies rechtfertigen.
Ein möglicher Weg zur Einziehung nach 12 U.S.C. 93(a) setzt bestimmte Verstöße und eine gerichtliche Feststellung voraus. Der Maßstab für die gerichtliche Überprüfung nach dem Administrative Procedure Act sieht vor, überprüfbare Behördenmaßnahmen aufzuheben, wenn sie rechtswidrig oder willkürlich sind.
Diese Schutzvorkehrungen unterscheiden eine Änderung der politischen Präferenz von einer rechtmäßigen Grundlage für die Einschränkung einer Bank. Zugleich lassen sie den Aufsichtsbehörden beträchtliche Befugnisse in Bezug auf Verwahrung, Compliance und finanzielle Widerstandsfähigkeit.
Die Standards vom November werden einen frühen Test dafür liefern, wie diese Schutzvorkehrungen neben den Bedingungen einzelner Bankzulassungen funktionieren. Für Kryptounternehmen wird sich zeigen, ob sie ihre genehmigten Geschäfte nach vorhersehbaren Regeln führen und zugleich die Bankbeziehungen aufrechterhalten können, die diese Geschäfte weiterhin erfordern.
Eine nationale Trust-Bank zu werden, kann einem Kryptounternehmen mehr Kontrolle über die Verwahrung und eine gefestigtere Rechtsposition verschaffen. Es begründet zugleich eine direkte Beziehung zu Washington und macht die Beständigkeit der Regeln für diese Beziehung wichtiger.