
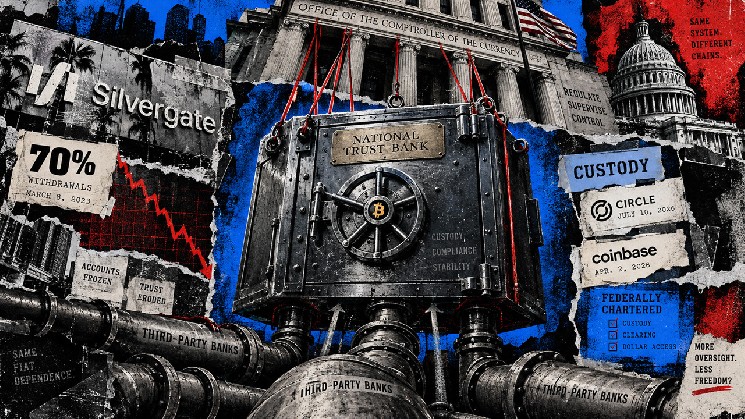
Plus de trois ans après que la banque a annoncé sa liquidation volontaire, des entreprises crypto obtiennent des agréments fédéraux de banque fiduciaire qui placent directement leurs activités de conservation sous l’autorité de l’Office of the Comptroller of the Currency.
Les agréments fédéraux de banque fiduciaire offrent aux entreprises un cadre juridique établi pour la conservation, c’est-à-dire la protection des actifs des clients. Ils créent aussi une relation de supervision directe avec Washington et peuvent rendre les entreprises dépendantes d’autres banques pour leurs liquidités.
Lane affirme que Silvergate est restée « solvable et liquide » après les retraits de la fin 2022 et qu’elle aurait pu continuer à servir ses clients. Il attribue la décision d’annoncer la liquidation, le 8 mars 2023, à des pressions politiques et réglementaires.
L’inspecteur général de la Réserve fédérale a avancé une explication différente dans son examen de septembre 2023. Il a attribué la liquidation à la concentration des déposants issus du secteur des cryptomonnaies, à une croissance rapide et à des risques de financement, ainsi qu’à d’importantes lacunes en matière de gouvernance et de gestion des risques.
La Fed a confirmé en juillet 2024 que Silvergate avait achevé sa liquidation, remboursé tous les dépôts de ses clients et cessé d’exercer comme banque. La Fed a infligé séparément une amende de 43 millions de dollars à Silvergate pour non-respect des règles de lutte contre le blanchiment d’argent.
Silvergate était déjà soumise à la supervision fédérale, par l’intermédiaire de la Fed et de sa Réserve fédérale de San Francisco. Les entreprises plus récentes choisissent un autre modèle bancaire et un autre superviseur fédéral.
La vulnérabilité de Silvergate tenait au fait qu’elle était un établissement financé par des dépôts et au service d’un secteur concentré, tandis qu’une banque fiduciaire axée sur la protection des actifs a une mission différente.
Un agrément pour la conservation, avec des banques toujours dans le circuit
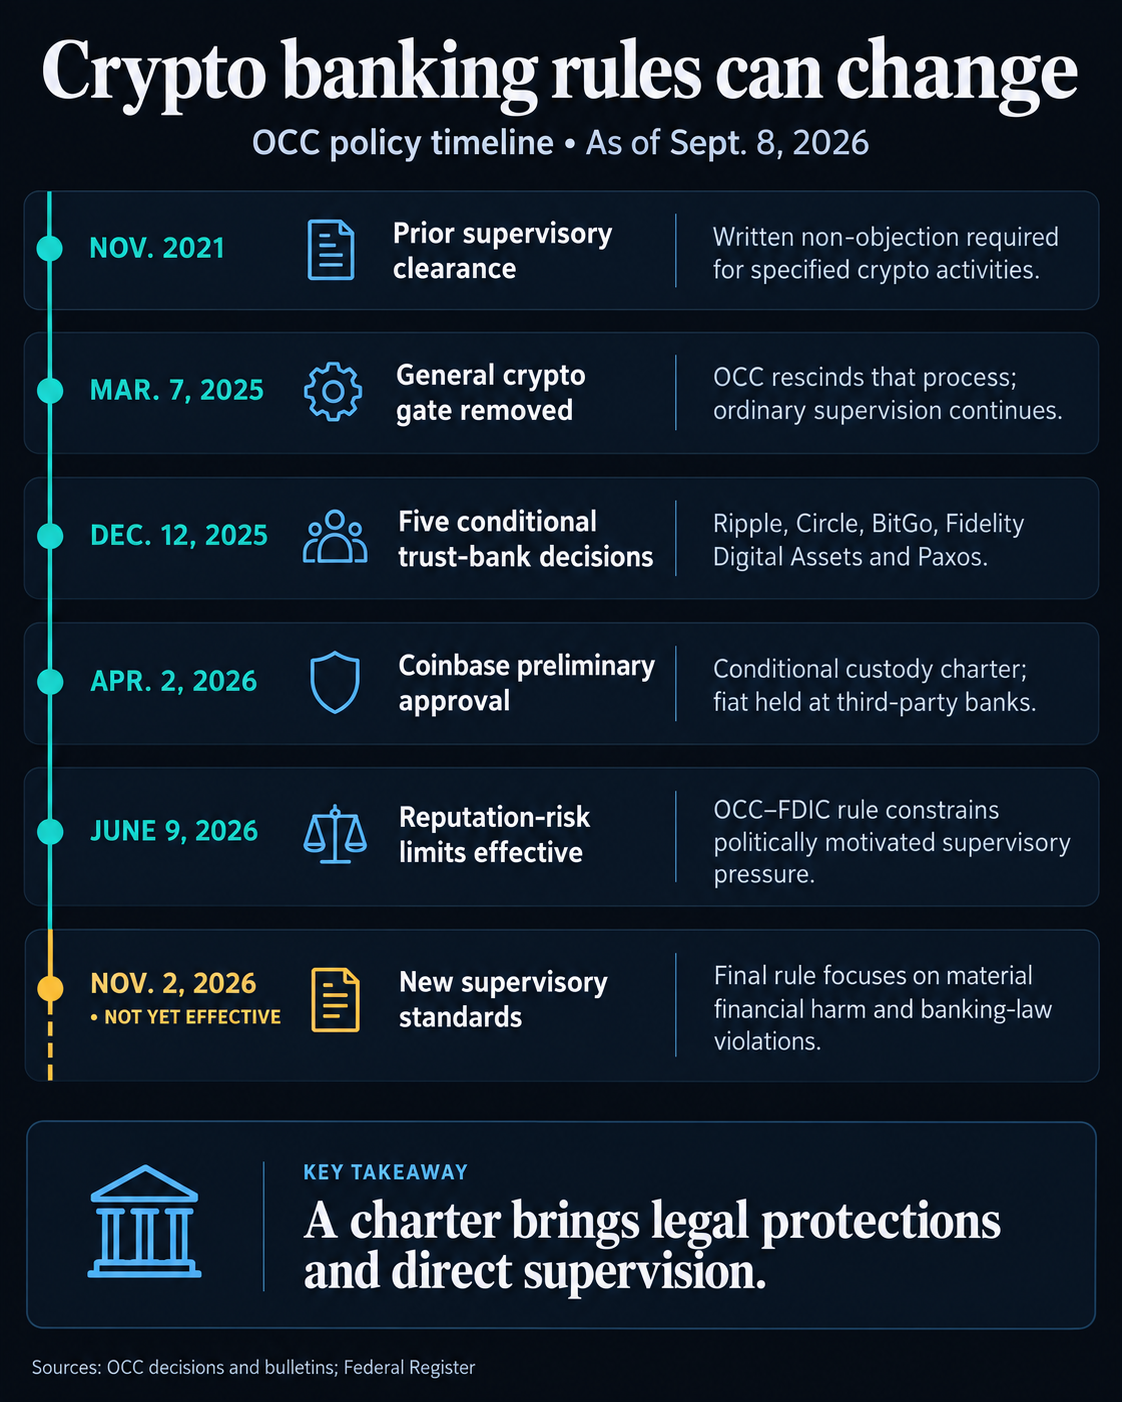
En décembre 2025, l’OCC a accordé une approbation conditionnelle aux nouvelles demandes d’agrément de banque fiduciaire de Ripple et de la banque proposée par Circle, First National Digital Currency Bank, ainsi qu’aux demandes de conversion de BitGo, Fidelity Digital Assets et Paxos.
Circle a annoncé le 10 juillet avoir obtenu l’approbation définitive pour l’établissement exerçant sous le nom de Circle National Trust, en précisant qu’à son ouverture, celui-ci assurerait la conservation pour elle-même et ses filiales, et que la gestion des réserves serait une capacité future.
La liste des demandes en attente de l’OCC comprend la demande de Zerohash du 19 août et des demandes déposées plus tôt en 2026 par Payward National Trust Company, Agora National Trust Bank et EDX Trust.
Le 2 avril, Coinbase a obtenu une approbation conditionnelle préliminaire pour la conservation fiduciaire d’actifs numériques et les services connexes. La banque fiduciaire proposée ne serait pas un établissement de dépôt assuré, et les monnaies fiduciaires conservées le seraient sur des comptes au bénéfice de tiers auprès de banques tierces.
Cette structure place les activités de conservation autorisées au sein d’une filiale supervisée par le gouvernement fédéral, tout en maintenant un lien avec une banque externe pour les liquidités.
L’approbation préserve également un contrôle direct du superviseur. Avant l’approbation définitive, l’OCC peut modifier, suspendre ou annuler la décision préliminaire concernant Coinbase si des évolutions intervenues entre-temps le justifient. Toute modification importante du plan d’affaires exige un préavis et l’absence d’objection écrite pendant la phase de constitution et les 3 premières années d’activité, ainsi que le respect de conditions de fonds propres et de liquidité.
L’agrément définit donc les activités qu’une entreprise peut exercer sous certaines conditions, tandis que toute expansion reste soumise aux conditions d’approbation applicables.
En novembre 2021, l’OCC a instauré une procédure d’absence d’objection écrite pour certaines activités liées aux cryptomonnaies. Les banques devaient passer par leurs superviseurs avant d’exercer les activités concernées.
Le 7 mars 2025, l’agence a supprimé cette procédure et s’est retirée de 2 déclarations interagences de 2023 sur les risques liés aux cryptomonnaies, dans la mesure où elles s’appliquaient aux banques placées sous sa supervision.
Ce revirement a modifié la voie d’accès aux activités liées aux cryptomonnaies, tout en maintenant les examens et les obligations d’exercer ses activités de manière sûre et de respecter la loi. Les conditions imposées par Coinbase pour son plan d’affaires bancaire montrent que la suppression d’un filtre général applicable aux cryptomonnaies ne supprime pas toutes les exigences d’approbation.
Dans ses conclusions préliminaires publiées en décembre 2025, l’OCC a déclaré que les 9 plus grandes banques nationales examinées avaient maintenu, entre 2020 et 2023, des restrictions inappropriées ou des approbations renforcées visant des secteurs d’activité légaux. Les actifs numériques figuraient parmi les secteurs concernés.
Ces conclusions portent sur les politiques des banques examinées, un sujet distinct des causes de la liquidation de Silvergate.
Les futurs dirigeants chargés de la supervision pourraient adopter une approche plus stricte à l’égard des risques financiers et de la conformité, dans les limites de leurs pouvoirs légaux. Les entreprises pourraient être soumises à des conditions plus strictes pour leurs activités ou devoir fournir davantage d’efforts pour répondre aux attentes des examinateurs, même sans contestation de l’existence de l’agrément.
Le revirement de politique de 2025 montre à quel point l’approche de supervision peut évoluer au sein d’un même cadre juridique.
Les règles encadrent le superviseur
Des règles adoptées cette année imposent de nouvelles limites à la manière dont les régulateurs peuvent invoquer le risque lié à la réputation pour superviser les entreprises crypto. Ces limites, ainsi que les activités autorisées de chaque banque, contribuent à déterminer le niveau de protection offert par un agrément fédéral.
Une règle de l’OCC et de la FDIC sur le risque lié à la réputation, entrée en vigueur le 9 juin, interdit aux agences de prendre des mesures de supervision défavorables en se fondant sur ce risque. Elle leur interdit également de faire pression sur les établissements pour qu’ils coupent les services à des clients au seul motif que ceux-ci exercent une activité légale mais politiquement désapprouvée. Cette règle encadre la conduite des agences, tout en laissant en place les décisions des banques privées concernant leurs comptes et la supervision des risques financiers et opérationnels.
Le 27 août, les agences sont allées plus loin en annonçant de nouvelles normes concernant les pratiques dangereuses ou malsaines et les sujets nécessitant une attention particulière, c’est-à-dire les conclusions de supervision qui exigent une réponse de la banque.
Ces normes portent sur les préjudices financiers importants ou les risques pour l’assurance des dépôts, et préservent la possibilité de traiter les violations du droit bancaire. Elles excluent les préoccupations liées à la réputation qui ne sont pas liées à la situation financière.
Cette règle définitive a été publiée le 1er septembre et entre en vigueur le 2 novembre. Des politiques distinctes de l’OCC, révisées le 27 août, mettent l’accent sur l’escalade, l’adaptation des mesures et les mesures correctives ciblant des lacunes précises.
Elles préservent néanmoins la possibilité de mesures d’application de la loi juridiquement fondées lorsque les circonstances le justifient.
Une voie de confiscation prévue par le titre 12, article 93(a) du Code des États-Unis, exige des violations spécifiées et une décision de justice. La norme de contrôle judiciaire prévue par la loi sur la procédure administrative permet d’annuler les actes des agences susceptibles de contrôle qui sont illégaux ou arbitraires.
Ces protections distinguent un changement de préférence politique d’un motif légal permettant de restreindre une banque. Elles laissent également aux autorités de régulation des pouvoirs considérables en matière de conservation, de conformité et de résilience financière.
Les normes de novembre constitueront un premier test de la façon dont ces protections s’articulent avec les conditions propres à chaque agrément. Pour les entreprises de cryptomonnaies, le test consistera à déterminer si elles peuvent exercer leurs activités autorisées selon des règles prévisibles, tout en maintenant les relations bancaires dont ces activités ont encore besoin.
Devenir une banque fiduciaire nationale peut donner à une entreprise de cryptomonnaies davantage de contrôle sur la conservation et une position juridique plus solide. Cela crée aussi une relation directe avec Washington, ce qui rend d’autant plus importante la durabilité des règles qui régissent cette relation.