
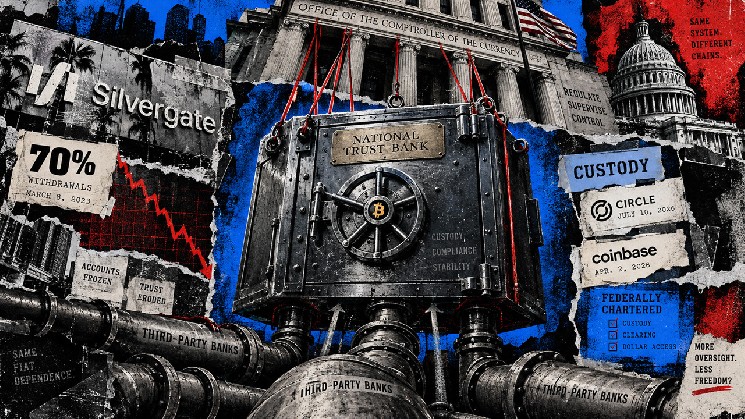
Más de tres años después de que el banco anunciara su cierre voluntario, las empresas de criptomonedas están obteniendo estatutos federales de bancos fiduciarios que colocan sus negocios de custodia directamente bajo la supervisión de la Oficina del Contralor de la Moneda.
Los estatutos federales de bancos fiduciarios ofrecen a las empresas un marco jurídico establecido para la custodia, es decir, el negocio de proteger los activos de los clientes. También crean una relación de supervisión directa con Washington y pueden dejar a las empresas dependiendo de otros bancos para disponer de efectivo.
Lane afirma que Silvergate seguía siendo «solvente y líquido» después de los retiros de finales de 2022 y que podría haber seguido atendiendo a sus clientes. Atribuye la decisión de anunciar la liquidación el 8 de marzo de 2023 a la presión política y regulatoria.
El inspector general de la Reserva Federal ofreció una explicación diferente en su revisión de septiembre de 2023. Atribuyó la liquidación a la concentración de depositantes de la industria de las criptomonedas, al rápido crecimiento y a los riesgos de financiación, además de a importantes deficiencias en la gobernanza y la gestión de riesgos.
La Reserva Federal confirmó en julio de 2024 que Silvergate había completado su liquidación, reembolsado todos los depósitos de los clientes y dejado de funcionar como banco. Por separado, la Reserva Federal impuso a Silvergate una multa de 43 millones de dólares por incumplir las normas contra el lavado de dinero.
Silvergate ya estaba sujeto a supervisión federal, a través de la Reserva Federal y su Banco de la Reserva de San Francisco. Las nuevas empresas están eligiendo un modelo bancario diferente y otro supervisor federal.
La vulnerabilidad de Silvergate se centraba en una institución financiada con depósitos que atendía a una industria concentrada, mientras que un banco fiduciario enfocado en proteger activos tiene una función diferente.
Un estatuto para la custodia, con los bancos aún en la estructura
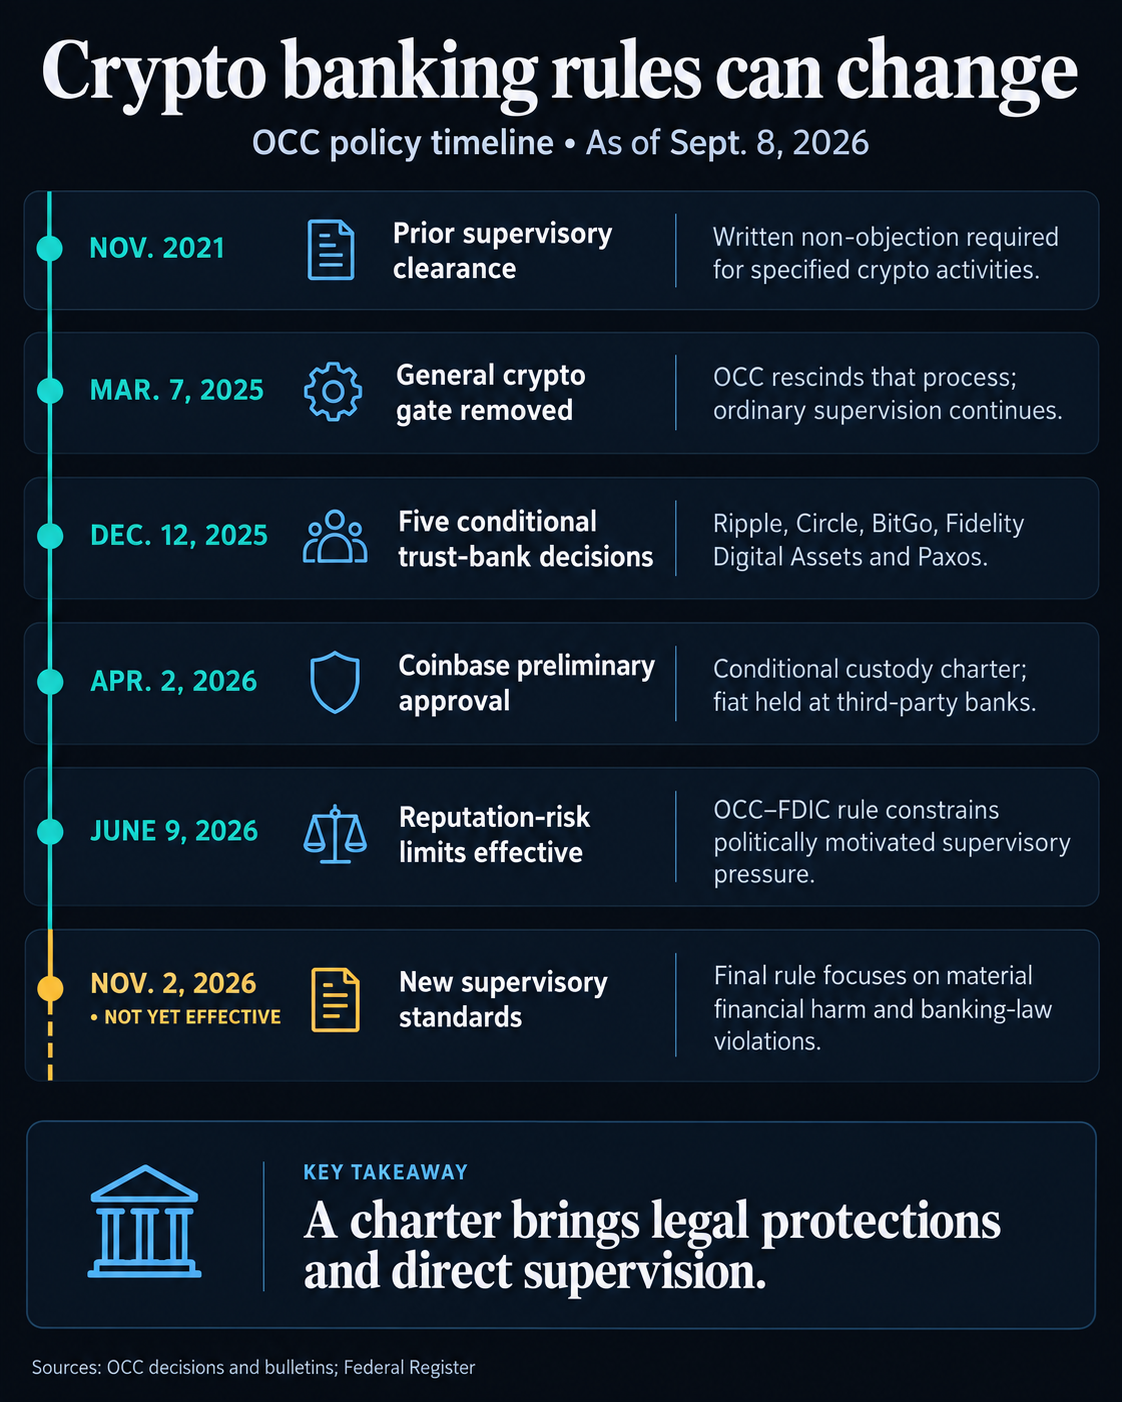
Las decisiones de diciembre de 2025 de la OCC aprobaron condicionalmente nuevas solicitudes de estatutos de bancos fiduciarios de Ripple y del propuesto First National Digital Currency Bank de Circle, además de conversiones para BitGo, Fidelity Digital Assets y Paxos.
Circle anunció la aprobación final el 10 de julio para la institución que opera como Circle National Trust, y describió la custodia para Circle y sus afiliadas al inicio de las operaciones, con la gestión de reservas como una capacidad futura.
La lista de solicitudes pendientes de la OCC incluye la solicitud de Zerohash del 19 de agosto y solicitudes anteriores de 2026 de Payward National Trust Company, Agora National Trust Bank y EDX Trust.
La decisión del 2 de abril concedió a Coinbase una aprobación preliminar condicional para prestar servicios fiduciarios de custodia de activos digitales y servicios relacionados. El banco fiduciario propuesto no sería una institución depositaria asegurada, y el dinero fiduciario mantenido en custodia estaría en cuentas en beneficio de terceros en bancos externos.
La estructura incorpora la custodia autorizada a una filial bajo supervisión federal, al tiempo que mantiene una conexión con bancos externos para el efectivo.
La aprobación también preserva el control de supervisión directa. Antes de la aprobación final, la OCC puede modificar, suspender o revocar la decisión preliminar de Coinbase si lo justifican acontecimientos posteriores. Los cambios significativos en el plan de negocios requieren notificación previa y una no objeción por escrito durante la organización y los primeros tres años de operaciones, además de condiciones de capital y liquidez.
Por lo tanto, el estatuto define las actividades que puede realizar una empresa bajo determinadas condiciones, mientras que cualquier expansión sigue sujeta a las condiciones de aprobación aplicables.
En noviembre de 2021, la OCC impuso un proceso de no objeción por escrito para determinadas actividades con criptomonedas. Los bancos debían pasar por sus supervisores antes de proceder con las actividades cubiertas.
El 7 de marzo de 2025, la agencia revocó ese proceso y se retiró de dos declaraciones interinstitucionales de 2023 sobre riesgos relacionados con las criptomonedas, en lo que respecta a los bancos bajo su supervisión.
El cambio reorientó la vía para participar en actividades con criptomonedas, a la vez que mantuvo las inspecciones y las obligaciones de operar de forma segura y cumplir la ley. Las condiciones del plan de negocios específicas para el banco de Coinbase muestran por qué eliminar un requisito general para operar con criptomonedas no suprime todos los requisitos de aprobación.
En conclusiones preliminares publicadas en diciembre de 2025, la OCC afirmó que los nueve bancos nacionales más grandes que examinó habían mantenido restricciones inapropiadas o exigido aprobaciones adicionales para sectores de actividad lícitos durante 2020-2023. Los activos digitales estaban entre los sectores afectados.
Esas conclusiones se refieren a las políticas de los bancos examinados, una cuestión distinta de las causas de la liquidación de Silvergate.
Los futuros responsables de supervisión podrían adoptar una postura más estricta respecto de los riesgos financieros y el cumplimiento dentro de sus facultades legales. Las empresas podrían enfrentarse a condiciones más rigurosas para sus actividades o tener que hacer más para satisfacer a los examinadores, incluso sin que se cuestione la existencia del estatuto.
El cambio de política de 2025 muestra cuánto puede cambiar el enfoque de supervisión dentro del mismo marco jurídico.
Las normas limitan al supervisor
Las normas adoptadas este año imponen nuevos límites a la manera en que los reguladores pueden usar el riesgo reputacional al supervisar empresas de criptomonedas. Esos límites, junto con las actividades permitidas a cada banco, ayudan a determinar cuánta protección ofrece un estatuto federal.
Una norma de la OCC y la FDIC sobre el riesgo reputacional, vigente desde el 9 de junio, prohíbe a las agencias tomar medidas de supervisión adversas basadas en el riesgo reputacional. También les prohíbe presionar a las instituciones para que excluyan a clientes únicamente porque realizan actividades lícitas, aunque sean políticamente desfavorecidas. La norma limita la conducta de las agencias, pero mantiene las decisiones de los bancos privados sobre sus cuentas y la supervisión de los riesgos financieros y operativos.
Las agencias fueron más allá el 27 de agosto, al anunciar nuevas normas sobre prácticas inseguras o poco sólidas y asuntos que requieren atención, es decir, hallazgos de supervisión que exigen una respuesta del banco.
Las normas se centran en daños financieros importantes o riesgos para el seguro de depósitos, y mantienen una base para abordar infracciones de las leyes bancarias. Excluyen las preocupaciones reputacionales que no están relacionadas con la situación financiera.
Esa norma definitiva se publicó el 1 de septiembre y entrará en vigor el 2 de noviembre. Políticas separadas de la OCC, revisadas el 27 de agosto, hacen hincapié en la escalada, la adaptación y las medidas correctivas centradas en deficiencias específicas.
Aun así, mantienen la posibilidad de aplicar medidas coercitivas con fundamento jurídico cuando las circunstancias lo justifiquen.
Una de las vías de decomiso conforme a 12 U.S.C. 93(a) exige infracciones específicas y una determinación judicial. La norma de revisión judicial de la Ley de Procedimiento Administrativo permite anular las actuaciones de las agencias sujetas a revisión que sean ilegales o arbitrarias.
Esas protecciones distinguen un cambio en las preferencias políticas de un fundamento jurídico para restringir a un banco. También dejan a los reguladores una autoridad considerable sobre la custodia, el cumplimiento normativo y la resiliencia financiera.
Las normas de noviembre ofrecerán una primera prueba de cómo funcionan esas protecciones junto con las condiciones de cada autorización bancaria. Para las empresas de criptomonedas, la prueba consistirá en determinar si pueden realizar sus actividades autorizadas bajo reglas previsibles y mantener, al mismo tiempo, las relaciones bancarias que esas actividades aún requieren.
Convertirse en un banco fiduciario nacional puede dar a una empresa de criptomonedas más control sobre la custodia y una posición jurídica más sólida. También crea una relación directa con Washington, lo que hace más importante la estabilidad de las reglas que rigen esa relación.