
Une étude du personnel de la Réserve fédérale publiée le 30 octobre constate que les teneurs de marché du Trésor peuvent continuer à financer les obligations de leurs clients après que leur stock issu des adjudications a en grande partie été écoulé. Ces prêts persistants mobilisent la capacité de leur bilan, de sorte que la baisse des stocks peut donner une image incomplète de leur capacité à financer les positions sur bons du Trésor.
L'étude estime que chaque dollar d'émissions de coupons du Trésor a élargi les bilans des teneurs de marché d'environ 21 cents, dont à peu près les deux tiers imputables au financement des clients. Son échantillon de régression principal couvre huit grands teneurs de marché affiliés à des banques, de janvier 2016 à juin 2025. Il s'agit d'estimations historiques, et non de mesures d'un stress d'octobre 2026.
Le mécanisme distingue la détention d'une obligation du financement de son détenteur. Les teneurs de marché peuvent vendre des bons du Trésor à leurs clients tout en continuant à fournir des financements en pension, c'est-à-dire des prêts à court terme garantis par les titres. Comme l'explique la Fed de New York, les teneurs de marché empruntent aussi des liquidités pour financer leurs prêts à des clients à effet de levier. Le fait de sortir le titre de leur inventaire ne met pas nécessairement fin à leur rôle d'intermédiaires.
Dans l'étude de la Fed, l'effet des émissions de coupons sur les positions longues des teneurs de marché s'estompe en trois jours environ après l'émission. La hausse des pensions inversées, c'est-à-dire du financement que les teneurs de marché accordent à leurs clients, reste mesurable pendant la semaine suivante.
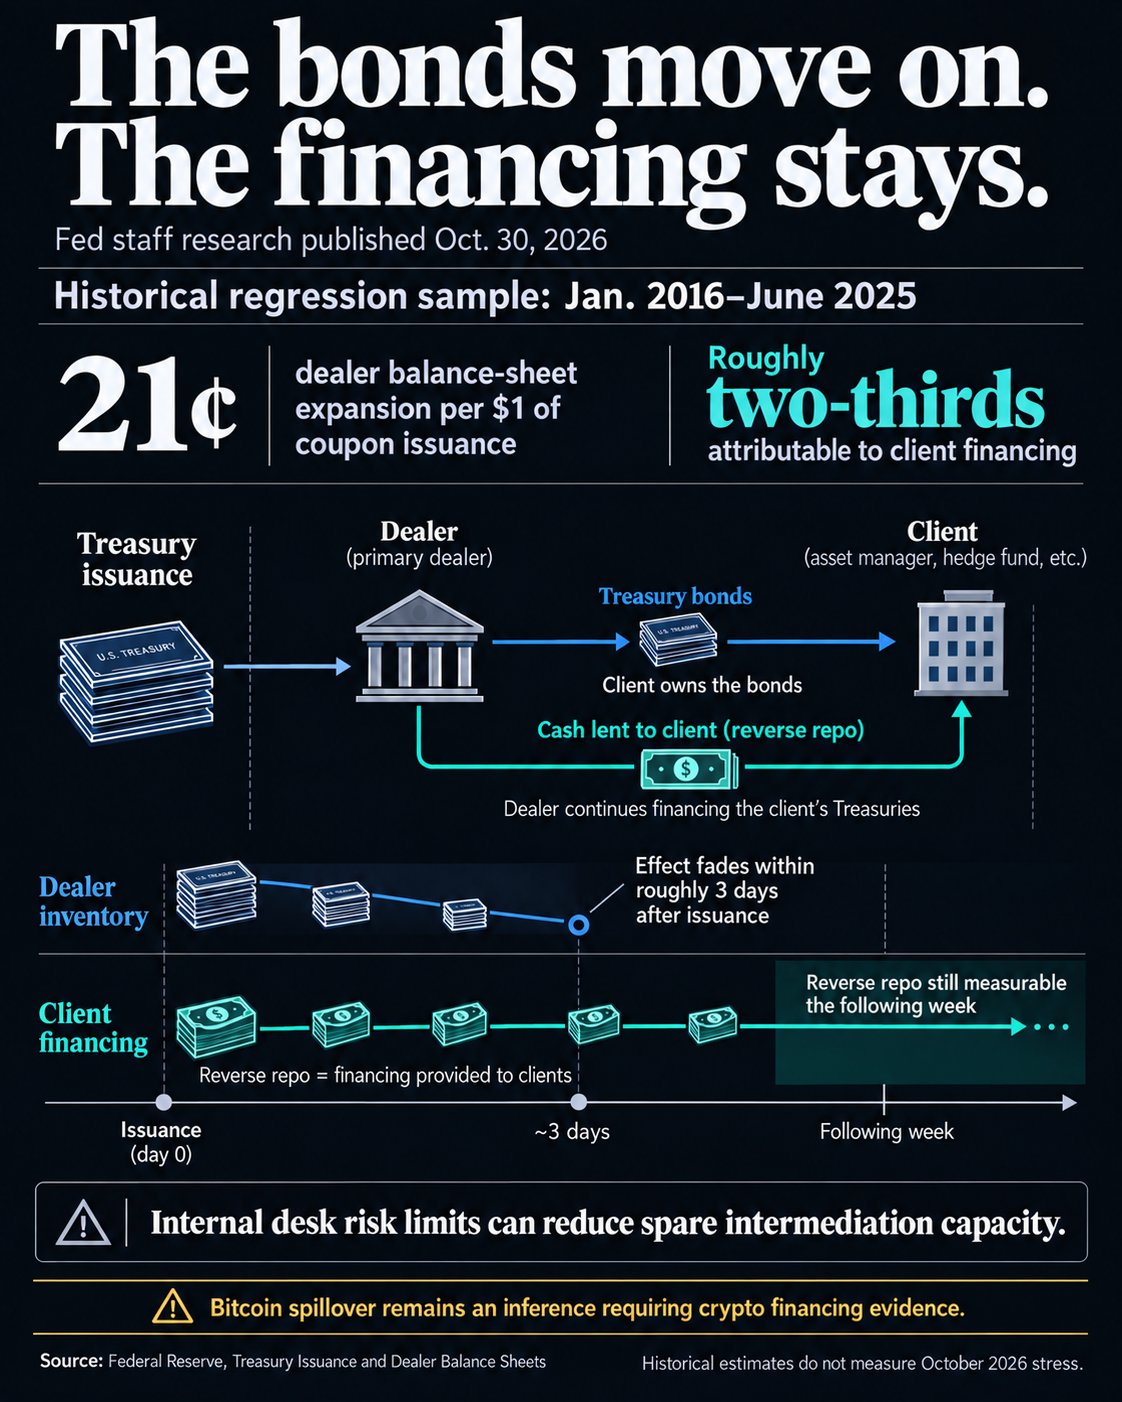
L'étude associe les émissions à un recours accru aux limites internes de risque des desks de négociation du Trésor, ce qui peut réduire la capacité d'intermédiation disponible. Ses calculs illustratifs du ratio de levier placent toutefois les effets temporaires des émissions bien en deçà de la marge réglementaire globale. Une marge disponible à l'échelle des teneurs de marché ne prouve pas l'existence d'une capacité excédentaire dans chaque desk.
Les observations de la Fed de New York placent le taux SOFR (Secured Overnight Financing Rate) entre 3,92 % et 3,95 % sur les cinq jours ouvrés allant du 23 au 29 octobre. La dernière valeur de cette période était de 3,94 %.
La mise à jour du 30 octobre de la Federal Home Loan Bank de New York cite un taux de 3,90 % sur les réserves et attribue le fait que le SOFR se négocie au-dessus de ce taux à l'offre de bons du Trésor, à la fin de mois et à la fin d'exercice canadien. Elle décrit néanmoins les conditions de financement comme suffisamment calmes pour que les achats de gestion des réserves de la Fed restent suspendus.
Le lien manquant entre les teneurs de marché du Trésor et le Bitcoin
Si ces mêmes intermédiaires contraints financent aussi les traders de Bitcoin, des réductions de leurs prêts pourraient transmettre les tensions du Trésor au marché des cryptoactifs. Il s'agit toujours d'une inférence sur la capacité de financement, et non d'un résultat observé de l'étude de la Fed. Les recherches sur le carry des cryptoactifs de la Banque des règlements internationaux, publiées en avril 2023, identifient le capital d'arbitrage rare et la demande d'investisseurs à effet de levier comme moteurs de l'écart entre les prix à terme et les prix au comptant. Elles constatent aussi une certaine segmentation entre les marchés crypto et traditionnels, les écarts de taux d'intérêt n'expliquant que peu les variations du carry.
Les taux de pension du Trésor mesurent le coût des emprunts garantis. La base des contrats à terme mesure un écart de prix. Le financement perpétuel, quant à lui, transfère des paiements entre acheteurs et vendeurs pour arrimer le contrat à son indice.
Un argument de contagion plus solide associerait des tensions persistantes sur le marché des pensions à une détérioration des conditions comparables d'emprunt ou de renouvellement dans les cryptoactifs. Établir une causalité exigerait des preuves reliant des intermédiaires contraints à une baisse du financement du Bitcoin. Des conditions de crédit crypto stables affaibliraient l'explication par la contagion, même si le financement du Trésor restait coûteux.