
Eine am 30. Oktober veröffentlichte Forschungsarbeit von Mitarbeitern der Federal Reserve stellt fest, dass Treasury-Händler die Finanzierung der Anleihen ihrer Kunden fortsetzen können, nachdem ihr eigener Auktionsbestand weitgehend abgebaut ist. Diese anhaltende Kreditvergabe beansprucht Bilanzkapazität, weshalb sinkende Bestände ein unvollständiges Bild der Fähigkeit der Händler liefern können, Treasury-Positionen zu finanzieren.
Die Studie schätzt, dass jeder Dollar an Treasury-Kuponemissionen die Bilanzen der Händler um etwa 21 Cent ausweitete, wobei rund zwei Drittel auf die Finanzierung von Kunden entfallen. Die zentrale Regressionsstichprobe umfasst acht große, bankennahe Händler von Januar 2016 bis Juni 2025. Es handelt sich um historische Schätzungen und nicht um Messungen eines Stressszenarios im Oktober 2026.
Der Mechanismus trennt den Besitz einer Anleihe von der Finanzierung ihres Eigentümers. Händler können Treasuries an Kunden verkaufen und dabei weiterhin Repo-Finanzierung bereitstellen, also kurzfristige, durch die Anleihen besicherte Kredite. Wie die New York Fed erklärt, leihen sich Händler außerdem Bargeld, um ihre Kredite an gehebelte Kunden zu finanzieren. Die Übertragung des Wertpapiers aus dem Bestand bedeutet nicht zwingend das Ende dieser Vermittlerrolle.
In der Studie der Fed klingt die Wirkung der Kuponemissionen auf die Long-Positionen der Händler innerhalb von etwa drei Tagen nach der Emission ab. Der Anstieg der Reverse Repos, also der Finanzierung, die Händler ihren Kunden bereitstellen, bleibt in der darauffolgenden Woche messbar.
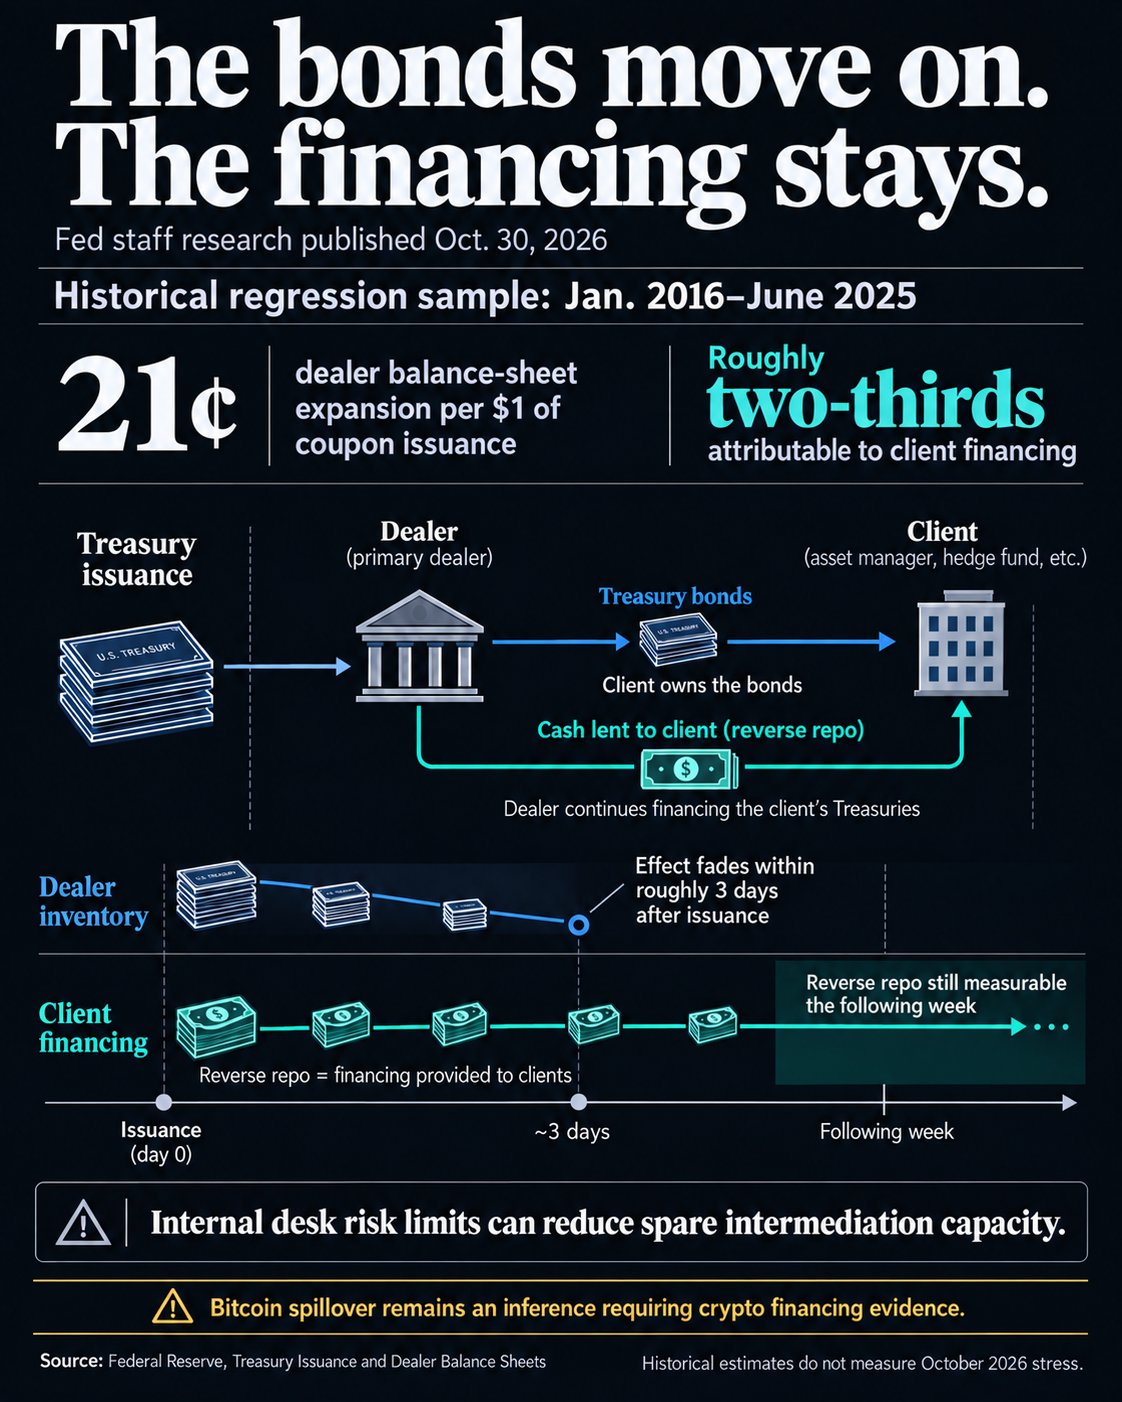
Die Studie verbindet Emissionen mit einer stärkeren Auslastung der internen Risikolimits der Treasury-Handelsabteilungen, was die freie Vermittlungskapazität verringern kann. Ihre beispielhaften Berechnungen der Verschuldungsquote legen allerdings nahe, dass vorübergehende Emissionseffekte deutlich unter dem gesamten regulatorischen Spielraum bleiben. Verfügbarer Spielraum über alle Händler hinweg belegt jedoch nicht, dass jede einzelne Handelsabteilung über freie Kapazität verfügt.
Beobachtungen der New York Fed beziffern den Secured Overnight Financing Rate, kurz SOFR, in den fünf Geschäftstagen vom 23. bis 29. Oktober auf 3,92 % bis 3,95 %. Der letzte Wert in diesem Zeitraum lag bei 3,94 %.
Das Aktualisierungsschreiben der Federal Home Loan Bank of New York vom 30. Oktober nennt einen Zinssatz von 3,90 % auf Reserveguthaben und führt den Handel des SOFR darüber auf das Treasury-Angebot, das Monatsende und den kanadischen Jahresabschluss zurück. Gleichzeitig beschreibt es die Finanzierungsbedingungen aber als so ruhig, dass die Reserve-Management-Käufe der Fed pausiert bleiben können.
Das fehlende Glied zwischen Treasury-Händlern und Bitcoin
Finanzieren dieselben eingeschränkten Vermittler auch Bitcoin-Trader, könnten Kürzungen ihrer Kreditvergabe den Druck aus dem Treasury-Markt in den Kryptomarkt übertragen. Das bleibt eine Schlussfolgerung über die Finanzierungskapazität und kein beobachtetes Ergebnis der Fed-Studie. Die Forschungsarbeit „Crypto carry“ der Bank für Internationalen Zahlungsausgleich vom April 2023 nennt knappes Arbitragekapital und gehebelte Nachfrage von Anlegern als Treiber der Lücke zwischen Terminkurs und Kassakurs. Sie stellt außerdem eine gewisse Segmentierung zwischen Krypto- und traditionellen Märkten fest, wobei Zinsdifferenzen wenig zur Schwankung des Carry erklären.
Treasury-Repo-Sätze messen die Kosten besicherter Kreditaufnahme. Die Basis von Futures misst eine Preisdifferenz. Perpetual Funding wiederum verschiebt Zahlungen zwischen Long- und Short-Positionen, um den Kontrakt an seinen Index zu binden.
Ein stärkerer Übertragungsfall läge vor, wenn anhaltender Repo-Druck mit sich verschlechternden vergleichbaren Krypto-Kreditkonditionen oder Prolongationsbedingungen zusammenfiele. Um Kausalität festzustellen, wären Belege nötig, die eingeschränkte Vermittler mit einer geringeren Finanzierung von Bitcoin verknüpfen. Stabile Kreditkonditionen im Kryptobereich würden die Übertragungserklärung schwächen, auch wenn die Finanzierung von Treasuries teuer bliebe.