
Исследование сотрудников Федеральной резервной системы, опубликованное 30 октября, показывает, что дилеры казначейских облигаций могут продолжать финансировать покупку облигаций клиентами после того, как их собственные запасы с аукционов в значительной степени распроданы. Такое затянувшееся кредитование использует возможности баланса, поэтому сокращение запасов может давать неполную картину способности дилеров финансировать позиции по казначейским ценным бумагам.
По оценкам исследования, каждый доллар выпуска казначейских купонных облигаций расширял балансы дилеров примерно на 21 цент, причем около двух третей этого эффекта приходится на финансирование клиентов. Основная выборка регрессии охватывает восемь крупных дилеров, аффилированных с банками, за период с января 2016 года по июнь 2025 года. Это исторические оценки, а не измерения стресса в октябре 2026 года.
Механизм отделяет владение облигацией от финансирования ее владельца. Дилеры могут продавать казначейские бумаги клиентам и при этом продолжать предоставлять репо-финансирование, то есть краткосрочные займы, обеспеченные этими облигациями. Как объясняет Нью-Йоркская ФРС, дилеры также занимают деньги, чтобы финансировать кредитование клиентов с высоким уровнем левериджа. Перенос ценной бумаги из запасов не обязательно прекращает их роль посредников.
В исследовании ФРС эффект выпуска купонных облигаций на длинные позиции дилеров рассеивается примерно в течение трех дней после выпуска. Рост обратного репо, то есть финансирования, которое дилеры предоставляют клиентам, остается измеримым в течение следующей недели.
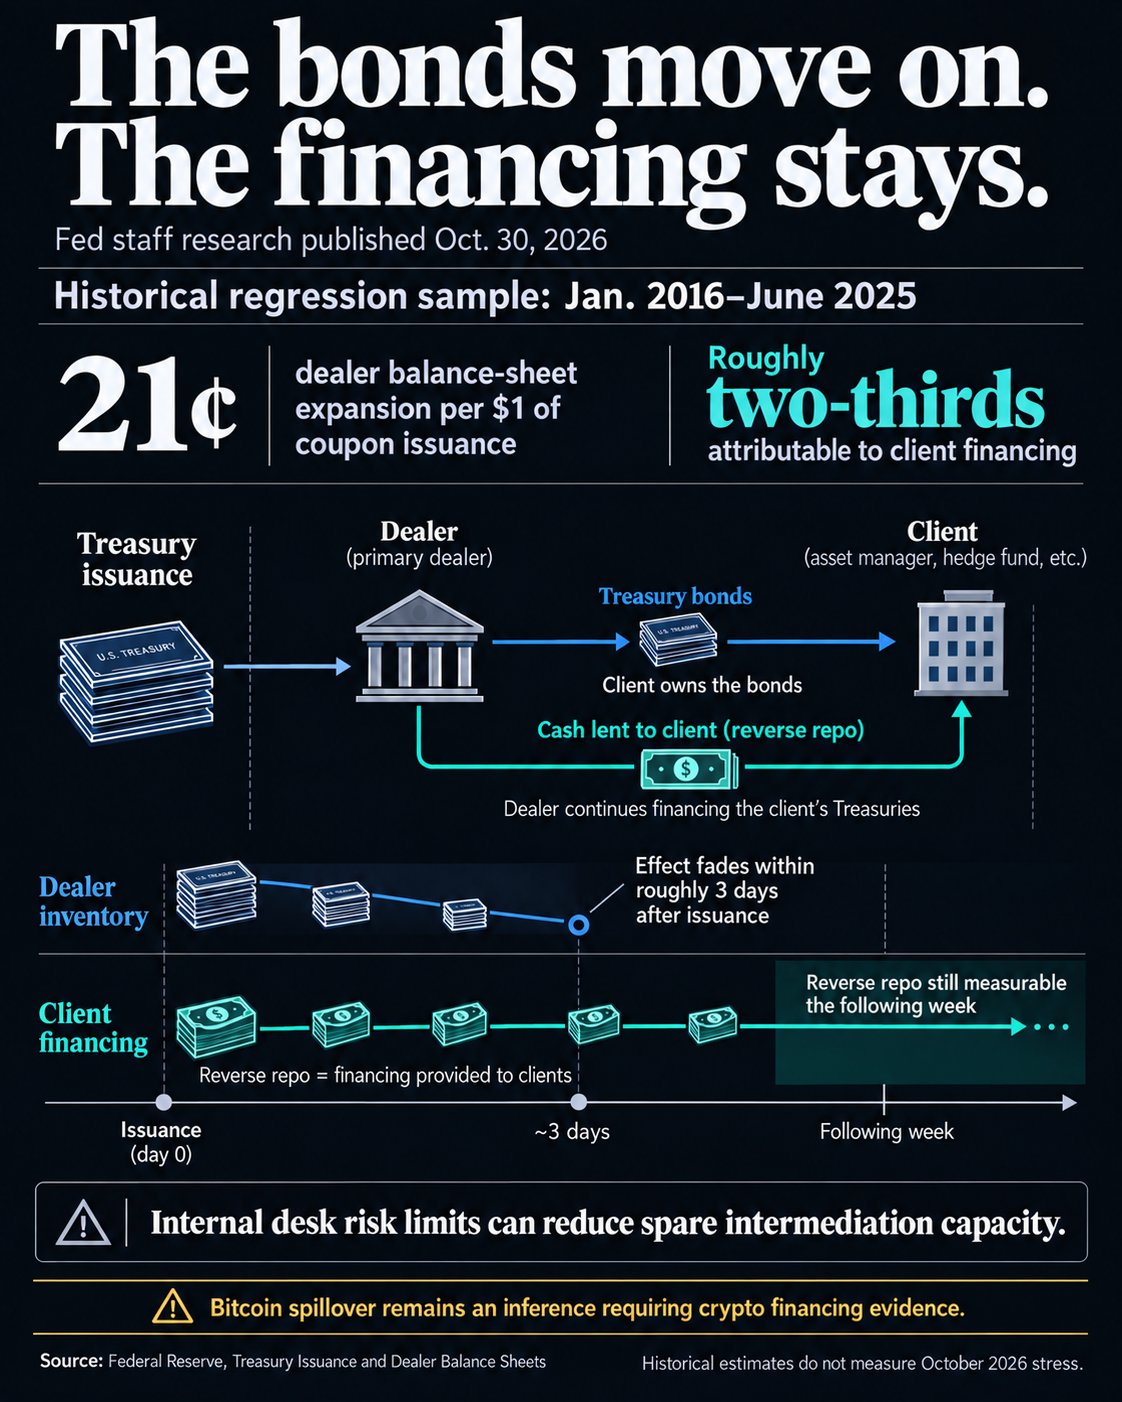
Исследование связывает выпуск облигаций с более интенсивным использованием внутренних лимитов риска торговых столов казначейских облигаций, что может сокращать свободный ресурс посредничества. Однако его иллюстративные расчеты коэффициента левериджа показывают, что временные эффекты выпуска остаются значительно ниже совокупного регуляторного запаса. Доступный резерв у дилеров в целом не доказывает наличия свободной мощности у каждого стола.
По данным наблюдений Нью-Йоркской ФРС, Secured Overnight Financing Rate, или SOFR, находилась в диапазоне от 3,92% до 3,95% в течение пяти рабочих дней с 23 по 29 октября. Последнее значение в этом окне составило 3,94%.
Обновление Федерального банка жилищного кредита Нью-Йорка от 30 октября указывает процентную ставку по резервным балансам на уровне 3,90% и связывает превышение SOFR над этой ставкой с предложением казначейских облигаций, концом месяца и годовым закрытием в Канаде. При этом в нем также говорится, что условия финансирования были достаточно спокойными, поэтому покупки для управления резервами, проводимые ФРС, остаются приостановленными.
Недостающее звено между дилерами казначейских облигаций и биткоином
Если те же ограниченные в возможностях посредники финансируют трейдеров, торгующих биткоином, сокращение их кредитования может передать давление казначейского рынка в криптовалюты. Это остается предположением о возможностях финансирования, а не наблюдаемым результатом исследования ФРС. Исследование Банка международных расчетов от апреля 2023 года о carry-трейде в криптовалютах выделяет нехватку арбитражного капитала и спрос со стороны использующих кредитное плечо инвесторов как факторы разрыва между ценами фьючерсов и спотовыми ценами. Оно также находит определенную сегментацию между криптовалютными и традиционными рынками, при этом разница процентных ставок объясняет лишь небольшую часть колебаний carry.
Ставки репо по казначейским облигациям измеряют стоимость заимствования под обеспечение. Базис фьючерсов измеряет ценовой разрыв. Бессрочные фандинговые платежи, в свою очередь, переводят деньги между длинными и короткими позициями, чтобы привязать контракт к индексу.
Более сильный аргумент в пользу передачи давления предполагал бы сочетание устойчивого давления в репо с ухудшением сопоставимых условий криптовалютного заимствования или пролонгации. Чтобы установить причинно-следственную связь, потребовались бы доказательства того, что ограниченные посредники действительно сокращают финансирование биткоина. Стабильные условия криптокредитования ослабили бы объяснение через передачу давления, даже если финансирование казначейских облигаций останется дорогим.