
L'activité des stablecoins en dollars peut rester élevée après la fin des contrôles de capitaux, selon des estimations historiques présentées par l'économiste du FMI Marco Reuter.
Sa chronique publiée le 31 octobre sur VoxEU ajoute un constat de persistance au débat sur la dollarisation par les stablecoins. Des recherches antérieures de la Banque des règlements internationaux vont dans un sens similaire quant à la durabilité de l'accès au dollar. Les données sont moins concluantes sur la perte de contrôle monétaire subie par les gouvernements : des transferts persistants, des avoirs en dollars durables et une réponse plus faible aux taux d'intérêt constituent des résultats différents.
L'usage du dollar après la levée des restrictions
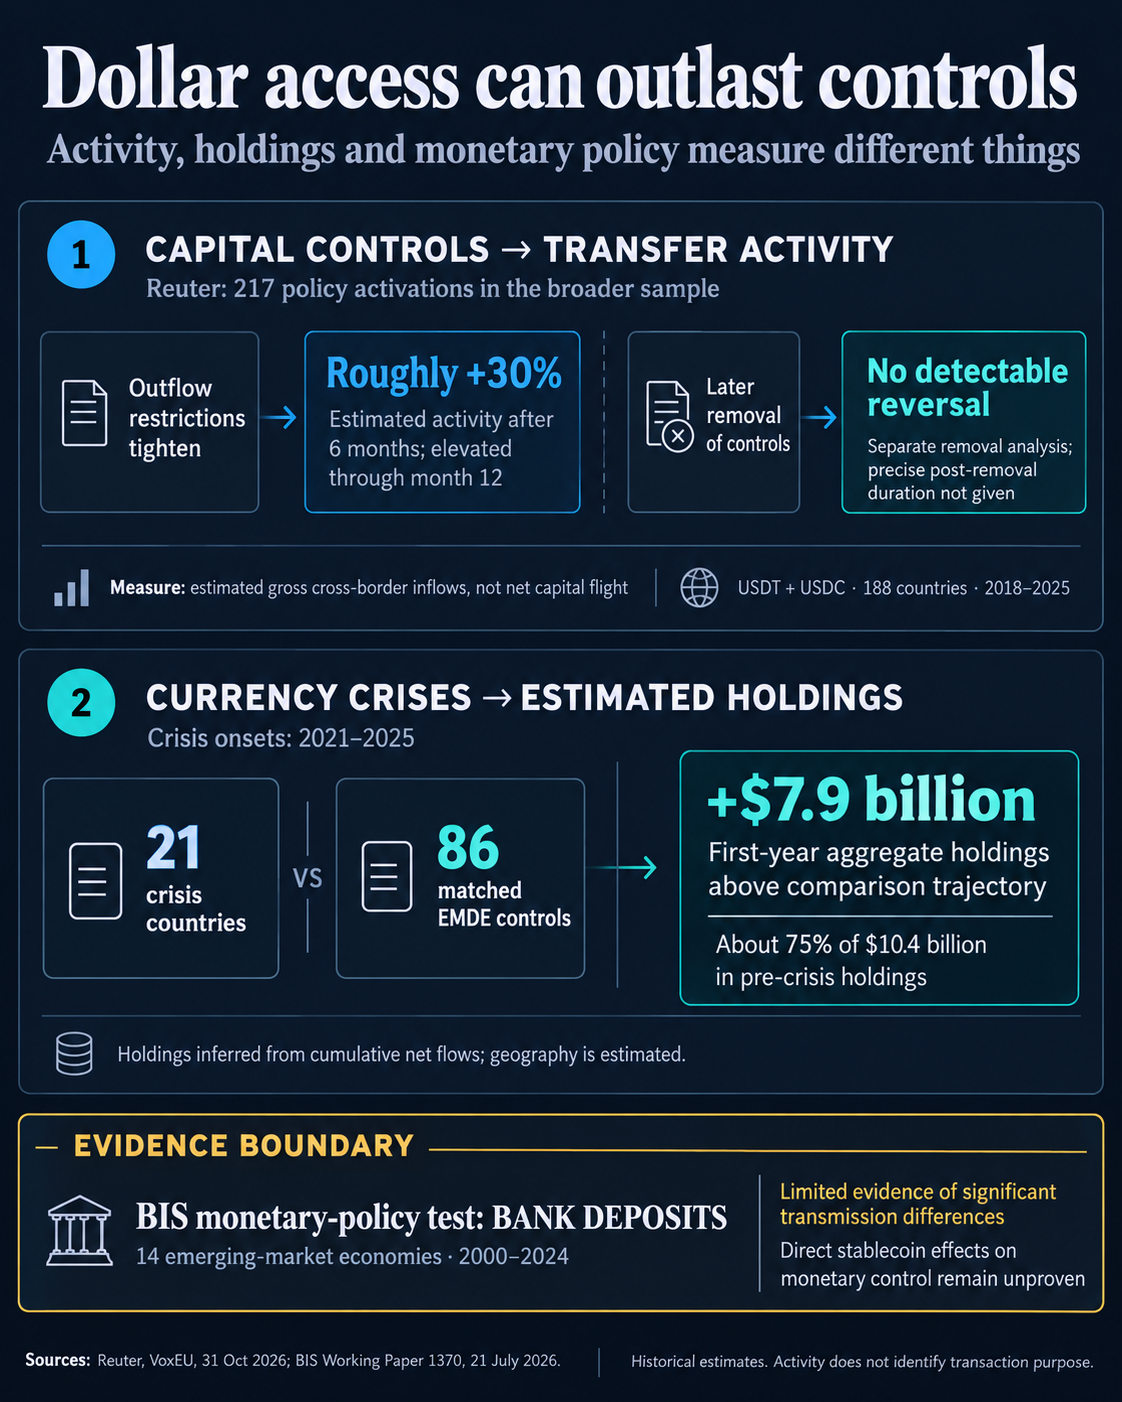
Reuter compare 217 activations de mesures de contrôle des flux de capitaux à des pays n'ayant introduit aucune mesure durant les mois environnants. Les estimations prennent le mois précédant l'activation comme référence. Après un durcissement des restrictions sur les sorties de capitaux, l'activité transfrontalière estimée des stablecoins augmente d'environ 30 % dans les six mois et reste élevée jusqu'au douzième mois.
Dans une analyse distincte des levées de restrictions, il ne relève aucun recul détectable. Il affirme également que les données rejettent l'hypothèse selon laquelle les levées inverseraient entièrement la hausse initiale. La chronique ne précise pas la durée exacte après la levée.
Les réactions différentes au durcissement et à la levée ont une conséquence pratique pour les politiques publiques. Si l'activité suivait simplement la présence d'une restriction, son assouplissement devrait faire rebaisser cette activité. Le schéma rapporté suggère au contraire que la seule levée des contrôles pourrait ne pas suffire à ramener l'usage des stablecoins à son niveau antérieur.
Le calendrier compte. La chronique a été publiée en octobre 2026, mais le panel sous-jacent des $USDT et $USDC couvre 188 pays entre 2018 et 2025.
Reuter mesure l'activité à partir des entrées transfrontalières de stablecoins. Cela peut révéler un marché plus important de l'accès au dollar sans établir qu'une plus grande richesse a quitté le pays sur une base nette. Les encaissements bruts et les sorties nettes de capitaux répondent à des questions différentes.
L'attribution par pays introduit également une incertitude. Reuter localise les adresses de manière probabiliste, à partir de l'activité des portefeuilles et de l'audience des sites des plateformes d'échange.
Les avoirs constituent une autre mesure distincte. Reuter les approxime par les flux nets cumulés, y compris les transferts impliquant les émetteurs ; ces estimations dépendent des localisations de portefeuilles déduites et de la couverture des transactions.
Sa comparaison séparée des crises monétaires indique que les avoirs estimés cumulés ont augmenté d'environ 7,9 milliards de dollars au-dessus de la trajectoire des pays de comparaison durant la première année. Cela représente environ 75 % des 10,4 milliards de dollars d'avoirs des pays en crise avant la crise. L'échantillon comprend 21 pays en crise entre 2021 et 2025 et 86 économies émergentes et en développement de contrôle appariées.
Ce que la persistance signifie pour le contrôle monétaire
L'étude de la BRI publiée le 21 juillet, par Boris Hofmann, Aaron Mehrotra et Jan Paulick, constate également une persistance des dépôts en dollars et de l'activité des stablecoins. Elle relève des preuves limitées que les deux formes d'exposition au dollar se substituent l'une à l'autre.
Ses conclusions sur les restrictions diffèrent de celles de Reuter : les réponses estimées des flux de stablecoins ne sont pas statistiquement significatives. Mais les études ne mènent pas le même test.
Le document de travail de la BRI utilise les entrées brutes de $USDT et $USDC de Chainalysis dans 184 pays entre 2017 et 2024. Elle répartit les transferts impliquant des entités comme les plateformes d'échange à partir de la fréquentation des sites web. Le panel de Reuter se termine un an plus tard et repose sur un modèle différent de localisation des portefeuilles. L'étude de la BRI, de son côté, porte sur un large panel de dépôts couvrant plus de 130 économies entre 1990 et 2019, un historique bien plus long que celui de l'un ou l'autre jeu de données sur les stablecoins.
Leurs comparaisons de politiques diffèrent également. Reuter étudie les variations autour des activations. La BRI inclut des comparaisons entre régimes de restrictions et des panels trimestriels latino-américains utilisant des indices de restriction pondérés et des règles propres aux stablecoins. Une association avec les règles en vigueur n'est pas la même chose qu'une réponse autour du mois où une règle change.
Ces différences empêchent de conclure simplement qu'une étude réfute l'autre. Une estimation statistiquement non significative n'établit pas non plus que les restrictions ne peuvent jamais affecter l'usage des stablecoins.
La dollarisation peut désigner le fait que des personnes détiennent une devise étrangère au lieu de la monnaie nationale. Démontrer cette préférence est différent de mesurer si les décisions de taux d'intérêt d'une banque centrale perdent en efficacité.
Les chercheurs de la BRI abordent la transmission monétaire à partir de la dollarisation des dépôts et des surprises de politique monétaire dans 14 économies émergentes entre 2000 et 2024. Ils trouvent des preuves limitées de différences significatives de transmission selon le niveau de dollarisation des dépôts. Ce test n'estime pas l'effet causal direct de l'adoption des stablecoins.
Ils constatent également qu'une dollarisation modérée des dépôts est associée à des risques d'inflation légèrement plus élevés.
Les auteurs avertissent que l'expérience acquise avec les dépôts pourrait ne pas se transposer adéquatement aux jetons qui circulent en dehors des banques réglementées et servent des usages différents.
La couverture antérieure de CryptoSlate sur la demande de stablecoins liée aux crises a examiné le défi de l'application des règles créé par l'accès au dollar en dehors des circuits bancaires nationaux. Les données postérieures à la levée des restrictions élargissent cette discussion en se demandant si cette alternative reste utilisée une fois la restriction initiale terminée.
Pour les autorités qui assouplissent les contrôles, la conséquence pratique est de continuer à mesurer l'usage du dollar numérique après l'entrée en vigueur des changements réglementaires. Une baisse des transferts, une baisse des avoirs en dollars et une réaction plus forte aux taux d'intérêt intérieurs raconteraient chacune une histoire différente.