
La actividad con stablecoins en dólares puede seguir elevada después de que terminen los controles de capital, según estimaciones históricas presentadas por el economista del FMI Marco Reuter.
Su columna del 31 de octubre en VoxEU añade un hallazgo sobre la persistencia al debate sobre la dolarización mediante stablecoins. Una investigación anterior del Banco de Pagos Internacionales apunta en una dirección similar respecto a la durabilidad del acceso al dólar. La evidencia es menos concluyente sobre cuánto control monetario pierden los gobiernos: las transferencias persistentes, las tenencias duraderas en dólares y una respuesta más débil a los tipos de interés son resultados distintos.
El uso del dólar después de las restricciones
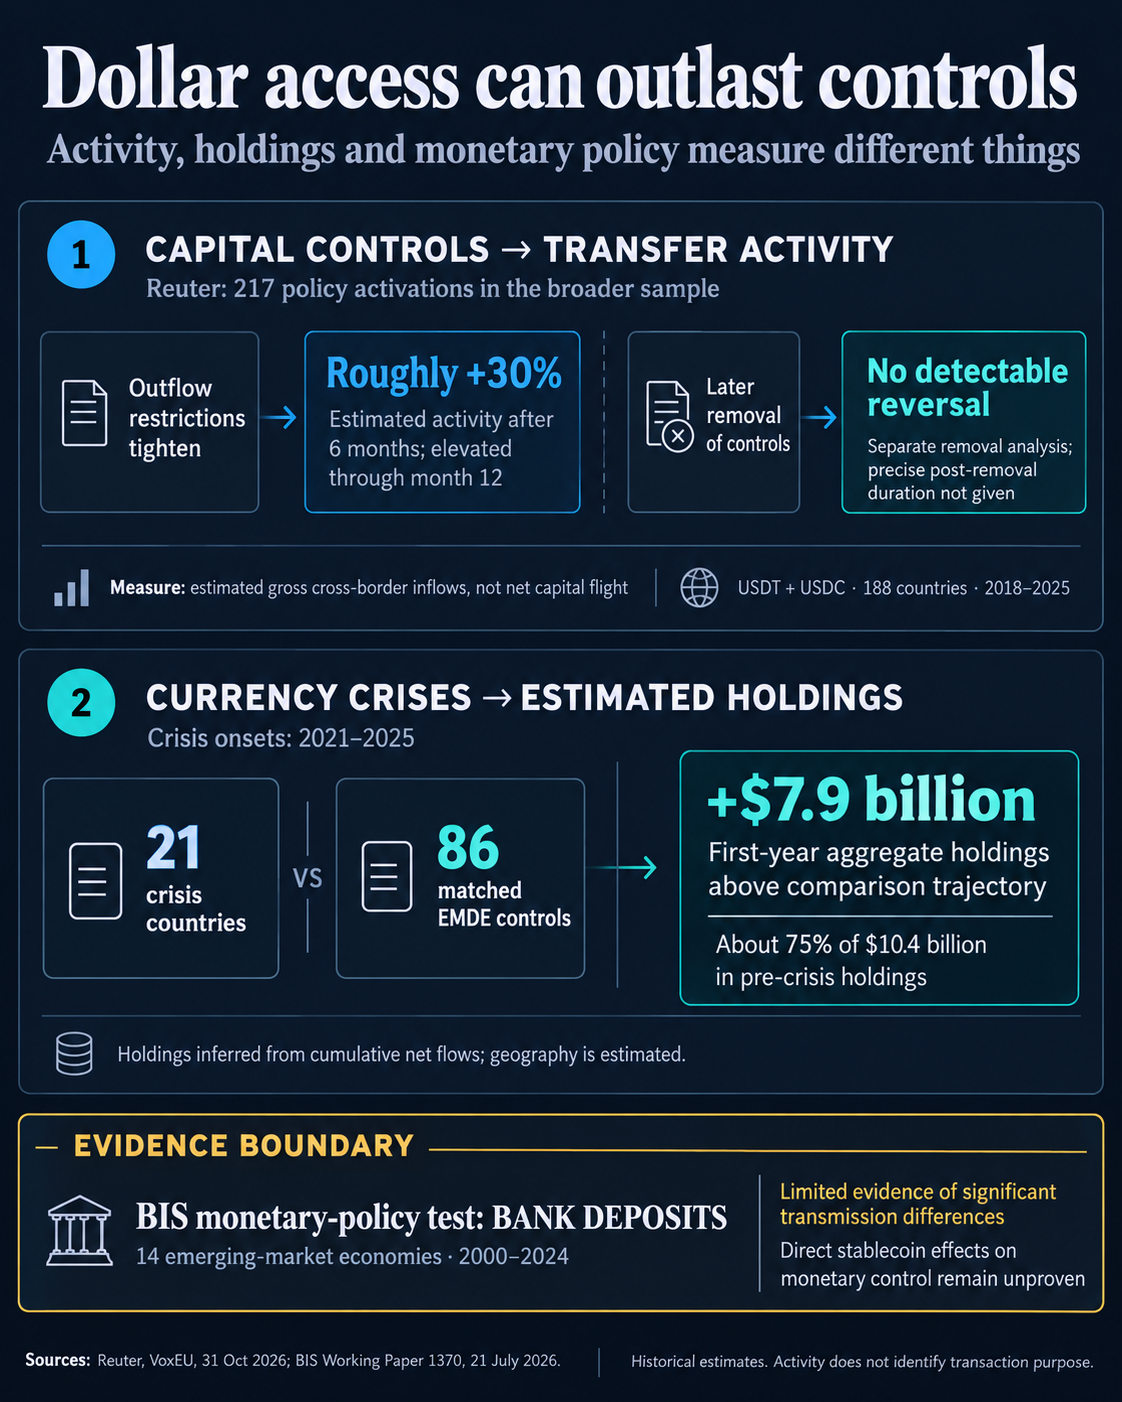
Reuter compara 217 activaciones de medidas sobre los flujos de capital con países que no introdujeron ninguna medida en los meses cercanos. Las estimaciones usan el mes anterior a la activación como referencia. Tras restricciones más estrictas a las salidas de capital, la actividad transfronteriza estimada con stablecoins sube aproximadamente un 30 % en seis meses y se mantiene elevada hasta el duodécimo mes.
En un análisis separado de las eliminaciones posteriores, no reporta ningún retroceso detectable. También afirma que los datos rechazan la hipótesis de que las eliminaciones reviertan por completo el aumento inicial. La columna no proporciona una duración precisa tras la eliminación.
Las distintas respuestas ante el endurecimiento y la eliminación tienen una consecuencia práctica para la política. Si la actividad simplemente siguiera la presencia de una restricción, aliviarla debería hacer que la actividad volviera a bajar. El patrón reportado sugiere, en cambio, que levantar los controles por sí solo podría ser insuficiente para devolver el uso de stablecoins a su nivel anterior.
El momento importa. La columna se publicó en octubre de 2026, pero el panel subyacente de $USDT y $USDC abarca 188 países durante 2018–2025.
Reuter mide la actividad usando las entradas transfronterizas de stablecoins. Eso puede revelar un mercado mayor de acceso al dólar sin establecer que haya salido del país más riqueza en términos netos. Los ingresos brutos y las salidas netas de capital responden a preguntas distintas.
La atribución por país también introduce incertidumbre. Reuter asigna las ubicaciones de forma probabilística usando la actividad de las billeteras y las audiencias de los sitios web de los exchanges.
Las tenencias son otra medida distinta. Reuter las aproxima mediante los flujos netos acumulados, incluidas las transferencias que involucran a los emisores; esas estimaciones dependen de las ubicaciones inferidas de las billeteras y de la cobertura de las transacciones.
Su comparación separada de crisis cambiarias informa que las tenencias estimadas combinadas aumentaron unos 7900 millones de dólares por encima de la trayectoria de los países de comparación durante el primer año. Eso equivale aproximadamente al 75 % de las tenencias previas a la crisis de los países en crisis, que suman 10 400 millones de dólares. La muestra comprende 21 países en crisis durante 2021–2025 y 86 economías de control emergentes y en desarrollo emparejadas.
Qué significa la persistencia para el control monetario
El estudio del BIS publicado el 21 de julio, de Boris Hofmann, Aaron Mehrotra y Jan Paulick, también encuentra persistencia en los depósitos en dólares y en la actividad con stablecoins. Reporta evidencia limitada de que las dos formas de exposición al dólar se sustituyan entre sí.
Sus hallazgos sobre restricciones se ven distintos a los de Reuter: las respuestas estimadas de los flujos de stablecoins no son estadísticamente significativas. Pero los estudios no realizan la misma prueba.
El documento de trabajo del BIS usa las entradas brutas de $USDT y $USDC de Chainalysis en 184 países durante 2017–2024. Asigna las transferencias que involucran a entidades como los exchanges usando el tráfico de sus sitios web. El panel de Reuter termina un año después y usa un modelo distinto de ubicación de billeteras. El amplio panel de depósitos del estudio del BIS, por su parte, abarca más de 130 economías durante 1990–2019, un registro histórico mucho más largo que cualquiera de los dos conjuntos de datos sobre stablecoins.
Sus comparaciones de política también difieren. Reuter estudia los cambios alrededor de las activaciones. El BIS incluye comparaciones entre regímenes de restricción y paneles trimestrales de América Latina que usan índices de restricción ponderados y reglas específicas para stablecoins. Una asociación con las reglas vigentes es distinta de una respuesta alrededor del mes en que cambia una regla.
Esas diferencias impiden un veredicto simple de que un estudio desmienta al otro. Tampoco una estimación estadísticamente no significativa establece que las restricciones nunca puedan afectar el uso de stablecoins.
La dolarización puede significar que las personas mantengan moneda extranjera en lugar de dinero nacional. Demostrar esa preferencia es distinto de medir si las decisiones de tipos de interés de un banco central pierden efectividad.
Los investigadores del BIS abordan la transmisión monetaria usando la dolarización de depósitos y sorpresas de política en 14 economías emergentes durante 2000–2024. Encuentran evidencia limitada de diferencias significativas en la transmisión según el nivel de dolarización de depósitos. Esa prueba no estima el efecto causal directo de la adopción de stablecoins.
También encuentran que una dolarización moderada de depósitos se asocia con riesgos de inflación algo mayores.
Los autores advierten que la experiencia con depósitos puede no trasladarse adecuadamente a los tokens que circulan fuera de los bancos regulados y que cumplen propósitos distintos.
La cobertura anterior de CryptoSlate sobre la demanda de stablecoins vinculada a crisis examinó el desafío de control que plantea el acceso al dólar fuera de los canales bancarios nacionales. La evidencia posterior a la eliminación amplía ese debate al preguntar si la alternativa sigue usándose después de que termina la restricción original.
Para las autoridades que flexibilizan los controles, la implicación práctica es seguir midiendo el uso del dólar digital después de los cambios normativos. Una caída en las transferencias, una caída en las tenencias de dólares y una respuesta más fuerte a las tasas de interés domésticas contarían cada una una historia distinta.