
Die Aktivität mit Dollar-Stablecoins kann nach dem Ende von Kapitalverkehrskontrollen erhöht bleiben, so historische Schätzungen des IWF-Ökonomen Marco Reuter.
Seine Kolumne auf VoxEU vom 31. Oktober ergänzt die Debatte über Stablecoin-Dollarisierung um einen Befund zur Persistenz. Frühere Forschung der Bank für Internationalen Zahlungsausgleich geht in eine ähnliche Richtung, was die Beständigkeit des Dollarzugangs betrifft. Die Evidenz ist weniger eindeutig, was den Verlust monetärer Kontrolle für Regierungen angeht: Dauerhafte Transfers, anhaltende Dollarbestände und eine schwächere Reaktion auf Zinsen sind unterschiedliche Ergebnisse.
Dollarnutzung nach dem Ende von Beschränkungen
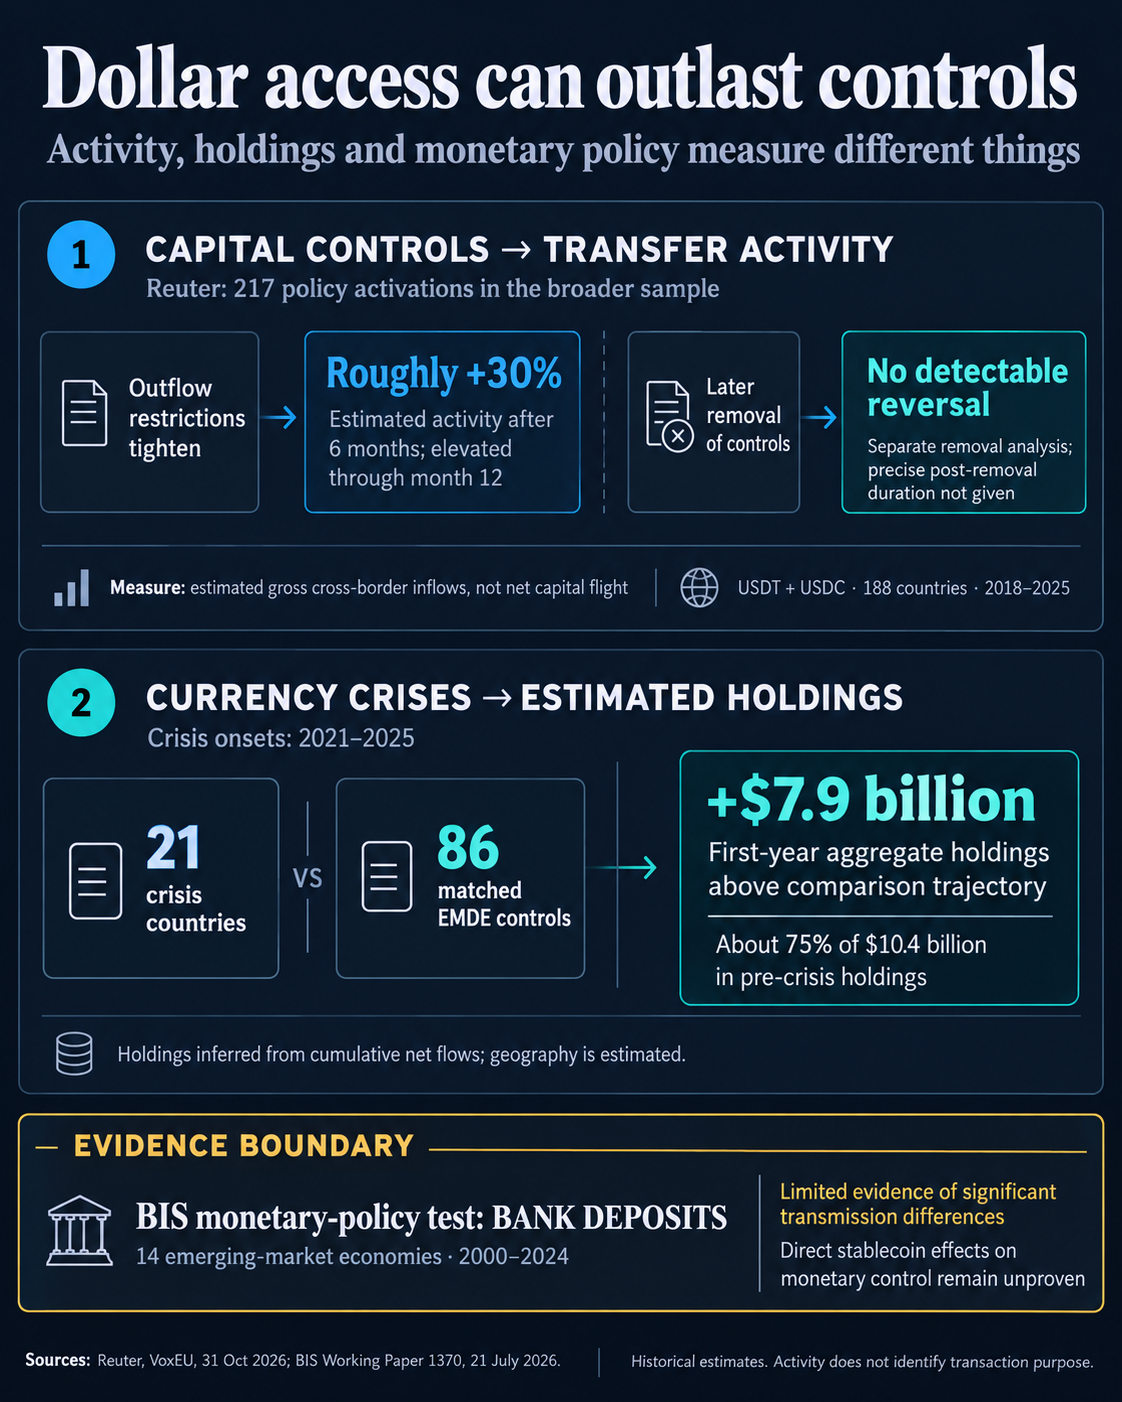
Reuter vergleicht 217 Aktivierungen von Kapitalflussmaßnahmen mit Ländern, die in den umliegenden Monaten keine Maßnahme einführten. Die Schätzungen verwenden den Monat vor der Aktivierung als Basislinie. Nach strengeren Beschränkungen für Kapitalabflüsse steigt die geschätzte grenzüberschreitende Stablecoin-Aktivität innerhalb von sechs Monaten um etwa 30 % und bleibt bis zum zwölften Monat erhöht.
In einer separaten Analyse nachfolgender Aufhebungen berichtet er von keinem erkennbaren Rückgang. Außerdem sagt er, die Daten verwürfen die Hypothese, dass Aufhebungen den anfänglichen Anstieg vollständig rückgängig machen. Die Kolumne nennt keine genaue Dauer nach der Aufhebung.
Die unterschiedlichen Reaktionen auf Verschärfung und Aufhebung haben eine praktische politische Konsequenz. Würde die Aktivität lediglich das Vorhandensein einer Beschränkung nachzeichnen, müsste ihre Lockerung die Aktivität wieder senken. Das berichtete Muster legt dagegen nahe, dass die Aufhebung von Kontrollen allein möglicherweise nicht ausreicht, um die Stablecoin-Nutzung auf ihr früheres Niveau zurückzuführen.
Der Zeitpunkt ist wichtig. Die Kolumne wurde im Oktober 2026 veröffentlicht, doch das zugrunde liegende Paneel für $USDT und $USDC umfasst 188 Länder im Zeitraum 2018–2025.
Reuter misst die Aktivität anhand grenzüberschreitender Stablecoin-Zuflüsse. Das kann einen größeren Markt für Dollarzugang sichtbar machen, ohne zu belegen, dass per saldo mehr Vermögen das Land verlassen hat. Bruttoeinnahmen und Nettokapitalabflüsse beantworten unterschiedliche Fragen.
Auch die Zuordnung zu Ländern bringt Unsicherheit mit sich. Reuter weist Standorte probabilistisch anhand von Wallet-Aktivität und Publikumsdaten von Börsenwebsites zu.
Bestände sind eine weitere eigenständige Größe. Reuter nähert sie über kumulierte Nettoflüsse an, einschließlich Transfers unter Beteiligung der Emittenten; diese Schätzungen hängen von abgeleiteten Wallet-Standorten und der Abdeckung der Transaktionen ab.
Eine separate Vergleichsanalyse Reuters zu Währungskrisen zeigt, dass die geschätzten kombinierten Bestände im ersten Jahr etwa 7,9 Milliarden US-Dollar über der Entwicklung der Vergleichsländer lagen. Das entspricht rund 75 % der Vorkrisenbestände der Krisenländer von 10,4 Milliarden US-Dollar. Die Stichprobe umfasst 21 Krisenländer im Zeitraum 2021–2025 und 86 gematchte Schwellen- und Entwicklungsländer als Kontrollgruppe.
Was Persistenz für die monetäre Kontrolle bedeutet
Die BIS-Studie vom 21. Juli von Boris Hofmann, Aaron Mehrotra und Jan Paulick findet ebenfalls Persistenz bei Dollareinlagen und Stablecoin-Aktivität. Sie berichtet nur begrenzte Evidenz dafür, dass sich die beiden Formen der Dollarexposition gegenseitig ersetzen.
Die Befunde zu Beschränkungen sehen anders aus als bei Reuter: Die geschätzten Reaktionen der Stablecoin-Ströme sind statistisch nicht signifikant. Die Studien prüfen jedoch nicht dasselbe.
Das BIS-Arbeitspapier verwendet Brutto-Zuflüsse von $USDT und $USDC von Chainalysis für 184 Länder im Zeitraum 2017–2024. Transfers, an denen Akteure wie Börsen beteiligt sind, ordnet es anhand des Website-Traffics zu. Reuters Paneel endet ein Jahr später und verwendet ein anderes Modell zur Bestimmung des Wallet-Standorts. Die breite Einlagenstichprobe der BIS umfasst dagegen mehr als 130 Volkswirtschaften im Zeitraum 1990–2019, also eine deutlich längere historische Datenreihe als beide Stablecoin-Datensätze.
Auch ihre politischen Vergleiche unterscheiden sich. Reuter untersucht Veränderungen rund um Aktivierungen. Die BIS berücksichtigt Vergleiche über verschiedene Beschränkungsregime sowie vierteljährliche Paneele für Lateinamerika mit gewichteten Beschränkungsindizes und stablecoin-spezifischen Regeln. Ein Zusammenhang mit den bestehenden Regeln ist etwas anderes als eine Reaktion im Monat, in dem sich eine Regel ändert.
Diese Unterschiede verhindern ein einfaches Urteil, dass eine Studie die andere widerlegt. Ein statistisch nicht signifikanter Schätzwert belegt zudem nicht, dass Beschränkungen die Stablecoin-Nutzung niemals beeinflussen können.
Dollarisierung kann bedeuten, dass Menschen ausländische Währung statt heimischen Geldes halten. Eine solche Präferenz nachzuweisen ist etwas anderes als zu messen, ob die Zinsentscheidungen einer Zentralbank an Wirksamkeit verlieren.
Die BIS-Forscher untersuchen die geldpolitische Transmission anhand der Dollarisierung von Einlagen und geldpolitischer Überraschungen in 14 Schwellenländern im Zeitraum 2000–2024. Sie finden nur begrenzte Evidenz für signifikante Unterschiede der Transmission je nach Grad der Einlagendollarisierung. Dieser Test schätzt den direkten kausalen Effekt der Stablecoin-Verbreitung nicht.
Außerdem finden sie, dass eine moderate Einlagendollarisierung mit etwas höheren Inflationsrisiken einhergeht.
Die Autoren warnen, dass Erfahrungen mit Einlagen möglicherweise nicht ausreichend auf Token übertragbar sind, die außerhalb regulierter Banken zirkulieren und anderen Zwecken dienen.
Eine frühere Berichterstattung von CryptoSlate über krisenbedingte Stablecoin-Nachfrage behandelte die Durchsetzungsproblematik, die durch Dollarzugang außerhalb der inländischen Bankkanäle entsteht. Die Evidenz nach Aufhebungen erweitert diese Diskussion, indem sie fragt, ob die Alternative auch nach dem Ende der ursprünglichen Beschränkung weiter genutzt wird.
Für Behörden, die Kapitalkontrollen lockern, ist die praktische Konsequenz, die Nutzung digitaler Dollar auch nach den Regeländerungen weiter zu messen. Ein Rückgang bei den Überweisungen, ein Rückgang bei den Dollarbeständen und eine stärkere Reaktion auf inländische Zinssätze würden jeweils eine andere Geschichte erzählen.