
Circleが買収するもの
Circleのコア製品はすでにオンチェーンの部分を担っています。$USDCはドル建ての決済資産を提供し、Circle Payments Network(CPN)は金融機関間のルール、ルーティング、技術的な調整を担います。Tazapayは、このシステムに法定通貨が出入りする周辺部分に事業会社を加えることになります。
買収発表においてCircleは、2026年7月31日時点でTazapayの年間換算決済額が250億ドルを超えたと報告しました。また、60以上の銀行およびフィンテック企業のパートナー、100以上の市場にまたがる送金ルート、そしてTazapayの取引量の約60%がステーブルコインを伴っていたことも示しました。
これらはいずれも会社側が提供した数字です。発表では、年間換算額の算出方法、総額か純額か、あるいは一つの決済が複数の段階で重複して数えられるかどうかは示されていません。ステーブルコインの割合は、Circleがステーブルコインを総称して説明しているため、$USDCの取引量と解釈すべきではありません。
こうした制約はあるものの、この組み合わせは戦略的に理解しやすいものです。Circleによれば、Tazapayは2025年以来CPNの設計パートナーを務めています。Circleの共同創業者兼CEOであるJeremy Allaireは、$USDCとTazapayの銀行取引関係、現地の送金ルート、機関投資家顧客を組み合わせることで、世界的な普及が加速すると述べました。
この見通しは、Circleが解決しようとしている流通の問題を示しています。広く使われるステーブルコインを発行しても、あらゆる現地の銀行システムへのアクセスが保証されるわけではありません。送金事業者は、トークンを規制対象の事業体、外国為替の換算、受取人口座につなぐことができます。Tazapayを保有すれば、Circleはこれらの機能を$USDCおよびCPNと直接的に連携させやすくなります。ただし、これは取引の完了と、まだ開示されていない統合計画が前提となります。
CPNの現行設計は、ネットワークの調整と、参加機関が行う規制対象の業務との間に線を引いています。
ネットワークの自己管理型法定通貨送金モデルでは、発信元の金融機関が送金者と連携し、必要な確認を行い、法定通貨をステーブルコインに換えます。受取側の金融機関はステーブルコインを受け取り、現地通貨に換えて受取人に支払います。CPNは両者の間で見積もり、ルーティング、決済を調整します。
CircleはCPNのルールを定め、Circle Technology Servicesがネットワークを運営します。ただし、Circleのガバナンスに関する説明によれば、運営者は顧客資金を保有せず、顧客口座を管理せず、参加機関同士の取引の当事者にもなりません。参加機関はそれぞれのリスクで取引を行い、自らの役割に伴う責任を負います。
したがって、提案された買収には明確な境界があります:
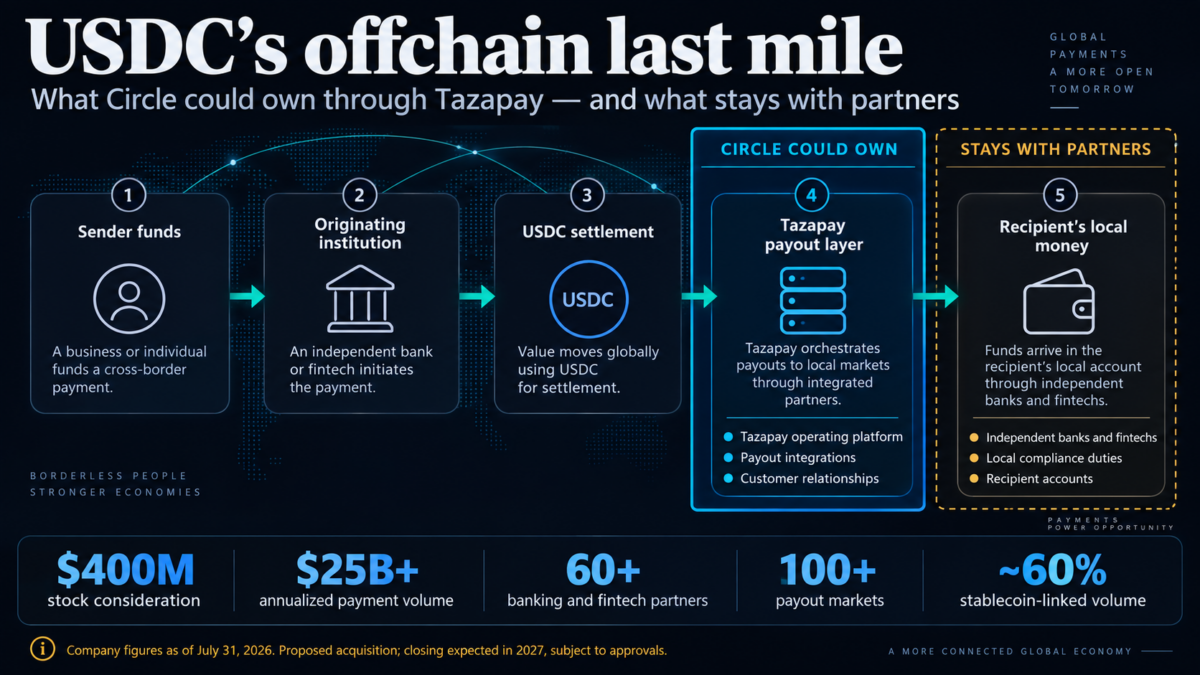
「垂直統合」という言葉は、すべての層が一つの法的・運営上の傘下に入るように聞こえるかもしれません。しかし、開示された取引はそれを裏付けるものではありません。買収が完了すればCircleはTazapayを所有することになりますが、Tazapayの銀行およびフィンテックのパートナーは独立した機関のままです。
Circleの現行CPN文書には、管理型モードの説明もあります。このオプションでは、自らデジタル資産を保有せずにステーブルコイン決済を利用したい顧客に対し、Circleがライセンス取得、資産保管、コンプライアンス、資金管理、決済を担います。一方、法定通貨送金(Fiat Payouts)は、送金パートナーを通じて提供される自己管理型の製品のままです。
Tazapayはこのアーキテクチャのどちら側も支えられる可能性があります。そのルートは、自己管理型の決済で選べるパートナーを増やす可能性があり、その事業体と顧客基盤は、より統合された管理型サービスを支える可能性があります。Circleは、どちらの道を選ぶのか、またTazapayが両方を担うのかをまだ明らかにしていません。
Tazapay自身の構造は、この統合が新しいAPIを接続するだけでは済まない理由を示しています。同社によれば、ステーブルコイン関連サービスはTazapay Canadaを通じてのみ提供され、シンガポールの事業体はデジタル決済トークンサービスを提供していません。シンガポールの許可は別の決済業務を対象としています。最後の課題とは、単一の世界的な認可ではなく、ライセンスを持つ事業体、契約、そして現地の能力の集合体なのです。
この複雑さこそ、Circleが取得しようとしている希少なインフラです。ブロックチェーン上の決済はソフトウェアで再現できます。しかし、規制上の許可、銀行との接続、送金の品質、機関投資家との関係は、市場ごとに構築していく必要があります。
この取引で解決しないこと
買収はまだ完了していません。Circleは、シンガポール金融管理局の承認を含む通常の条件および規制当局の承認を前提として、2027年に完了する見込みだと述べています。また、8-K開示は、対価と最終的な株式数が完了時の調整およびCircleの完了前の株価によって変動しうることも明らかにしています。
Circleは、Tazapayの売上高、同社の業績への想定される寄与、定量化されたシナジー、統合コスト、利益率の水準を開示していません。また、Tazapayのルートが、Circleや$USDCと競合する企業に対して、同じ条件で引き続き利用可能になるかどうかも示していません。この取引は戦略的な動きとして評価できますが、実証された財務的な収益としてはまだ評価できません。
企業は、Circleがネットワークの選択肢を狭めることなくシステムを統合すれば、ステーブルコインの決済と現地での送金を結ぶより一元化されたルートを得られる可能性がある。Tazapayの顧客は$USDCの流動性と、Circleのより広範な製品流通網にアクセスできるようになる可能性がある。Circleは、決済資産とオーケストレーション層を提供するだけでなく、$USDCによる支払いに関わるワークフローのより多くの部分を取り込める可能性がある。
所有権の変更は、CPN参加者にとって新たな緊張関係も生む。CPN参加者は、このネットワークを中立的なマーケットプレイスとして評価している。もしCircleが取引量を自社子会社に誘導すれば、独立した受取機関は、ネットワークのルール策定にも関与する競合に直面しかねない。開示された文書には、CircleがTazapayを優遇するとの記載はない。そのため、これは発表された方針ではなく、ガバナンス上の問題として残っている。
今回の買収は、測定可能な検証の機会を生む。より広範な送金カバレッジと緊密な統合が、参加者の選択肢を維持しながら実行の質を高めるなら、TazapayはCPNネットワークを強化できる可能性がある。一方、Circle所有のルートが優遇されるなら、ネットワークは垂直統合が進み、中立性が損なわれる可能性がある。
Circleは、$USDCの送金の最終地点にある銀行口座すべてを買収しようとしているわけではない。そこに至る過程のより多くの部分を調整する能力を買収しようとしている。だからこそ、この取引は単なる普及の域を超えている。規制下での換金と現地での受け渡しを、ブロックチェーンに付随する交換可能なサービスとしてではなく、戦略的なインフラとして扱っているのである。
決済速度は、あくまで一つの層にすぎない。より難しい優位性は、デジタルドルを、受取人が実際に使えるお金へと変えることにある。