
Ce que Circle achète
Le produit principal de Circle gère déjà la partie onchain. $USDC fournit un actif de règlement libellé en dollars, tandis que Circle Payments Network, ou CPN, fournit les règles, le routage et la coordination technique entre les institutions financières. Tazapay ajouterait une société d'exploitation aux extrémités du système, là où les fonds fiat entrent et sortent.
Dans l'annonce de l'acquisition, Circle indique que Tazapay a traité plus de 25 milliards de dollars de volume de paiements annualisé au 31 juillet 2026. Elle indique également plus de 60 partenaires bancaires et fintech, des circuits de paiement dans plus de 100 marchés, et affirme qu'environ 60 % du volume de transactions de Tazapay impliquait des stablecoins.
Ce sont des chiffres fournis par l'entreprise. Le communiqué ne définit pas la manière dont le volume annualisé a été calculé, ni si le montant est brut ou net, ni si un paiement peut être comptabilisé à plusieurs étapes. La part des stablecoins ne doit pas être lue comme un volume en $USDC, car Circle a décrit les stablecoins de manière collective.
Malgré ces limites, la combinaison est stratégiquement lisible. Tazapay est un partenaire de conception de CPN depuis 2025, selon Circle. Jeremy Allaire, cofondateur et PDG de Circle, a déclaré que la combinaison de $USDC avec les relations bancaires de Tazapay, ses circuits de paiement locaux et sa clientèle institutionnelle accélérerait l'adoption mondiale.
Cette prévision décrit le problème de distribution que Circle cherche à résoudre. Émettre un stablecoin largement utilisé ne garantit pas l'accès à chaque système bancaire local. Un opérateur de paiements peut relier le jeton à des entités réglementées, à la conversion de devises et aux comptes des bénéficiaires. Posséder Tazapay donnerait à Circle un moyen plus direct de coordonner ces capacités avec $USDC et CPN, sous réserve de la clôture de la transaction et d'un plan d'intégration qui n'a pas encore été divulgué.
La conception actuelle de CPN trace une ligne entre la coordination du réseau et le travail réglementé effectué par les institutions participantes.
Dans le modèle de paiements fiat en gestion autonome du réseau, une institution financière d'origine travaille avec l'expéditeur, effectue les contrôles requis et convertit les fonds fiat en stablecoins. Une institution financière bénéficiaire reçoit les stablecoins, les convertit en monnaie locale et paie le bénéficiaire. CPN coordonne les cotations, le routage et le règlement entre elles.
Circle fixe les règles de CPN et Circle Technology Services exploite le réseau. Mais l'explication de la gouvernance de Circle indique que l'opérateur ne détient pas les fonds des clients, ne gère pas leurs comptes et ne devient pas partie aux transactions entre institutions participantes. Ces institutions effectuent leurs transactions à leurs propres risques et conservent les responsabilités attachées à leurs rôles.
L'acquisition proposée a donc une limite précise :
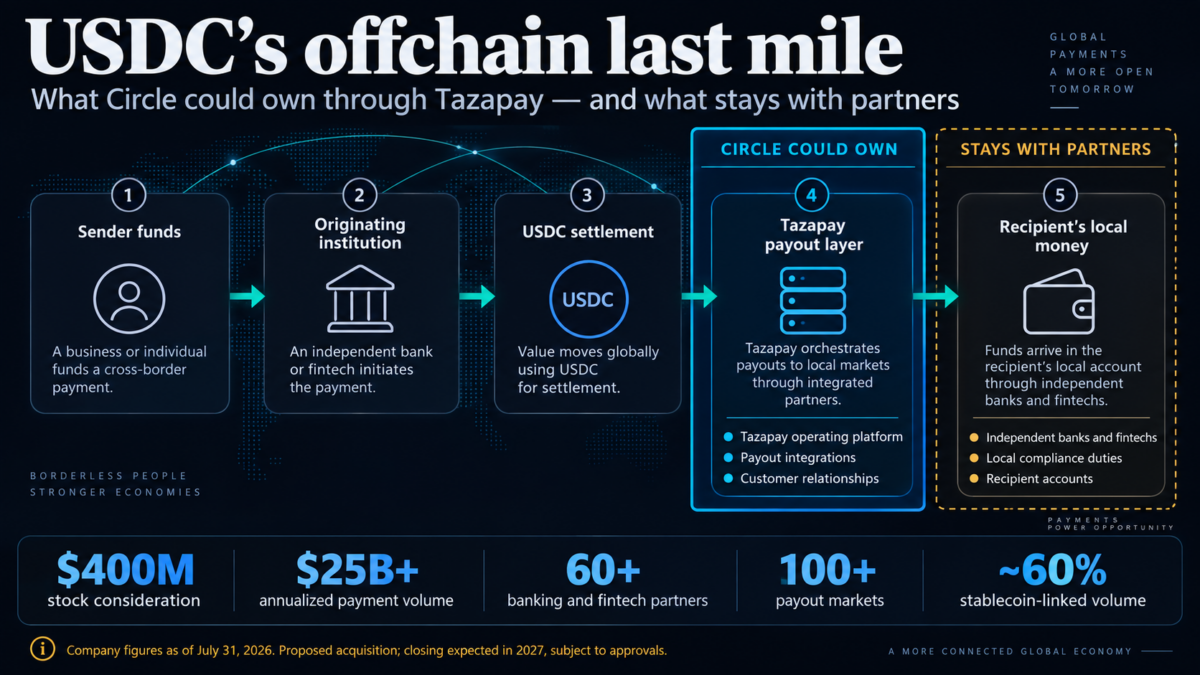
L'expression « intégration verticale » peut laisser croire que chaque couche passe sous un même toit juridique et opérationnel. La transaction divulguée ne l'établit pas. Circle détiendrait Tazapay si l'achat est finalisé, mais les partenaires bancaires et fintech de Tazapay resteraient des institutions indépendantes.
La documentation actuelle de CPN décrit aussi un mode géré. Dans cette option, Circle prend en charge l'octroi de licences, la conservation, la conformité, la trésorerie et le règlement pour les clients qui veulent effectuer des paiements en stablecoins sans détenir eux-mêmes d'actifs numériques. Les paiements fiat, en revanche, restent un produit en gestion autonome fourni par des partenaires de paiement.
Tazapay pourrait soutenir l'un ou l'autre côté de cette architecture. Ses routes pourraient élargir les choix de partenaires disponibles pour les paiements en gestion autonome, tandis que ses entités d'exploitation et sa base de clients pourraient soutenir un service géré plus intégré. Circle n'a pas dit quelle voie elle suivra ni si Tazapay servira les deux.
La structure propre de Tazapay montre pourquoi l'intégration ne peut pas se réduire à la connexion d'une nouvelle API. L'entreprise indique que ses services liés aux stablecoins sont fournis exclusivement par Tazapay Canada et que son entité de Singapour ne fournit pas de services de jetons de paiement numériques. Les autorisations à Singapour couvrent des activités de paiement distinctes. Le dernier maillon est un ensemble d'entités agréées, de contrats et de capacités locales, et non une autorisation mondiale unique.
Cette complexité est l'infrastructure rare que Circle semble prête à acquérir. Le règlement sur blockchain peut être reproduit par logiciel. Les autorisations réglementées, la connectivité bancaire, la performance des paiements et les relations institutionnelles se construisent marché par marché.
Ce que l'accord ne règle pas
L'acquisition n'est pas finalisée. Circle prévoit qu'elle se clôture en 2027, sous réserve des conditions usuelles et des approbations réglementaires, dont celle de l'Autorité monétaire de Singapour. Le formulaire 8-K précise aussi que la contrepartie et le nombre final d'actions peuvent changer en fonction des ajustements à la clôture et du cours de l'action de Circle avant la clôture.
Circle n'a pas divulgué le chiffre d'affaires de Tazapay, sa contribution attendue à ses résultats, les synergies chiffrées, le coût d'intégration ni le profil de marge. Elle n'a pas non plus indiqué si les routes de Tazapay resteront disponibles aux mêmes conditions pour les entreprises en concurrence avec Circle ou $USDC. La transaction peut être évaluée comme un geste stratégique, mais pas encore comme un rendement financier démontré.
Les entreprises pourraient bénéficier d'un itinéraire plus unifié couvrant le règlement en stablecoins et les versements locaux si Circle intègre les systèmes sans réduire le choix de réseau. Les clients de Tazapay pourraient accéder à la liquidité en $USDC et à la distribution plus large des produits de Circle. Circle pourrait capter une part plus importante du flux de travail autour d'un paiement en $USDC, au lieu de fournir uniquement l'actif de règlement et la couche d'orchestration.
La propriété crée aussi une nouvelle tension pour les participants au CPN qui considèrent le réseau comme une place de marché neutre. Si Circle devait orienter le volume vers sa propre filiale, les institutions bénéficiaires indépendantes pourraient se retrouver face à un concurrent qui contribue aussi à définir les règles du réseau. Les documents publiés n'indiquent pas que Circle favorisera Tazapay, de sorte que cela reste une question de gouvernance plutôt qu'une politique annoncée.
L'acquisition ouvre un test mesurable. Si une couverture plus large des versements et une intégration plus étroite améliorent l'exécution tout en préservant le choix des participants, Tazapay pourrait renforcer le réseau CPN. Si les itinéraires détenus par Circle reçoivent un traitement préférentiel, le réseau pourrait devenir plus intégré verticalement et moins neutre.
Circle n'achète pas chaque compte bancaire au bout d'un transfert en $USDC. Elle propose d'acquérir la capacité de coordonner une part plus importante du parcours vers ces comptes. C'est pourquoi l'opération dépasse une simple adoption ordinaire : elle considère la conversion réglementée et la livraison locale comme une infrastructure stratégique, et non comme un service interchangeable rattaché à la blockchain.
La vitesse de règlement ne constitue qu'une couche parmi d'autres. L'avantage le plus difficile à obtenir consiste à transformer les dollars numériques en argent que les bénéficiaires peuvent réellement utiliser.