
Qué está comprando Circle
El producto principal de Circle ya cubre la parte en cadena. $USDC ofrece un activo de liquidación denominado en dólares, mientras que Circle Payments Network, o CPN, aporta reglas, enrutamiento y coordinación técnica entre instituciones financieras. Tazapay añadiría una empresa operativa en los extremos, donde el dinero fiduciario entra y sale de ese sistema.
En el anuncio de la adquisición, Circle informó que Tazapay procesó más de 25 000 millones de dólares en volumen de pagos anualizado al 31 de julio de 2026. También informó de más de 60 socios bancarios y fintech, redes de pagos en más de 100 mercados, y afirmó que alrededor del 60 % del volumen de transacciones de Tazapay involucró stablecoins.
Se trata de cifras proporcionadas por la empresa. El comunicado no define cómo se calculó el volumen anualizado, si la cifra es bruta o neta, ni si un pago puede contarse en varias etapas. La proporción de stablecoins no debe leerse como volumen de $USDC, porque Circle se refirió a las stablecoins en conjunto.
Incluso con esas limitaciones, la combinación es estratégicamente comprensible. Según Circle, Tazapay ha sido socio de diseño de CPN desde 2025. Jeremy Allaire, cofundador y CEO de Circle, afirmó que combinar $USDC con las relaciones bancarias de Tazapay, sus redes de pago locales y sus clientes institucionales aceleraría la adopción mundial.
Esa previsión describe el problema de distribución que Circle intenta resolver. Emitir una stablecoin de uso amplio no garantiza el acceso a todos los sistemas bancarios locales. Un operador de pagos puede conectar el token con entidades reguladas, la conversión de divisas y las cuentas de los beneficiarios. Ser propietario de Tazapay daría a Circle una forma más directa de coordinar esas capacidades con $USDC y CPN, sujeto al cierre de la transacción y a un plan de integración que aún no se ha divulgado.
El diseño actual de CPN traza una línea entre la coordinación de la red y el trabajo regulado que realizan las instituciones participantes.
En el modelo de pagos fiduciarios autogestionado de la red, una institución financiera originadora trabaja con el remitente, realiza las verificaciones requeridas y convierte el dinero fiduciario en stablecoins. Una institución financiera beneficiaria recibe las stablecoins, las convierte en moneda local y paga al destinatario. CPN coordina las cotizaciones, el enrutamiento y la liquidación entre ellas.
Circle establece las reglas de CPN y Circle Technology Services opera la red. Pero la explicación de gobernanza de Circle indica que el operador no custodia fondos de clientes, no gestiona cuentas de clientes ni se convierte en parte de las transacciones entre las instituciones participantes. Esas instituciones operan bajo su propio riesgo y conservan las responsabilidades vinculadas a sus funciones.
Por tanto, la adquisición propuesta tiene un límite preciso:
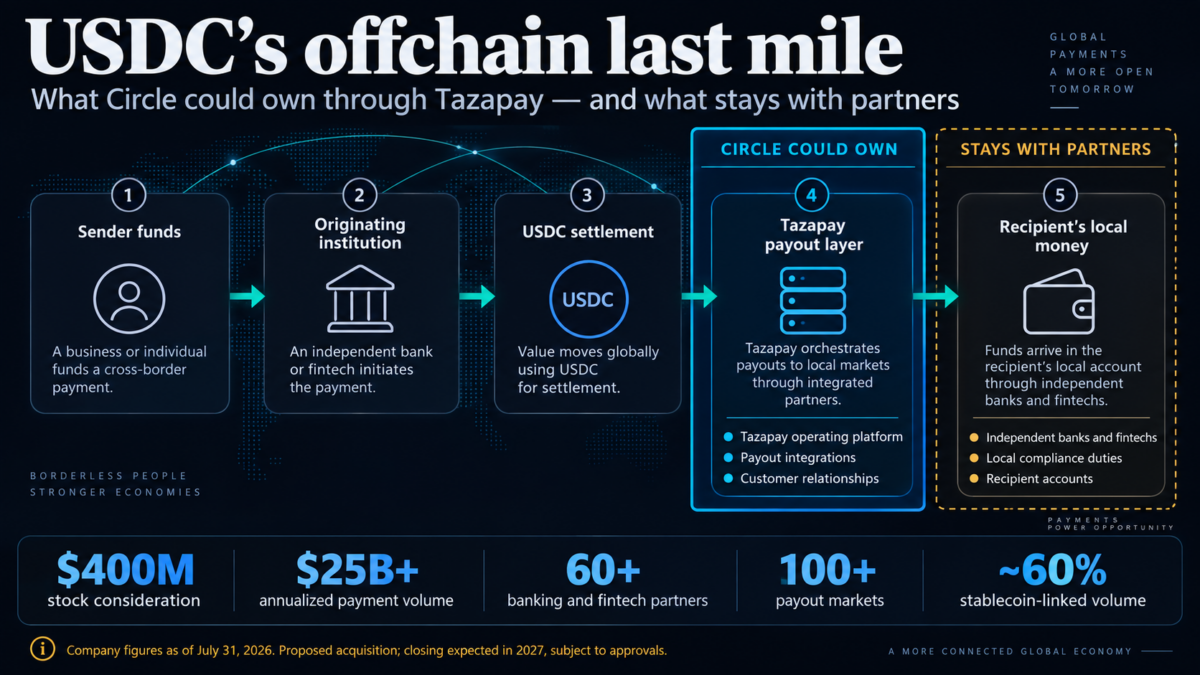
La expresión «integración vertical» puede sugerir que cada capa pasa a estar bajo un mismo techo legal y operativo. La transacción divulgada no establece eso. Circle sería propietaria de Tazapay si la compra se cierra, pero los socios bancarios y fintech de Tazapay seguirían siendo instituciones independientes.
La documentación actual de CPN de Circle también describe un modo gestionado. Con esa opción, Circle se encarga de licencias, custodia, cumplimiento, tesorería y liquidación para los clientes que quieren realizar pagos con stablecoins sin mantener activos digitales por sí mismos. Los Fiat Payouts, en cambio, siguen siendo un producto autogestionado que se entrega a través de socios de pagos.
Tazapay podría respaldar cualquiera de los dos lados de esa arquitectura. Sus rutas podrían ampliar las opciones de socios disponibles para los pagos autogestionados, mientras que sus entidades operativas y su base de clientes podrían respaldar un servicio gestionado más integrado. Circle no ha dicho qué camino seguirá ni si Tazapay atenderá ambos.
La propia estructura de Tazapay muestra por qué la integración no puede reducirse a conectar una nueva API. La empresa indicó que sus servicios relacionados con stablecoins se prestan exclusivamente a través de Tazapay Canada y que su entidad en Singapur no presta servicios de tokens de pago digitales. Los permisos de Singapur cubren actividades de pago distintas. El último tramo es un conjunto de entidades licenciadas, contratos y capacidades locales, no una autorización global única.
Esa complejidad es la infraestructura escasa que Circle parece dispuesta a adquirir. La liquidación en blockchain puede reproducirse en software. Los permisos regulados, la conectividad bancaria, el rendimiento de los pagos y las relaciones institucionales se construyen mercado por mercado.
Lo que la operación no resuelve
La adquisición no está completada. Circle espera que se cierre en 2027, sujeta a las condiciones habituales y a aprobaciones regulatorias, incluida la de la Autoridad Monetaria de Singapur. El formulario 8-K también deja claro que la contraprestación y el número final de acciones pueden cambiar con los ajustes de cierre y con el precio de la acción de Circle antes del cierre.
Circle no ha divulgado los ingresos de Tazapay, su contribución esperada a los resultados, las sinergias cuantificadas, el coste de integración ni el perfil de márgenes. Tampoco ha dicho si las rutas de Tazapay seguirán disponibles en las mismas condiciones para empresas que compiten con Circle o con $USDC. La operación puede evaluarse como un movimiento estratégico, pero todavía no como un retorno financiero demostrado.
Las empresas podrían obtener una ruta más unificada que abarque la liquidación en stablecoins y los pagos locales si Circle integra los sistemas sin restringir la elección de redes. Los clientes de Tazapay podrían acceder a la liquidez de $USDC y a la distribución más amplia de productos de Circle. Circle podría captar una mayor parte del flujo de trabajo en torno a un pago en $USDC, en lugar de limitarse a suministrar el activo de liquidación y la capa de orquestación.
La propiedad también genera una nueva tensión para los participantes de CPN que valoran la red como un mercado neutral. Si Circle orientara el volumen hacia su propia filial, las instituciones beneficiarias independientes podrían enfrentarse a un competidor que además ayuda a fijar las reglas de la red. Los documentos divulgados no dicen que Circle vaya a favorecer a Tazapay, por lo que ese punto sigue siendo una cuestión de gobernanza y no una política anunciada.
La adquisición plantea una prueba medible. Si una cobertura más amplia de pagos y una integración más estrecha mejoran la ejecución y preservan la elección de los participantes, Tazapay podría fortalecer la red de CPN. Si las rutas propiedad de Circle recibieran un trato preferencial, la red podría volverse más integrada verticalmente y menos neutral.
Circle no está comprando todas las cuentas bancarias al final de una transferencia en $USDC. Lo que propone es adquirir la capacidad de coordinar una mayor parte del recorrido hasta esas cuentas. Por eso el acuerdo va más allá de la adopción ordinaria: trata la conversión regulada y la entrega local como infraestructura estratégica, y no como un servicio intercambiable asociado a la cadena de bloques.
La velocidad de liquidación es solo una capa. La ventaja más difícil consiste en convertir los dólares digitales en dinero que los destinatarios puedan usar realmente.