
Was Circle kauft
Circles Kernprodukt deckt bereits den Onchain-Teil ab. $USDC stellt einen auf Dollar lautenden Abwicklungsvermögenswert bereit, während das Circle Payments Network, kurz CPN, Regeln, Routing und technische Koordination zwischen Finanzinstituten liefert. Tazapay würde ein Betriebsunternehmen an den Rändern hinzufügen, an denen Fiatgeld in dieses System ein- und aus ihm austritt.
In seiner Ankündigung der Übernahme meldete Circle, dass Tazapay zum 31. Juli 2026 ein annualisiertes Zahlungsvolumen von mehr als 25 Milliarden Dollar verarbeitet hat. Außerdem nannte das Unternehmen mehr als 60 Partner aus Banken und Fintechs, Auszahlungsschienen in mehr als 100 Märkten und erklärte, dass rund 60 % des Transaktionsvolumens von Tazapay Stablecoins betrafen.
Dabei handelt es sich um vom Unternehmen selbst angegebene Zahlen. Die Mitteilung definiert nicht, wie das annualisierte Volumen berechnet wurde, ob die Zahl brutto oder netto ist und ob eine Zahlung in mehreren Stufen gezählt werden kann. Der Stablecoin-Anteil sollte nicht als $USDC-Volumen gelesen werden, weil Circle Stablecoins insgesamt beschrieben hat.
Selbst mit diesen Einschränkungen ist die Kombination strategisch nachvollziehbar. Laut Circle ist Tazapay seit 2025 ein Design-Partner von CPN. Jeremy Allaire, Mitbegründer und CEO von Circle, sagte, dass die Verbindung von $USDC mit den Bankbeziehungen, lokalen Auszahlungsschienen und institutionellen Kunden von Tazapay die weltweite Verbreitung beschleunigen würde.
Diese Prognose beschreibt das Verteilungsproblem, das Circle lösen will. Die Ausgabe eines weit genutzten Stablecoins garantiert keinen Zugang zu jedem lokalen Bankensystem. Ein Auszahlungsbetreiber kann den Token mit regulierten Einheiten, Devisenumtausch und Empfängerkonten verbinden. Der Besitz von Tazapay würde Circle einen direkteren Weg geben, diese Fähigkeiten mit $USDC und CPN zu koordinieren, vorbehaltlich des Abschlusses der Transaktion und eines Integrationsplans, der noch nicht offengelegt wurde.
Das aktuelle Design von CPN zieht eine Linie zwischen der Netzwerkkoordination und der regulierten Arbeit, die von teilnehmenden Instituten erledigt wird.
Im selbstverwalteten Fiat-Auszahlungsmodell des Netzwerks arbeitet ein ursprüngliches Finanzinstitut mit dem Absender zusammen, führt die erforderlichen Prüfungen durch und wandelt Fiatgeld in Stablecoins um. Ein Empfängerinstitut nimmt die Stablecoins entgegen, wandelt sie in Landeswährung um und zahlt den Empfänger aus. CPN koordiniert dabei Angebote, Routing und Abwicklung zwischen ihnen.
Circle legt die Regeln von CPN fest, und Circle Technology Services betreibt das Netzwerk. Laut Circles Erläuterung der Governance hält der Betreiber jedoch keine Kundengelder, verwaltet keine Kundenkonten und wird nicht Vertragspartei von Transaktionen zwischen teilnehmenden Instituten. Diese Institute handeln auf eigenes Risiko und tragen die Verantwortung, die mit ihren Rollen verbunden ist.
Die geplante Übernahme hat daher eine klar umrissene Grenze:
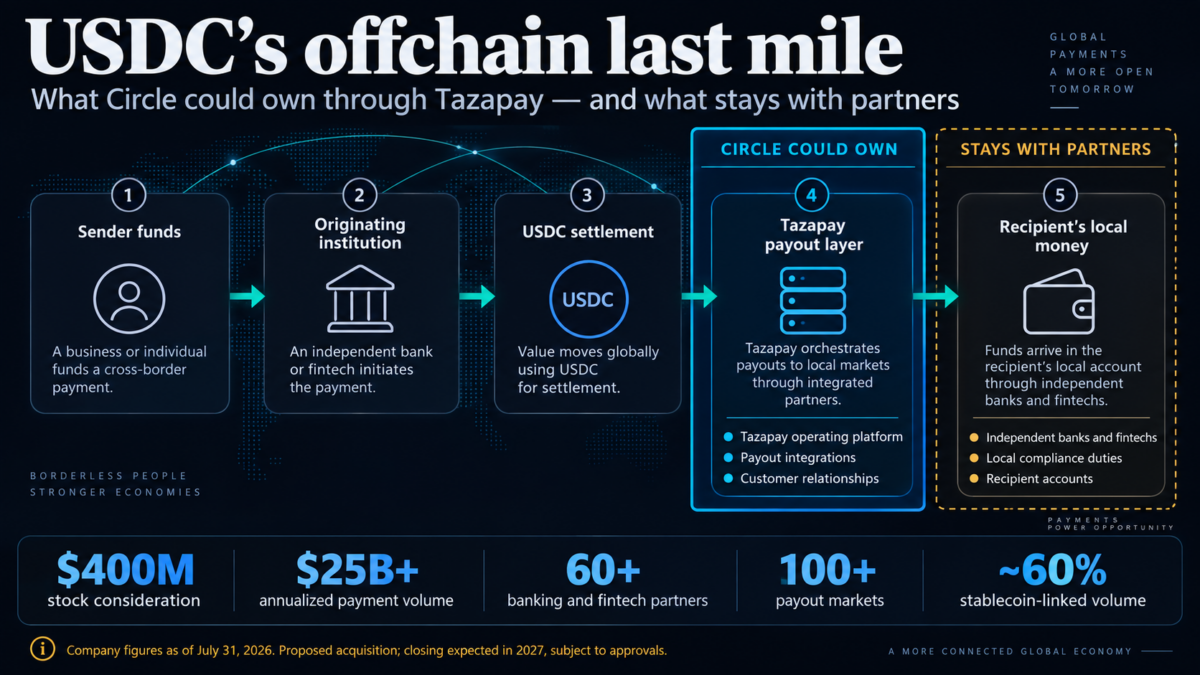
Der Begriff „vertikale Integration“ kann nahelegen, dass jede Ebene unter ein einziges rechtliches und operatives Dach wandert. Die offengelegte Transaktion belegt das nicht. Circle würde Tazapay besitzen, falls der Kauf abgeschlossen wird, doch die Bank- und Fintech-Partner von Tazapay blieben unabhängige Institute.
Circles aktuelle CPN-Dokumentation beschreibt außerdem einen verwalteten Modus. In dieser Option übernimmt Circle Lizenzierung, Verwahrung, Compliance, Treasury und Abwicklung für Kunden, die Stablecoin-Zahlungen nutzen möchten, ohne selbst digitale Vermögenswerte zu halten. Fiat-Auszahlungen hingegen bleiben ein selbstverwaltetes Produkt, das über Auszahlungspartner bereitgestellt wird.
Tazapay könnte beide Seiten dieser Architektur unterstützen. Seine Routen könnten die Partnerauswahl für selbstverwaltete Zahlungen erweitern, während seine Betriebseinheiten und Kundenbasis einen stärker integrierten verwalteten Dienst tragen könnten. Circle hat nicht gesagt, welchen Weg es einschlagen wird oder ob Tazapay beide Modelle bedienen soll.
Die eigene Struktur von Tazapay zeigt, warum sich die Integration nicht darauf reduzieren lässt, eine neue API anzubinden. Das Unternehmen erklärte, dass seine stablecoin-bezogenen Dienste ausschließlich über Tazapay Canada erbracht werden und dass seine Einheit in Singapur keine Dienste für digitale Zahlungstoken anbietet. Die Berechtigungen in Singapur decken getrennte Zahlungsaktivitäten ab. Die letzte Meile ist eine Sammlung lizenzierter Einheiten, Verträge und lokaler Fähigkeiten, keine einzige globale Zulassung.
Diese Komplexität ist die knappe Infrastruktur, die Circle offenbar zu erwerben bereit ist. Blockchain-Abwicklung lässt sich in Software nachbilden. Regulierte Berechtigungen, Bankanbindungen, Auszahlungsleistung und institutionelle Beziehungen werden dagegen Markt für Markt aufgebaut.
Was der Deal nicht klärt
Die Übernahme ist noch nicht abgeschlossen. Circle erwartet den Abschluss im Jahr 2027, vorbehaltlich üblicher Bedingungen und behördlicher Genehmigungen, einschließlich der Zustimmung der Monetary Authority of Singapore. Die 8-K-Mitteilung macht außerdem deutlich, dass sich die Gegenleistung und die endgültige Anzahl der Aktien durch Abschlussanpassungen und den Aktienkurs von Circle vor dem Abschluss ändern können.
Circle hat weder Tazapays Umsatz noch den erwarteten Beitrag zu seinen Ergebnissen, quantifizierte Synergien, Integrationskosten oder das Margenprofil offengelegt. Ebenso wenig hat das Unternehmen gesagt, ob Tazapays Routen Unternehmen, die mit Circle oder $USDC konkurrieren, weiterhin zu denselben Bedingungen zur Verfügung stehen. Die Transaktion lässt sich als strategischer Schritt bewerten, aber noch nicht als nachgewiesene finanzielle Rendite.
Unternehmen könnten eine einheitlichere Route erhalten, die Stablecoin-Abwicklung und lokale Auszahlungen umfasst, falls Circle die Systeme integriert, ohne die Wahl des Netzwerks einzuschränken. Tazapay-Kunden könnten Zugang zu $USDC-Liquidität und zur breiteren Produktdistribution von Circle erhalten. Circle könnte mehr vom Workflow rund um eine $USDC-Zahlung übernehmen, statt nur das Abwicklungsasset und die Orchestrierungsebene bereitzustellen.
Das Eigentum schafft zudem ein neues Spannungsfeld für CPN-Teilnehmer, die das Netzwerk als neutralen Marktplatz schätzen. Würde Circle Volumen gezielt zu seiner eigenen Tochtergesellschaft lenken, könnten unabhängige begünstigte Institute einem Wettbewerber gegenüberstehen, der zugleich mitbestimmt, welche Netzwerkregeln gelten. Die offengelegten Unterlagen sagen nicht, dass Circle Tazapay bevorzugen wird; das bleibt daher eine Governance-Frage und keine angekündigte Richtlinie.
Die Übernahme schafft einen messbaren Test. Wenn eine breitere Abdeckung bei Auszahlungen und eine engere Integration die Ausführung verbessern und die Wahl der Teilnehmer erhalten bleibt, könnte Tazapay CPN stärken. Würden Circle-eigene Routen bevorzugt behandelt, könnte das Netzwerk stärker vertikal integriert und weniger neutral werden.
Circle kauft nicht jedes Bankkonto am Ende einer $USDC-Überweisung. Der Konzern will vielmehr die Fähigkeit erwerben, mehr von dem Weg zu diesen Konten zu koordinieren. Deshalb geht der Deal über gewöhnliche Adoption hinaus: Er behandelt regulierte Umwandlung und lokale Zustellung als strategische Infrastruktur und nicht als austauschbare Dienstleistung, die an die Blockchain angehängt ist.
Die Abwicklungsgeschwindigkeit ist nur eine Ebene. Der schwierigere Vorteil liegt darin, digitale Dollar in Geld zu verwandeln, das Empfänger tatsächlich nutzen können.