暗号資産を読み解く。
NBTCNEWS

最新ニュース · ページ 275

暗号資産の無期限先物は進化した

12時間余りの間に、ビットコインの価格は約7800ドルから3800ドルへ急落した。マーケットメーカーは流動性の提供を取りやめ、ブロックチェーンの混雑が裁定取引を妨げた。BitMEXの契約は一時、Coinbaseの現物価格を500ドル下回り、ストレス下では価格の基準がいかに急速に弱まるかを露呈した。 価格の基準と清算バッファーが形作った暗号資産の無期限先物の進化 無期限契約には満期日がないため、資金調達料を使って価格を現物市場に近づける。BitMEXはこの仕組みに外部の現物価格指数と平滑化されたマーク価格を組み合わせ、急激な注文板の変動に直接反応させるのではなく、清算の判定に用いている。 損失の配分方法も変わった。2018年8月3日、OKExの四半期先物市場で約50000 $BTCのポジションが、損失を参加者間で分担する強制的な利益の取り戻しに伴うコストを露呈した。利益を上げていたトレーダーは、別のトレーダーの破産による損失を補うため、利益の一部を差し出した。 Huobiは2014年から2015年にかけて自動デレバレッジ(ADL)を開発し、BitMEXは2016年に改良版を採用した。ADLは損失を広く分散させる代わりに、高レバレッジで大きな利益を上げている取引相手のポジションを強制的に決済する。BitMEXは2025年のブログ投稿で、この仕組みを借用したことを認めた。「HuobiのADLメカニズムをコピーしましたが、いくつか調整を加えました。」 保険基金は、ADLが発動する前に清算による不足分を吸収する。大手取引所の基金は数億ドルから10億ドル超に及ぶ。公開されている残高データによると、2026年初頭のBinanceの基金は5億ドルから8億ドルで、Bybitの$USDT無期限契約基金は4億ドルを超えていた。 ステーブルコイン担保 2020年以降、ステーブルコイン建て契約が、逆建ての暗号資産担保商品に取って代わった。暴落時には、暗号資産担保の下落が取引損失をさらに膨らませるためだ。$USDTを担保とする契約は、担保と基礎となる暗号資産を切り離した。 また、全か無かの決済に代わって部分清算が導入され、口座内の保有資産をすべて自動的に売却するのではなく、ポジションを段階的に縮小するようになった。 本記事は人工知能の支援を受けて作成され、編集チームがレビューしました。
中国が弱気相場入りする中、アジア株が急落し、ビットコインも反落

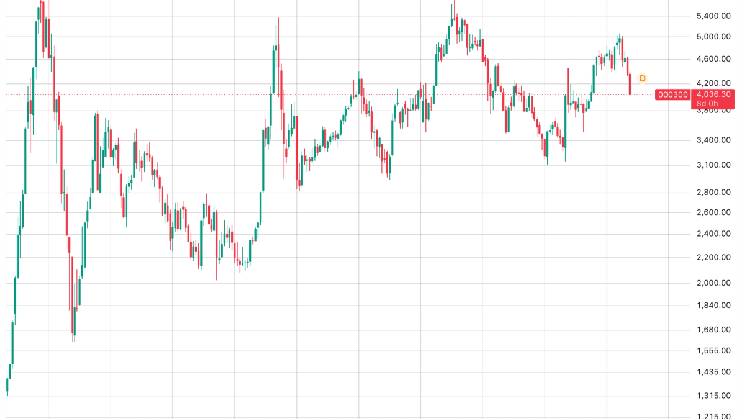
木曜日、アジア株は急落した。テクノロジー株が下落し、原油価格の上昇が投資家の懸念に拍車をかける中、中国株は弱気相場入りした。 深圳と上海で取引される時価総額上位300銘柄を追跡するCSI 300は2%下落し、6月のピークからの下落率は20%となった。他の地域の株価指数もこれに続いた。日本の日経平均株価225は約3%、韓国のKOSPIは3.5%下落し、台湾のベンチマーク指数は2%、香港のハンセン指数は3%下落した。 ブルームバーグのデービッド・イングルスによると、香港で取引される中国テクノロジー株は、ドナルド・トランプ大統領が2025年4月に「解放の日」の関税を発表して以来、最悪の取引日となった。 イングルスによると、テクノロジー株のベンチマーク指数はピークから40%超下落し、北京が9月24日に発表した景気刺激策後の上昇分をほぼ帳消しにした。予想株価収益率は約13倍に低下した。 米企業の第3四半期決算がまちまちだったことも、人工知能への投資をめぐる不透明感に拍車をかけた。テスラ TSLAは設備投資の見通しを引き下げた後、取引終了後に約3%下落した。一方、メタ・プラットフォームズ METAは支出見通しの下限を引き上げた。

Circleの新しいUSDCオークションで、機関投資家は現金化する他者が支払う手数料を受け取れる

支払いを受けるには、マッチした発行注文が必要です。$USDCを保有しているだけでは、リベートの対象にはなりません。 マッチした償還にかかる決済手数料は、顧客が提示した上限額またはCircleのExpress償還サービスの手数料率を超えることはありません。そのため、Expressより低い手数料で決済されれば、その方法と比べてオークション手数料を抑えられますが、手数料が低くなる保証はありません。 このオークションの仕組みは、CryptoSlateが10月19日に報じた償還サーチャージの撤廃とは別のものです。 参加するには、両側とも注文を出す前に資金を入金する必要があります。償還側は$USDCを預け入れます。発行側の顧客は別のMatch残高にドルを電信送金し、その資金は使用が制限された$USDCになります。欧州経済領域外のユーザーを対象とするCircleのMint契約では、この事前入金分を外部のブロックチェーンアドレスに送金することはできません。 退出を希望する参加者は、Match専用の制限付き$USDCの償還を手数料なしで申請でき、相当額のドルは登録済みの銀行口座に電信送金で返金されます。既存のMintの週間入金・出金上限が適用されます。 決済前の1分間のロックにより、参加者は確定した注文を取り消せません。ただし、新規注文や価格の改善は可能です。より有利な価格の注文が優先され、決済手数料が同じ注文は約定数量が比例配分されます。 マッチしなかった金額には、顧客が選択したFallback、Roll、またはCancelの設定が適用されます。注文を出しても、リベートや償還の約定が確保されるわけではありません。 マッチしても銀行の営業時間に左右される Circleは、注文がマッチした場合に$USDCがアトミックに決済され、マッチした償還はExpressと同じ速さで支払われると説明しています。しかし、非EEA向けMint契約の第2.12条では、ドルの支払いは米国の銀行営業時間に従うと定めています。 また同契約では、銀行営業時間の制約のみが原因の遅延は、契約上の決済不履行に当たらないとしています。

Circle、ステーブルコインを妨げるコストのかかるウォール街の規則の撤廃をSECに求める

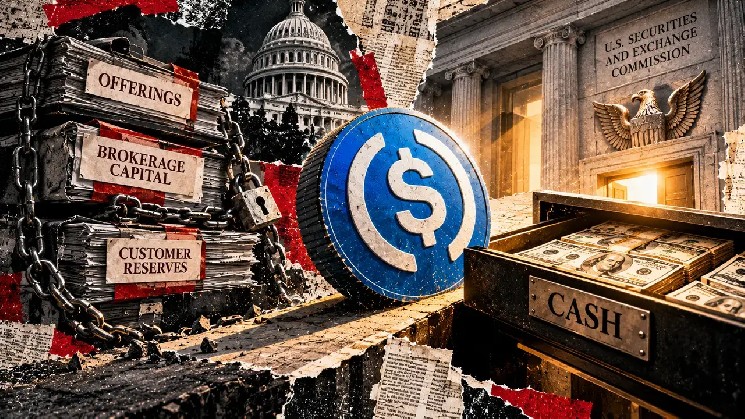
Circle、現金としての取り扱いを求める Circleの書簡は、SECが提案した「暗号資産規則」に回答するもので、特定の暗号資産の募集を通じて資金を調達する企業に対する新たな枠組みを定めるものだ。 この提案では、従来の証券登録要件に対する2つの免除が導入される。1つは企業が4年間で最大500万ドルを調達できるようにするもので、もう1つは開示義務などの要件を条件に、年間最大7500万ドルの募集を認めるものだ。 Circleはこの枠組みを支持する一方、$GENIUS法の規制基準に基づいて発行された決済用ステーブルコインについて、投資家がこれらの募集に参加する際、現金として適格であると規制当局が明確にするよう求めている。 現行の提案では、認められたステーブルコインを調達総額に算入できる。ただしCircleは、発行体がそうしたトークンを受け取る場合にも、投資家が従来の現金を拠出する場合に利用できるのと同じ手続きを使えるよう、SECはさらに踏み込むべきだと主張している。 この点が明確にならなければ、投資家が銀行振込で支払うか、ブロックチェーン上のドル連動トークンで支払うかによって、企業に異なる規制要件が課される可能性がある。 Circleはまた、1対1での償還が可能な適格ドル建てステーブルコインについて、対応するドル額で評価することを求めている。これにより、支払いがブロックチェーン上で行われるというだけで、追加の評価要件が課されるのを避けられる。 同社はさらに、ステーブルコインを支払いとして受け入れても、そのトークンや発行体が、販売対象資産に適用される証券関連の義務を自動的に負うべきではないと主張している。 これらの要望は、ステーブルコインの発行、準備金、償還、監督を対象とする連邦の枠組みを定めた$GENIUS法を踏まえたものだ。 通貨監督庁(OCC)は同法の実施規則を最終決定しており、法律と規則は2027年1月18日に施行される予定だ。 Circleは、こうした保護措置を根拠に、規制に準拠したステーブルコインを金融市場全体で決済手段として認められると考えている。 ただし、この法律が定める発行体要件によって、あらゆる証券規則の下でステーブルコインをどう扱うべきかが自動的に決まるわけではない。Circleは、そうした別個の要件に対応するため、SECに追加の認定を求めている。 ウォール街への拡大 暗号資産による資金調達にとどまらず、Circleはステーブルコインをウォール街のブローカー・ディーラーにとってより魅力的にする可能性のある変更も求めている。 最も重要な提案は、証券会社が規制上の自己資本を算定する方法に関するものだ。自己資本は、取引活動を支え、潜在的な損失を吸収するための財務能力を左右する。 2月に更新されたSEC職員のガイダンスでは、ブローカー・ディーラーは自己資本額の算定に際し、自社勘定で保有する適格なステーブルコインのポジションに対して2%のヘアカットを適用できる。 この控除により、規制上認められる価値が減る。例えば、適格な自己勘定ポジションを10億ドル保有するブローカーの場合、2%の扱いに基づく自己資本額の算定では2000万ドルの減額となる。 Circleは、$GENIUS法の要件を満たす決済用ステーブルコインについて、この控除をなくすよう求めている。 同社は、同法が定める準備金、償還、流動性、消費者保護の基準を踏まえ、要件に準拠したステーブルコインを他のデジタル資産より有利に扱うべきだと主張している。 ヘアカットが撤廃されれば、相当量のステーブルコインを保有するブローカー・ディーラーが規制上の自己資本をより多く活用できるようになり、こうした資産が機関投資家の業務にとってさらに魅力的になる可能性がある。 ただし、現行の2%の扱いは、SECの委員会規則ではなく、法的拘束力のないSEC職員のガイダンスに基づく。ヘアカットをゼロにするには、規制当局によるさらなる承認が必要であり、実際の恩恵はブローカーが保有するステーブルコインの量によって変わる。 Circleはまた、SECの顧客保護要件についても別の変更を求めている。 規則15c3-3に基づき、ブローカー・ディーラーは顧客資金を保護するため、適格資産を準備金口座に維持しなければならない。現行の要件で想定されているのは現金と適格証券だ。 Circleは、要件に準拠した決済用ステーブルコインがこの義務を満たせるか、SECが明確にするよう求めている。これにより、企業は必要な顧客準備金の一部をデジタルドルで維持できる可能性がある。 こうした認定により、$USDCの機関投資家向けの利用用途がさらに生まれる可能性があるが、そのためには別途、規制当局の措置と保護措置が必要となる。

Bybit、ドバイでの現物取引所サービスについてVARAの承認を獲得

Bybitは、規制当局との協力を続け、各国際市場で必要な許可を取得する計画だと述べた。 VARAの役割 VARAは2022年、仮想資産のみを対象とする初の独立規制機関の1つとして発足した。同機関の枠組みでは、暗号資産企業を特定の活動区分(取引所サービス、ブローカーディーラーサービス、融資、カストディ)に分類し、それぞれについて個別の承認を求めている。 Bybit、元VARA幹部をグローバル規制戦略の責任者に起用 8月、Bybitはピーター・ルー氏を新たな最高法務・コンプライアンス責任者に任命し、金融サービス業界で豊富な経験を持つ同氏に、グローバルな規制戦略、ライセンス取得、コンプライアンスの監督を任せた。 ルー氏は直近ではドバイのVARAで法務顧問兼セクター開発責任者を務め、仮想資産事業者向けの規制枠組みの整備に携わった。それ以前には、バークレイズ・キャピタル、MFグローバル、アンバー・グループで上級職を歴任し、欧州と中東で法務およびコンプライアンス業務を率いた。 ルー氏は声明で、今回の承認は規制監督とユーザー保護の重要性を示すものだと述べた。また、同社は追加の規制承認を得たうえで、グローバル事業の大きな部分を占めるデリバティブ取引へ、ライセンス対象の活動を拡大したいと付け加えた。

StrategyとStrive、ビットコイン購入と優先株配当の両立に直面

「永久優先株は、ETFがこれまで届かなかった所得重視の投資家層にビットコインをもたらした」と、StoneXのシニア株式調査アナリスト、Mark Palmer氏は述べた。 Bitwiseの調査責任者Ryan Rasmussen氏も、ビットコインの上場投資信託を避ける可能性のある投資家をこうした商品が引きつけていると見ているが、ETFが引き続きより大きな需要チャネルになると予想している。 「長期的には、ETFがビットコイン需要のより大きな供給源になると予想しています。永久優先株の募集は、異なる種類の投資家(利回りを重視する投資家)に訴求する第2の追い風として機能するでしょう」とRasmussen氏は述べた。 CoinSharesの調査責任者James Butterfill氏によると、現在約12%の変動配当を支払うSTRCだけで、2026年7月下旬までに75億ドルを調達した。この資金調達には、継続的な配当コストが伴う。 機関投資家向けビットコイン資産運用会社Two Primeの創業者兼CEOであるAlex Blume氏は、STRCやStriveのSATAなどの商品は、ビットコイン価格へのエクスポージャーだけを提供するものではないと指摘した。その価格は、経営陣の手腕、発行体の債務、資本市場の状況にも反応する。 Blume氏は、潜在的なボラティリティを示す例として、6月下旬にSTRCが一時70ドル台まで下落したことを挙げた。発行が拡大すると、普通株当たりのビットコインを増やすこと、ドル建て配当の支払い義務を果たすこと、ビットコインの売却を避けることの間に緊張が生まれると同氏は述べた。Strategyの優先株は現在、約99.40ドルで取引されている。