暗号資産を読み解く。
NBTCNEWS

最新ニュース · ページ 263

XRPは通貨であり、より広範なエコシステムにおいて独自の役割を担う

Vetによると、$XRPはこのエコシステムで独自の役割を果たし、資産間の橋渡しをしながら、台帳の基盤となる運用を支えている。 $XRPは自動ブリッジ機能を通じて資産をつなぐ Vetは、XRPLのDEXにおける$XRPの自動ブリッジ機能を取り上げた。この機能により、ユーザーが2種類の異なる資産を取引する際、$XRPが仲介役となり、直接取引できるペアの流動性が十分でない場合に、より効率的な取引経路を実現できる可能性がある。 エコシステムに参入する資産が増えるにつれて、この機能の有用性は一層高まる可能性がある。トークン化された資産やその他の発行済みトークンは台帳上で取引でき、$XRPは市場をつなぎ、そうでなければ直接取引の流動性が限られる可能性のある資産間の交換を促進する。 Vetによると、$XRPは取引での役割に加えて、ネットワークの基本的な運用も支えている。ユーザーは取引手数料の支払いとアカウントの準備金要件を満たすためにこれを必要とするため、台帳のインフラに不可欠な要素となっている。 Vet、$XRPは中立的な形態の通貨と説明 Vetはまた、$XRPが発行済みトークンと異なる点も強調した。XRPLのネイティブ資産である$XRPは、その存在を維持するために発行者に依存しない。さらに、凍結機能を備えた発行者管理のトークンとは異なり、プロトコルレベルで$XRPを凍結することはできないと述べた。 こうした特性により、エコシステム内で$XRPはある程度の中立性を備えている。ユーザーは、中央の発行者がその存在や継続的な利用を承認することに依存せず、この資産で取引できる。 Vetはこの立場を強く打ち出し、「“$XRPは通貨だ!”」と宣言した。 「$XRPの価格はネットワークの普及を反映すべき」とVet $XRPの価格パフォーマンスへの懸念に対し、Vetは、ユーザーや企業を引きつける有用なネットワークの構築を優先すべきだと主張した。普及が広がれば、台帳上の異なる市場をつなぐ中立的な資産として、$XRPの有用性が高まる可能性があると同氏は考えている。 この見方では、価格上昇はネットワークの成功を測る主な指標となるのではなく、利用や受容の拡大に続いて起こるべきものだ。 「ネイティブ資産の価格は、$XRP Ledgerの大規模な利用と受容の結果として上昇すればよい」と、Vetは述べた。 一方、$XRPは1.32ドルで取引されており、過去最高値の3.84ドルから65.61%下落していた。 一方、Vetは以前、XRPLやその他のブロックチェーンネットワークが金融の未来を変革する可能性を取り上げていた。XRPLエコシステムへの新たな資本流入はさらなる開発を後押しする可能性があるが、最終的に$XRPに及ぼす影響は、その資本が実際のネットワーク利用とネイティブ資産への需要にどう結びつくかによって決まる。
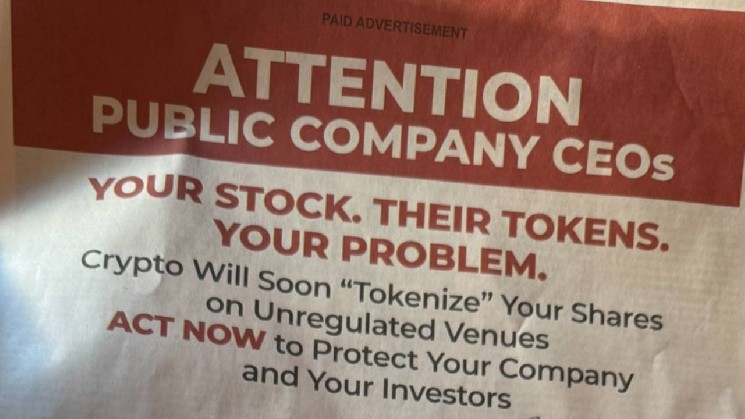
暗号資産業界のリーダーら、トークン化のリスクを誤解させるWSJ広告を非難

広告では、Common Sense Leadership Fundがトークン化に伴う複数のリスクを挙げている。異なるトークン取引市場で価格差が生じているように見えること、トークン保有者が不明瞭になること、資金調達能力が損なわれること、サイバーセキュリティ上のリスク、市場操作の可能性、AML/KYCの抜け穴、トークン化資産に対する投資家保護の欠如などで、CEOは「何か問題が起きれば何であれ」責任を問われる可能性があると強調している。 伝統的な企業にトークン化サービスを提供する上場企業SecuritizeのCEO、Carlos Domingoは、広告が描くトークン化の過程を「誤解を招く」ものだとし、「トークン化そのものと、それがどのように行われ、トークンがどこで取引されるかを混同している」と強調した。 「SECの規制の下、米国で適切に行われ、規制された市場で取引されるトークン化には、そうした懸念のどれも当てはまらない」と述べ、こうした懸念の原因は、株式を保有せずにその経済的なパフォーマンスを再現するよう設計されたデリバティブである、オフショアの合成資産だと指摘した。 「これは、正しい方法で取り組む当社のような企業にとって追い風だと見ている。決して容易ではなかったが、長期にわたって持続可能なビジネスモデルだ」とDomingoは締めくくった。 MetaleXの共同創業者兼CEO、Gabriel Shapiroは、RobinhoodやCoinbaseのような仲介業者による保有が増えると問題になり得ると主張した。こうした企業は、数パーセントの差で結果が決まり得る、意見の対立する議案の投票で実質的な権力を持つ可能性があるためだ。 「上場企業は、暗号資産業界の人々が思っている以上に、このことを重視するだろう」と同氏は見立てた。 Microsoft、Alphabet、Goldman Sachs、Qualcomm、Caterpillar、McDonald’s、Western Digitalなど複数の企業は、すでにOKXICEによる上場に異議を申し立てている。OKXICEは、Securities and Exchange Commission(SEC)のイノベーション免除制度の下で、トークン化証券取引所(TSV)としての運営を申請した合弁事業だ。

クジラ規模の注文が8万ドルをわずかに下回る水準でビットコインを下支え

クジラの注文が$BTCを約7万8000ドルで下支えしており、あるクジラは5800万ドル相当のポジションを保有している。 | 出典:Coinglass クジラの注文に関する最近のデータでは、7万8000ドルから7万9000ドルの水準に買い集めが見られ、利用可能な流動性は約5880万ドルに上る。 $BTCの取引高は24時間で約260億ドルに減少し、過去3カ月間のレンジの中間水準となった。$BTCは8万5000ドルを上抜けられず、数週間にわたる横ばい取引とレンジ内の値動きに戻っている。 現物市場のクジラは依然として先物市場に反応 最近の現物市場の流動性注文は、依然として$BTC先物市場の動きを追っている。10月23日時点で、先物市場の取引高は現物取引の最大10倍に達している。 現物市場の注文からは、特定のクジラの強い確信も見て取れる。Binanceで最大級の注文の1つは5800万ドル相当だった。別の大口クジラは7万7500ドルに2500万ドル相当の注文を出した。 Binanceでは、2026年の大半にわたってデリバティブ市場が現物取引を支配しており、純粋にデリバティブが優勢な期間としては最長級の1つとなっている。それでも、現物市場のクジラ注文は、相場の反転や利用可能な流動性を見極めるために注視されている。 $BTCの取引はデリバティブに大きく偏っているが、Binanceの現物市場におけるクジラ注文は、短期的な価格への影響を見極めるため、依然として注視されている。 | 出典:Cryptoquant 10月末時点で、$BTCは主要な取得原価水準付近でも取引されている。8万1000ドルでETFの平均取得原価を下回れば、売りがさらに深まる可能性がある。現在の流動性は、比較的新しいクジラが2026年に$BTCを買い集めた際の取得原価をわずかに上回る水準にある。 $BTCの短期予測では、7万5000ドルまで下落する可能性が指摘されているが、さらに安値に向かうには、まず下方の現物市場とデリバティブ市場の流動性がともに取り除かれる必要がある。逆風がある中でも、ビットコインは平均実現価格の約5万3000ドルを大きく上回る水準で推移している。 $BTCは比較的低いボラティリティで取引されており、過去30日間では1%をわずかに上回る程度だ。9月の急上昇後、ボラティリティ指標はより低い基準値に戻り、ビットコインは再びレンジ相場に入っている。 現在のポジション調整は、取引センチメントが中立の50ポイントの水準で起きており、方向性のある値動きの可能性は明確ではない。 オプション市場も8万ドル水準を支持 Deribitのオプション市場では、トレーダーが8万ドルを短期的なサポート水準と見る可能性が高いことも示されている。このレンジではコールオプションがプットオプションを上回っており、クジラが回復を見込んでいる可能性を示唆する。7万5000ドルではプットオプションが優勢で、さらに深い投げ売りの脅威を示している。 最近、大口のクジラが1億6300万ドル相当を超える$BTCをDeribitに送金し、マーケットメーカーの規模や動きをうかがわせた。10月30日に予定されている月次オプションの満期も、$BTC価格の方向性を変える可能性がある。Deribitでは、7万8000ドルがオプション取引者にとって最大ペインとなる水準だ。 $BTCが8万ドルに近い下値レンジでどう値動きするかは、回復して8万5000ドルを超える高値圏を取り戻す可能性を見極めるため、注視されている。コールオプションは8万8000ドルと9万8000ドルで最も多く、これらの水準が、より大きなブレイクアウトに向けた強気の見方を促す可能性を示唆している。

Maple、総額20億5000万ドルの準備金証明を更新

データが示すこと Mapleが準備金を更新したことで財務の健全性を把握する手がかりが得られる一方、市場を取り巻く状況は依然として不安定です。取引所とその資産管理慣行に対する継続的な監視の影響を受け、投資家は警戒しています。Mapleの担保がBinanceに一切保管されていないことから、同プラットフォームは現在の情勢の中で、より安全な選択肢として自らを位置づけています。中央集権型プラットフォームへの信頼が薄れる中、信頼性の高いDeFiソリューションを求める投資家を引きつける可能性があります。 Mapleは、機関向けに流動性と資本のソリューションを提供することに重点を置いた分散型金融(DeFi)プラットフォームです。そのため、特にBinanceなどの取引所をめぐる最近の市場の混乱を受け、投資家の信頼を維持することに強い利害関係があります。準備金証明は、財務上の説明責任と透明性を示す重要な指標であり、競争の激しいDeFi分野でユーザーを獲得し、維持するうえで欠かせません。 トレーダーが次に注目すること トレーダーは、Mapleの更新がDeFiセクター全体のセンチメントにどう影響するかを注視しています。流動性やリスク管理への懸念が続く中、透明性を示すプラットフォームが優位に立つ可能性があります。また、Fear & Greed Indexは投資家の警戒感が高まっていることを示しており、規制の明確化に関するさらなる進展が、短期的な取引行動や市場の動向に大きく影響する可能性を示唆しています。

Strategy、STRCxとMSTRxを筆頭とするトークン化資産を発表

Strategyは、STRCxとMSTRxを大きく取り上げたトークン化資産の概要を発表した。暗号資産コメンテーターの@tokenterminalが注目したこの動きは、トークン化資産分野で拡大する傾向を示している。これらの資産はxStocksFiが発行し、Ethereumブロックチェーンを活用している。暗号資産業界の進化に伴い、より多くの投資家の関心を集める可能性がある。 主な動き Strategyによる最近の発表では、同社を代表するトークン化資産のSTRCxとMSTRxが紹介されており、暗号資産分野におけるトークン化へのコミュニティの見方を変える可能性がある。現時点では、暗号資産市場全体はまちまちのシグナルを示し、主要資産の間で勢いにばらつきが見られる。今回の発表は、Strategyの市場における位置付けを示すだけでなく、トークン化ソリューションを支える主要ブロックチェーンとしてのEthereumの重要性も改めて示している。アナリストは、これが今後の資産トークン化の動向にどう影響するか注目している。 数字で見る 現在、Strategyの資産であるSTRCxとMSTRxが注目を集めているが、過去24時間の市場取引高は報告されていない。取引高が確認されていないことから、これらの資産はまだ普及の初期段階にあることがうかがえる。一方、こうしたトークン化資産の主要チェーンとしてEthereumに焦点が当てられていることは、ブロックチェーンを基盤とする金融商品への関心の高まりと一致しており、今後の取引活発化の可能性を示している。

暗号資産の預け入れ者が破産時にすべてを失いかねない理由

Dharia氏は、破産手続きにおける所有権はオンチェーン上の管理権ではなく、契約文言によって決まると強調する。細則によって保管または信託の取り決めが定められていれば、顧客は法的所有権を保持し、プラットフォームは単なる受託者として機能する。しかし、規約によって所有権が移転される場合、顧客はトークンの直接的な所有権を失い、ほとんど資産を保有していない可能性のある運営会社に対する無担保債権だけが残る。 「Celsiusは、書類の内容がいかに大きな違いをもたらすかを示しました」とDharia氏は説明する。「カストディ口座の資産は大部分が返還された一方、同じブランドのEarn残高は破産財団の財産となりました。文書の起草が曖昧なことも多く、裁判所の判断が出るまでは誰も確かなことは言えません。それまでは、破綻後の最初の数カ月は管理権がものを言います。取引に署名できる者が日程を決める一方、ほかの全員は所有権をめぐって争うことになるからです。」 この仕組みは、預け入れ者を構造的な劣後状態に置く。資産保有事業体は顧客に対して直接の契約上の義務を負わないため、預け入れ者の順位は同事業体の債権者より下になる可能性がある。預け入れ者がトークンを取り戻す唯一の手段は、運営会社のペーパーカンパニーに対する企業間債権となるかもしれない。この債権は、資産保有事業体が争ったり相殺したりする可能性のある売掛債権である。 凍結された暗号資産を取り戻すための法的戦略 出金が凍結されると、資産回収の専門家は、資産の乏しい運営事業体に対する契約上の請求と、デジタルウォレットに保管された資産に対する物権的請求との間で、ただちに難しい判断を迫られる。 この対立に対処するため、回収チームは両方の手段を同時に追求する。物権的請求はトークンを直接取り戻せる可能性があるため優先され、契約上の請求は企業間債務を回収するための予備策となる。 しかし、デジタル資産が消えてしまえば、どのような法的主張も意味をなさない。資金の移動や混蔵を防ぐため、請求者は経営陣が自らの条件で破産手続きを開始する前に、迅速に行動しなければならない。 「プラットフォームの資金引き出し凍結では、主な手段はほとんどの場合同じで、いずれも資産が移動される前に経営陣から管理権を取り上げることを目指します」とDharia氏は述べる。「最も強力なのは、仮清算人の選任を求める債権者による清算申立てです。コモンロー圏のオフショア裁判所は、資産が散逸するおそれがある場合、短期間でこれを認めます。これにより、正式な審理が開かれる前に、鍵は独立した役職者の手に渡ります。」 仮清算手続きと並行して、資産回収の専門家はウォレットや取引所を対象とする裁判所発行の凍結命令を求め、開示命令を通じて資金の流れを追跡し、米国の連邦破産法第15章に基づく申立てを利用して、国境を越えた資産の散逸を防ぐ。 オフショア暗号資産プラットフォームの法人格否認 プラットフォームが設けた法人間の分離を乗り越えるには、各法人が実質的に一体として運営されていたことを弁護士が立証しなければならない。オフショアの裁判所では、そのために分離が仮装だったことを示す証拠が必要になる場合がある。たとえば、銀行口座の署名権者が共通していたこと、財務運営が一元化されていたこと、記録のない企業間送金、資産保有会社にまったく言及しないマーケティング活動などだ。 直接的な財産権を確立することと、無担保債権を保有することの違いは、流通市場で取引される債権の評価に大きな差を生む。 米国破産法の下では、無担保債権は通常、破産申立ての日の米ドル換算額で評価される。破産手続き中に暗号資産の価格が急騰しても、無担保債権者はその上昇分の恩恵を受けられないことがある。これに対し、物権的請求が認められれば、トークンの直接的な所有権を確立できるため、預け入れ者は現物の資産を取り戻し、市場価格の上昇分も保持できる可能性がある。 この状況をさらに複雑にするのが、何千人もの顧客の資金を共有のブロックチェーンアドレスにまとめるオムニバスウォレットだ。預け入れ資金がこうしたウォレットに移されると、預け入れ者と各自の特定のトークンを結びつけるオンチェーン上の直接的なつながりが失われる可能性がある。 取引所の内部台帳とオンチェーン上の残高が一致しない場合、どの資産が個々の顧客のものかを特定するのは難しくなる。そのような場合、物権的請求が認められず、預け入れ者は無担保債権者と分類され、残存資産を比例配分で分け合わなければならないことがある。 準備金証明が預け入れ者を守るうえでの限界 大規模な国境を越えたプラットフォームの破綻が相次ぐなか、Dharia氏は、準備金証明など業界で広く使われる透明性確保の手段が、誤った安心感を生みかねないと警告する。独立監査を受けた負債総額との照合を行わずにオンチェーン上の資産を示しても、プラットフォームの実際の支払能力や、それらの資産の法的所有権についてはほとんど分からない。 結局のところ、一部の中央集権型プラットフォームが用いるオフショアの企業構造は、関連法人を守る一方で、個人の預け入れ者を大きな金銭的損失のリスクにさらす可能性がある。 「顧客の資産を守る構造なら、すぐに見分けられるでしょう」とDharia氏は結論づける。「トークンは規制対象のカストディアンが分別口座で保管し、台帳は毎日ブロックチェーン上の記録と照合され、規約には顧客がトークンを所有すると明記されているはずです。今日、そうした条件を備えるオフショアプラットフォームはほとんどありません。そうなるまでは、その顧客の大半は口座保有者ですらありません。自分がそうだと知らされないまま、無担保の貸し手になっているのです。」