
AI融資の急増
人工知能の急速な普及を受け、テクノロジー企業がデータセンターの建設やAIモデルの稼働に必要な高性能チップの調達を急ぐなか、借り入れがかつてない規模で拡大している。
The Kobeissi Letterによると、AI関連の米ドル建て社債発行額は、10月21日時点で2026年に過去最高の4190億ドルに達した。
これは2025年通年の合計から90%増、2024年から437%増に当たる。
Alphabet、Amazon、Meta、Microsoft、Oracleなどの大手テクノロジー企業が1570億ドルを借り入れた一方、投資適格およびハイイールドのデータセンター・コンピューティング企業は、さらに1030億ドルを調達した。
しかし、小規模なAIインフラ事業者を取り巻く資金調達環境は異なる。
多くの事業者は顧客との契約を獲得し、コンピューティング機器を発注しているものの、大手テクノロジー企業のように従来の債券市場を通じて数十億ドルを調達できるだけの財務基盤や資金調達関係を持たない。
GPU融資プラットフォームUSD.AIの共同創業者David Choiは、こうした満たされていない需要の規模を強調した。
同氏によると、プラットフォームの立ち上げ以来、合計265億ドルに上る700件超の融資申請を受け付けており、そのうち約87億ドルが審査のさまざまな段階にある。
申請の大半は、コンピューティング能力の拡大を目指す事業者によるもので、希望額は1000万ドルから3億ドルに及ぶ。
Choiは、個別の契約交渉を融資者に求めることが多い従来型の資金調達では、こうした取引量に対応するのが難しいと主張した。
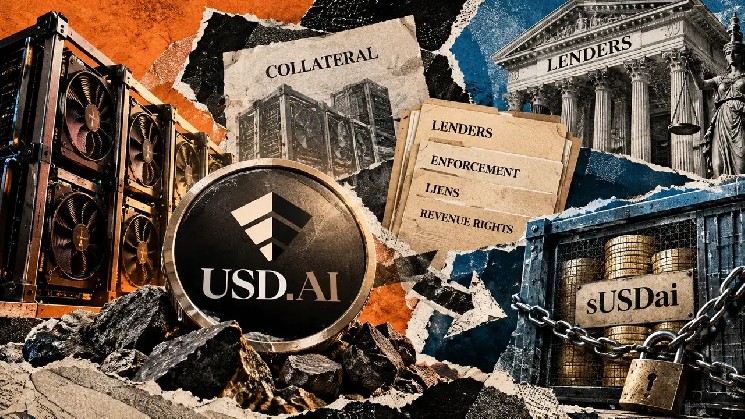
USD.AIは、GPU機器を担保とする標準化された融資を通じてこの不足を埋めようとしており、借り手をステーブルコイン資本や機関投資家の融資者とつないでいる。
同社は10月2日時点で、累計の融資実行額が4億2000万ドル超、預かり資産総額(TVL)が6億5900万ドルと報告しており、融資需要とすでに実行された融資の違いを示している。
一方、Senguptaは、AI企業が物理的なハードウェア以外の資産を担保に資金を調達できる、より広範な市場を構想している。
同氏の提案では、データセンター事業者が、将来の一定期間にGPUクラスターを利用できる権利を表す譲渡可能なデジタル請求権を発行できる。
その請求権は別の顧客に売却したり、ステーブルコイン融資を確保するために担保として差し入れたりでき、事業者はまだ提供していないコンピューティング能力の資金を調達できる。
同様に、企業は既存の顧客契約から見込まれる支払いを担保に借り入れ、従来の融資者への依存を減らせる可能性がある。
Senguptaは、貸し手が担保に差し入れられた資産を検証し、既存の債務を監視し、コンピューティングサービスの提供に応じて支払いを自動化できるため、ブロックチェーンネットワークがこうした取引を支えられると考えている。
また同氏は、複数の事業者にまたがる担保、資金調達、価格リスクを管理しながら、コンピューティング需要者と供給者をつなぐ専門仲介業者を提案した。
こうした市場があれば、小規模なプロバイダーは長期の顧客契約だけに頼るのではなく、検証済みのコンピューティング能力を担保に資金を得られる可能性がある。
GPU担保のリスク
しかし、DeFiを通じて物理的なAIインフラに融資するには、担保の所有権、債務不履行、投資家の流動性などの課題が伴う。
USD.AIの既存の融資構造は、こうしたリスクへの対応方法を示している。
このプロトコルでは、投資家はステーブルコインのUSDaiをステーキングして、利回りが得られるトークンsUSDaiを受け取ることができる。sUSDaiを通じて、GPUインフラを担保とする融資などの資金調達活動に投資できる。
USDai自体はPayPalのステーブルコインPYUSDに裏付けられている一方、sUSDai保有者は基礎となる融資ポートフォリオに連動したリターンを得る。
USD.AIは9月の更新情報で、sUSDaiの年率換算後の純利回りを6.9%と報告した。
融資は物理的なコンピューティング機器を担保としており、借り手が返済できない場合、貸し手は回収または売却できる可能性のある資産を得る。
しかし、個々のsUSDai保有者はGPUを直接所有しておらず、債務不履行後の扱いを決める権限も持たない。
USD.AIの融資契約では、専用の法人が機器を保有し、貸し手と任命された代理人が担保回収の権利を行使する。
借り手が債務不履行に陥った場合、代理人は関連口座を管理下に置き、顧客からの支払い先を変更し、事業者を交代させ、または未返済債務を回収するために機器の売却を手配できる。
売却代金は最終的に融資構造を通じて分配されるため、sUSDai投資家は各自で権利を行使するのではなく、回収プロセスに依存する。
投資家は資金の引き出しにも制限を受ける。
USDaiとは異なり、sUSDaiは固定のドル価値で即時に償還できない。引き出しは30日周期で行われ、支払いはプロトコルが利用できる流動性資本の額に左右される。
引き出し申請額が利用可能な資金を上回ると、投資家は一部しか受け取れず、残額を回収するためにさらに複数の周期を待たなければならない場合がある。
このプロトコルは、こうした申請に応じるために返済が滞っていないGPU融資を自動的に清算しないため、長期のインフラ融資と流動性を求める投資家との間でミスマッチが生じる可能性がある。
担保価値も別の課題をもたらす。
新しいハードウェアが出回るにつれてGPU価格が下落する可能性がある一方、コンピューティング事業者は、ローン返済に必要な収益を得るため、顧客需要が続くことに依存している。
貸し手が機器に対して法的に執行可能な請求権を持っていたとしても、債務不履行後に機器を売却して、残債全額を回収できるとは限らない。
USD.AIは、一定のローンについて残存価値保証を設けるなど、追加の保護策を導入した。この保証は、機器の売却価格が合意水準を下回った場合の不足額の一部を補うものだ。保証には契約上の条件が適用される。
根底にあるリスクは、従来型のAI融資にも影響する。
たとえば、CoreWeaveは、約5年の満期を持つ26億ドルの融資枠を確保した。その裏付けとなる顧客契約の平均期間は約3年だった。
この取り決めにより、当初の契約が満了した後、同社が契約を更新できるか、新たな顧客を見つけられるかに、貸し手はさらされることになる。
センガプタ氏の提案は、譲渡可能な請求権、透明性の高い担保記録、ステーブルコインの貸し手への幅広いアクセスを通じて、融資上の制約の一部に対処しようとするものだ。
ただし同氏は、デジタル請求権は法的に執行可能な権利に裏付けられていなければならず、ブロックチェーン上の記録だけでは、現物資産の所有権や回収を保証できないと認めた。