
Finanzierungsboom bei KI
Die rasante Ausbreitung künstlicher Intelligenz hat eine beispiellose Kreditaufnahme ausgelöst, während Technologieunternehmen um den Bau von Rechenzentren und den Erwerb der leistungsstarken Chips wetteifern, die für den Betrieb von KI-Modellen benötigt werden.
Laut The Kobeissi Letter erreichte die Ausgabe von auf US-Dollar lautenden Unternehmensanleihen im Zusammenhang mit KI bis zum 21. Oktober 2026 einen Rekordwert von 419 Milliarden US-Dollar.
Das entspricht einem Anstieg um 90 % gegenüber dem Gesamtwert für 2025 und einem Anstieg um 437 % gegenüber 2024.
Auf große Technologieunternehmen, darunter Alphabet, Amazon, Meta, Microsoft und Oracle, entfielen 157 Milliarden US-Dollar der Kreditaufnahme, während Unternehmen aus den Bereichen Rechenzentren und Computing mit Investment-Grade- und High-Yield-Rating weitere 103 Milliarden US-Dollar aufnahmen.
Kleinere Betreiber von KI-Infrastruktur stehen jedoch vor einem anderen Finanzierungsumfeld.
Viele haben Kundenverträge abgeschlossen und Computerausrüstung bestellt, verfügen aber nicht über die Bilanzen und Finanzierungsbeziehungen, die es Technologiegiganten ermöglichen, über herkömmliche Anleihemärkte Milliarden aufzunehmen.
David Choi, Mitbegründer der GPU-Finanzierungsplattform USD.AI, hob das Ausmaß dieser ungedeckten Nachfrage hervor.
Er sagte, die Plattform habe seit ihrem Start mehr als 700 Finanzierungsanfragen im Gesamtwert von 26,5 Milliarden US-Dollar erhalten, von denen sich etwa 8,7 Milliarden US-Dollar in unterschiedlichen Prüfungsphasen befänden.
Die meisten Anfragen stammen von Betreibern, die zwischen 10 Millionen und 300 Millionen US-Dollar aufnehmen möchten, um ihre Rechenkapazität auszubauen.
Choi argumentierte, dass herkömmliche Finanzierungen, bei denen Kreditgeber häufig einzelne Vereinbarungen aushandeln müssen, mit diesem Transaktionsvolumen nur schwer zurechtkommen.
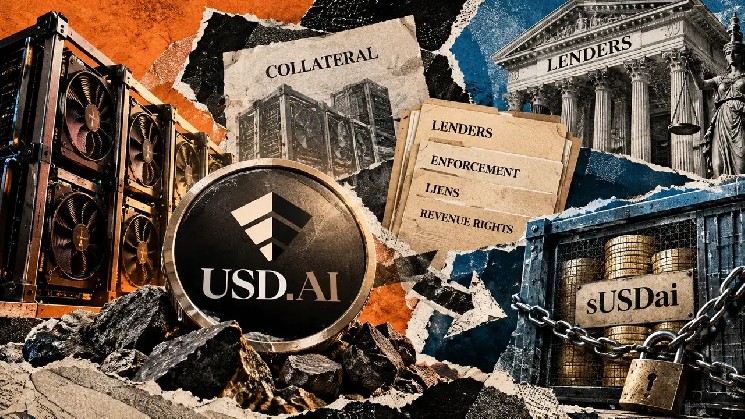
USD.AI versucht, diese Lücke mit standardisierten, durch GPU-Ausrüstung besicherten Krediten zu schließen und Kreditnehmer mit Stablecoin-Kapital und institutionellen Kreditgebern zusammenzubringen.
Das Unternehmen meldete zum 2. Oktober mehr als 420 Millionen US-Dollar an insgesamt bereitgestelltem Kapital und einen Total Value Locked von 659 Millionen US-Dollar. Das veranschaulicht den Unterschied zwischen dem Finanzierungsbedarf und den bereits vergebenen Krediten.
Unterdessen stellt sich Sengupta einen größeren Markt vor, auf dem KI-Unternehmen Geld auch gegen andere Vermögenswerte als physische Hardware aufnehmen könnten.
Nach seinem Vorschlag könnte ein Rechenzentrumsbetreiber einen übertragbaren digitalen Anspruch ausgeben, der den Zugang zu einem GPU-Cluster während eines künftigen Zeitraums repräsentiert.
Dieser Anspruch könnte an einen anderen Kunden verkauft oder als Sicherheit für einen Stablecoin-Kredit verpfändet werden, sodass der Betreiber Rechenkapazität finanzieren kann, die er noch nicht bereitgestellt hat.
Ebenso könnten Unternehmen Kredite gegen erwartete Zahlungen aus bestehenden Kundenverträgen aufnehmen und dadurch möglicherweise ihre Abhängigkeit von traditionellen Kreditgebern verringern.
Sengupta ist der Ansicht, dass Blockchain-Netzwerke solche Transaktionen unterstützen könnten, indem sie Kreditgebern ermöglichen, verpfändete Vermögenswerte zu überprüfen, bestehende Schuldenverpflichtungen zu überwachen und Zahlungen bei der Bereitstellung von Computing-Diensten zu automatisieren.
Er schlug außerdem spezialisierte Vermittler vor, die Käufer und Verkäufer von Rechenkapazität zusammenbringen und gleichzeitig Sicherheiten, Finanzierung und Preisrisiken über mehrere Betreiber hinweg verwalten könnten.
Ein solcher Markt könnte kleineren Anbietern helfen, Kapital gegen verifizierte Rechenkapazität aufzunehmen, statt sich ausschließlich auf langfristige Kundenverträge zu stützen.
Risiken bei GPU-Sicherheiten
Die Finanzierung physischer KI-Infrastruktur über DeFi bringt jedoch Herausforderungen in Bezug auf das Eigentum an Sicherheiten, Kreditausfälle und die Liquidität der Anleger mit sich.
Die bestehende Kreditvergabestruktur von USD.AI veranschaulicht, wie mit diesen Risiken umgegangen wird.
Das Protokoll ermöglicht Anlegern, seinen Stablecoin USDai zu staken und dafür sUSDai zu erhalten, einen renditetragenden Token, der ein Engagement in Finanzierungsaktivitäten bietet, darunter Kredite, die durch GPU-Infrastruktur besichert sind.
Während USDai selbst durch den Stablecoin PYUSD von PayPal gedeckt ist, erzielen Inhaber von sUSDai Renditen, die an das zugrunde liegende Kreditportfolio gekoppelt sind.
USD.AI meldete in seinem September-Update für sUSDai eine annualisierte Nettorendite von 6,9 %.
Die Kredite sind durch physische Computerausrüstung besichert, sodass Kreditgeber auf Vermögenswerte zurückgreifen können, die sie potenziell zurückholen oder verkaufen können, wenn Kreditnehmer ihre Kredite nicht zurückzahlen.
Einzelne Inhaber von sUSDai besitzen diese GPUs jedoch nicht direkt und haben keine Kontrolle darüber, was nach einem Zahlungsausfall mit ihnen geschieht.
Im Rahmen der Finanzierungsvereinbarungen von USD.AI halten eigens dafür gegründete juristische Personen die Ausrüstung, während Kreditgeber und beauftragte Vertreter Rechte zur Verwertung der Sicherheiten ausüben.
Kommt ein Kreditnehmer seinen Zahlungsverpflichtungen nicht nach, können die Vertreter die Kontrolle über die betreffenden Konten übernehmen, Kundenzahlungen umleiten, einen Betreiber ersetzen oder den Verkauf der Ausrüstung veranlassen, um ausstehende Schulden einzutreiben.
Die Erlöse fließen letztlich durch die Kreditvergabestruktur, was bedeutet, dass sUSDai-Anleger auf den Verwertungsprozess angewiesen sind, statt diese Rechte individuell auszuüben.
Auch bei der Auszahlung ihres Geldes sind Anleger Einschränkungen ausgesetzt.
Anders als USDai kann sUSDai nicht sofort zu einem festen Dollarwert eingelöst werden. Das Auszahlungssystem läuft in 30-Tage-Zyklen, wobei die Zahlungen davon abhängen, wie viel liquides Kapital dem Protokoll zur Verfügung steht.
Übersteigen die Auszahlungsanträge die verfügbaren Mittel, erhalten Anleger möglicherweise Teilzahlungen und müssen weitere Zyklen abwarten, um den Rest zurückzubekommen.
Das Protokoll liquidiert ordnungsgemäß bediente GPU-Kredite nicht automatisch, um diese Anträge zu erfüllen. Dadurch kann eine Diskrepanz zwischen der längerfristigen Infrastrukturfinanzierung und dem Liquiditätsbedarf von Anlegern entstehen.
Die Bewertung von Sicherheiten bringt eine weitere Herausforderung mit sich.
GPU-Preise können sinken, wenn neuere Hardware verfügbar wird, während Computing-Betreiber auf eine anhaltende Kundennachfrage angewiesen sind, um die Einnahmen zu erzielen, die zur Rückzahlung ihrer Kredite erforderlich sind.
Selbst wenn Kreditgeber durchsetzbare Ansprüche auf die Geräte haben, lässt sich beim Verkauf nach einem Zahlungsausfall möglicherweise nicht der gesamte ausstehende Betrag wieder hereinholen.
USD.AI hat zusätzliche Schutzmaßnahmen eingeführt, darunter Garantien für den Restwert bestimmter Kredite, die einen Teil der Differenz abdecken, wenn Geräte unter den vereinbarten Werten verkauft werden. Die Garantien unterliegen weiterhin vertraglichen Bedingungen.
Das zugrunde liegende Risiko betrifft auch die konventionelle KI-Finanzierung.
Beispielsweise sicherte sich CoreWeave eine Kreditlinie über 2,6 Milliarden US-Dollar mit einer Laufzeit von etwa fünf Jahren, besichert durch Kundenverträge mit einer durchschnittlichen Laufzeit von etwa drei Jahren.
Diese Vereinbarung setzt die Kreditgeber dem Risiko aus, dass das Unternehmen nach Ablauf der ursprünglichen Verträge möglicherweise keine Verlängerung der Verträge erreicht oder neue Kunden findet.
Senguptas Vorschlag soll einige Finanzierungsbeschränkungen durch übertragbare Ansprüche, transparente Sicherheitenregister und einen breiteren Zugang zu Stablecoin-Kreditgebern angehen.
Er räumte jedoch ein, dass digitale Ansprüche durchsetzbare Rechtsansprüche untermauert werden müssen, da Blockchain-Aufzeichnungen allein weder Eigentum noch die Verwertung physischer Vermögenswerte garantieren können.